

Un compte espagnol ouvert depuis dix ans sans générer un centime d’intérêt ? L’administration fiscale française le sanctionne pourtant de 1 500 € d’amende par année non déclarée. Les échanges automatiques de données bancaires rendent l’invisibilité impossible : mieux vaut régulariser avant de recevoir un contrôle.
« Ce compte en Espagne dort depuis dix ans et ne rapporte rien » : aux impôts, on m’a expliqué la règle des 1 500 € qui se comptait par année

Par
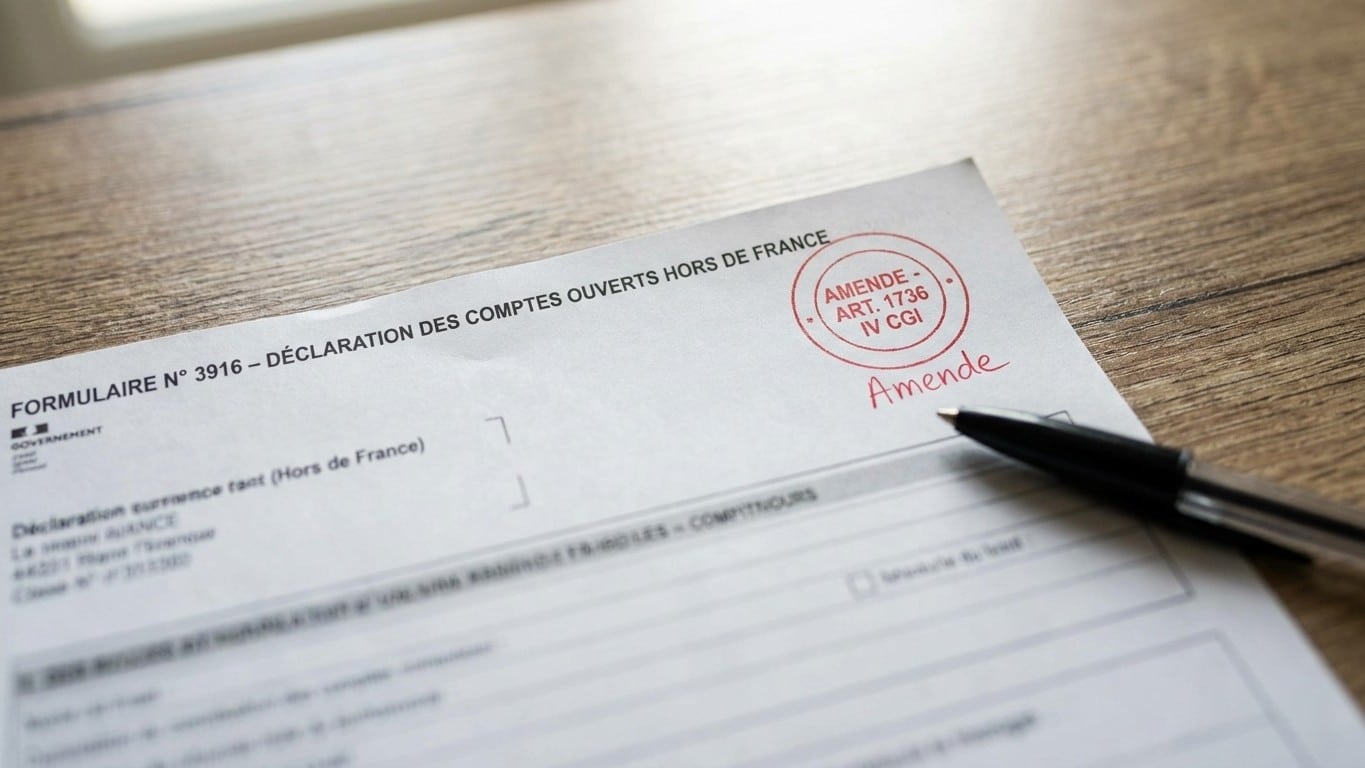
Un compte ouvert en Espagne il y a une décennie, jamais consulté, ne rapportant pas un centime d'intérêt. Beaucoup de Français installés un temps outre-Pyrénées, ou héritiers d'un livret familial, pensent que ce silence bancaire les met à l'abri de tout souci fiscal.
C'est l'inverse. Un agent des impôts a rappelé la règle sans détour : chaque année de silence coûte 1 500 € d'amende, par compte non déclaré, en vertu de l'article 1736 IV du Code général des impôts.
À retenir
- Un compte étranger inactif ne vous dispense pas de déclaration fiscale annuelle
- L'amende s'accumule mécaniquement : 1 500 € par compte et par année non déclarés
- Les échanges bancaires internationaux rendent la découverte inévitable tôt ou tard
L'obligation méconnue du formulaire 3916
Tout résident fiscal français doit déclarer chaque compte ouvert, détenu, utilisé ou clos à l'étranger. Cette déclaration annuelle passe par le formulaire 3916 (ou 3916-bis pour l'assurance-vie), annexé à la déclaration 2042, et concerne toute personne physique fiscalement domiciliée en France, dès qu'elle détient, utilise ou dispose d'une procuration sur un compte hors de France.
Le formulaire se remplit chaque année, sans exception. L'obligation s'applique même si ces comptes n'ont généré aucun revenu imposable. Un compte espagnol dormant, sans intérêt versé, reste donc soumis à cette formalité.
1 500 € par compte, par année : la mécanique de l'amende
Voici la règle que l'agent a détaillée, poste après poste. L'amende fixe de l'article 1736, IV du CGI s'élève à 1 500 € par compte non déclaré, portée à 10 000 € si le compte est situé dans un État n'ayant pas conclu de convention d'assistance administrative avec la France, et s'applique par compte et par année non déclarés.
L'Espagne ayant signé une telle convention, c'est bien le plancher de 1 500 € qui s'applique ici, pas le plafond de 10 000 €. Mais sur dix années cumulées, le calcul reste vertigineux.
Le défaut de déclaration est sanctionné par l'amende de l'article 1736, IV du CGI à hauteur de 1 500 € par compte et par an. Un simple oubli répété devient, mécaniquement, une addition salée.
Pourquoi le compteur ne s'arrête jamais tout seul
La prescription protège partiellement le contribuable, mais elle n'efface pas tout. Pour ces amendes, la prescription est en principe atteinte à la fin de la 4e année suivant celle au cours de laquelle l'omission déclarative a été commise.
Le problème vient d'ailleurs. Si le total des soldes créditeurs du compte non déclaré atteint ou dépasse 50 000 € au 31 décembre de l'année concernée, l'amende peut être remplacée par une pénalité de 5 % du solde créditeur du compte, sans plancher inférieur à 1 500 €.
Et pour les comptes jamais signalés, le délai de reprise de l'administration grimpe à dix ans lorsque le solde dépasse ce seuil, selon l'article L169 du Livre des procédures fiscales. Un compte dormant depuis dix ans, s'il est modeste, échappe donc souvent au pire scénario, mais pas à l'amende de base sur les années non prescrites.
Un compte à zéro n'est jamais un compte invisible
L'argument du compte qui ne rapporte rien ne convainc jamais l'administration. Un compte espagnol resté inactif reste un compte détenu, et donc déclarable, quelle que soit la somme en jeu.
Cette logique vaut aussi pour les comptes à solde nul ou quasi nul, souvent ouverts pour un projet immobilier avorté ou un héritage jamais liquidé. Le montant du compte ne dispense de rien : seule l'existence du compte compte.
Beaucoup découvrent l'ampleur du problème un peu tard. Certains contribuables trouvent la case 8UU déjà pré-cochée sur leur déclaration de revenus, signe que l'administration fiscale a déjà connaissance du compte détenu à l'étranger.
Régulariser avant que la facture ne s'alourdisse
La bonne nouvelle, si l'on peut dire, c'est que la régularisation spontanée change la donne. Le contribuable peut adresser à l'administration un dossier complet comprenant les déclarations rectificatives, les relevés bancaires sur la période non prescrite, le calcul des revenus omis et une lettre d'accompagnement.
L'administration procède ensuite à la liquidation des rappels d'impôt, des intérêts de retard au taux de 0,20 % par mois, et des amendes, la régularisation spontanée avant tout contrôle pouvant permettre de réduire les pénalités. Ce n'est pas un effacement total, mais un geste qui compte.
Pour un compte espagnol resté vide pendant dix ans, mieux vaut donc régulariser sans attendre une convocation. L'écart entre une démarche volontaire et un contrôle déclenché par recoupement bancaire international se traduit, presque toujours, en centaines voire en milliers d'euros.
La chasse aux comptes dormants ne fait que commencer
Les échanges automatiques d'informations bancaires entre pays européens rendent l'anonymat de plus en plus illusoire. Un compte espagnol, même totalement inactif, finit tôt ou tard par apparaître dans les fichiers croisés entre administrations.
La vraie question n'est donc plus de savoir si l'administration découvrira ce compte oublié depuis une décennie, mais quand. Autant prendre les devants avant que le prochain courrier des impôts ne le fasse à votre place.
Sources : efl.fr | demarchesadministratives.fr