

Un fils pensait contourner la vigilance bancaire en déposant progressivement les 12 000 euros d’économies de sa mère. Au quatrième passage, la banque a réclamé des justificatifs. En réalité, les banques additionnent tous les dépôts en espèces du mois : fractionner n’échappe jamais au seuil de 10 000 euros.
Il a déposé les économies en billets de sa mère en plusieurs fois pour rester discret : ce que la banque lui a demandé au quatrième passage

Par
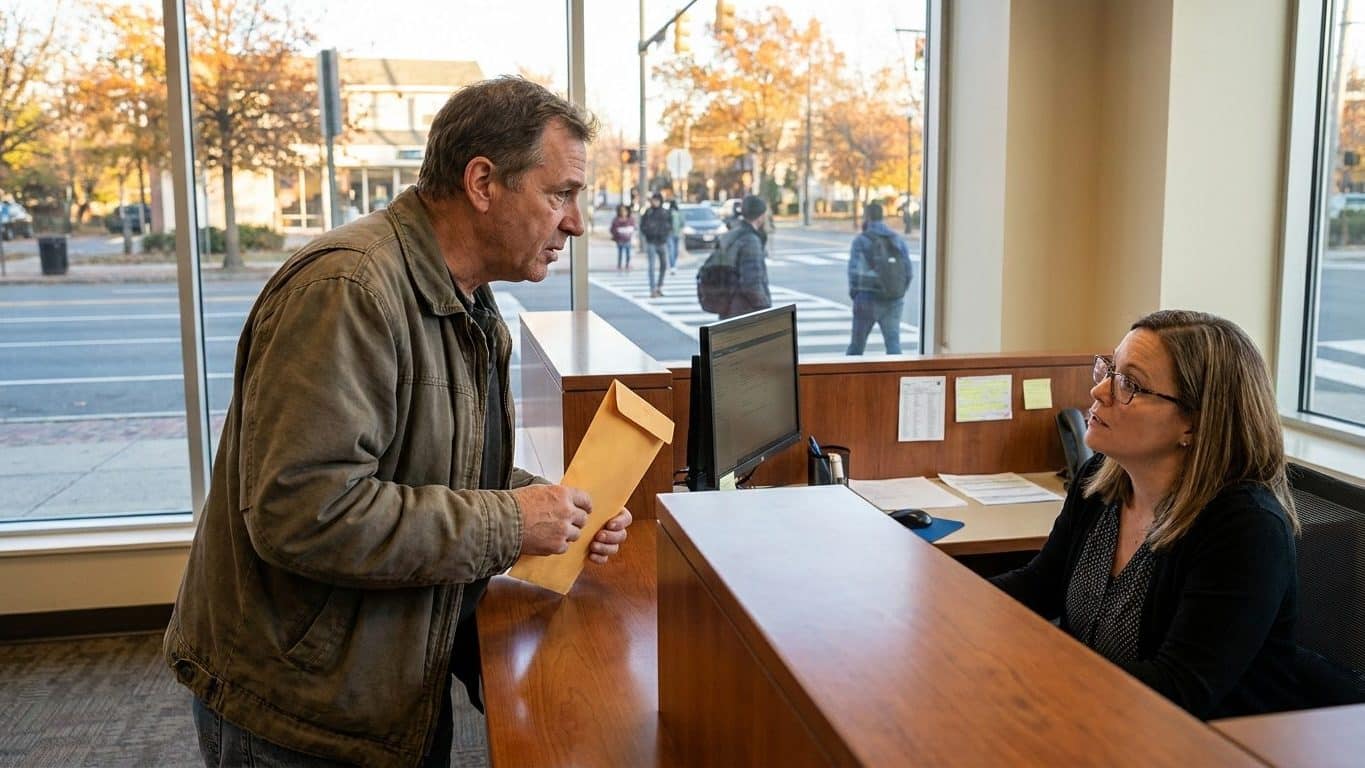
Quatre passages au guichet, quatre enveloppes de billets, et la même question qui finit par tomber : d'où vient cet argent ? Le fils d'une octogénaire pensait bien faire en étalant ses dépôts sur plusieurs semaines pour ne pas attirer l'attention. Résultat inverse : c'est justement ce fractionnement qui a fait sonner l'alerte chez son conseiller.
L'histoire commence de façon banale. Sa mère, âgée de 84 ans, gardait depuis des années des économies en liquide dans une boîte à chaussures, comme beaucoup de personnes de sa génération. Après une vente d'objets de famille et quelques années d'épargne de poche, la somme avait fini par dépasser 12 000 euros. Le fils, mandaté pour gérer ses comptes, a choisi de déposer cette somme en plusieurs fois, convaincu qu'un versement unique attirerait davantage l'œil du banquier.
Mauvais calcul.
À retenir
- Les banques additionnent automatiquement tous les dépôts en espèces d'un client sur un mois civil, indépendamment de leur nombre ou répartition.
- Fractionner des dépôts pour rester discret crée un schéma répétitif qui ressemble davantage à une tentative de contournement.
- Un dépôt unique de 12 000 euros aurait provoqué la même demande de justificatif sans donner l'impression d'une dissimulation.
Quatre passages au guichet successifs
Premier passage : 3 000 euros, sans remarque particulière. Deuxième passage la semaine suivante : encore 3 000 euros, toujours rien à signaler. Au troisième dépôt, le conseiller pose une première question sur l'origine des fonds, restée sans suite. C'est au quatrième passage, quand le cumul du mois franchit la barre des 10 000 euros, que la banque demande formellement un justificatif écrit.
La réaction du conseiller n'a rien d'arbitraire. Les établissements bancaires ont l'obligation de déclarer à Tracfin, la cellule de renseignement financier du ministère de l'Économie, les dépôts ou retraits d'espèces dont le montant cumulé sur un mois civil dépasse 10 000 euros. Ce seuil figure noir sur blanc parmi les informations que Tracfin est habilité à recevoir des banques françaises.
Le détail qui change tout : ce plafond ne se calcule jamais opération par opération.
Le plafond se calcule sur le mois
La banque additionne chaque dépôt en espèces réalisé par un même client sur le mois calendaire en cours. Peu importe qu'un versement isolé reste sous les 3 000 ou 4 000 euros : c'est la somme des quatre passages qui compte, pas le montant de chacun d'eux. Fractionner ne fait donc que répartir l'attention sur plusieurs jours, sans jamais la faire disparaître.
Certains clients pensent limiter les questions en espaçant leurs dépôts sur plusieurs semaines. C'est l'inverse qui se produit.
Un logiciel de conformité, dans la plupart des réseaux bancaires, additionne automatiquement les mouvements en liquide d'un même titulaire de compte. Quatre dépôts rapprochés dans le temps, tous en espèces, tous chez le même client : ce schéma répétitif ressemble à une tentative de contournement, même quand l'intention est simplement de rester discret. Un versement unique de 12 000 euros aurait déclenché exactement la même vérification, sans donner l'impression d'un comportement à dissimuler.
Le conseiller réclame un document
Le conseiller n'a rien inventé en réclamant un document.
La loi n'impose aucun plafond légal qui interdirait de déposer une grosse somme en liquide sur son propre compte. En revanche, dès que le cumul mensuel dépasse 10 000 euros, la banque peut demander des documents clairs sur la provenance de l'argent avant de valider l'opération. Refuser de répondre n'entraîne aucune sanction automatique, mais complique nettement la suite du dossier.
Le dépôt reste parfaitement légal. C'est la preuve de son origine qui est demandée, rien d'autre.
L'argent provenait d'une vente
Dans le cas de cette famille, l'argent provenait en partie de la vente d'un mobilier ancien et d'un peu d'épargne de poche accumulée pendant des années. Sans facture ni acte de vente conservé, difficile de prouver quoi que ce soit du jour au lendemain. Le fils a dû reconstituer un dossier a posteriori, alors qu'un simple tiroir bien rangé aurait suffi.
Ce détail mérite d'être retenu par toute personne qui gère les comptes d'un parent âgé.
Quand une vente génère des espèces, mieux vaut garder systématiquement une trace écrite. Une facture d'achat, un acte notarié de succession, un contrat de vente entre particuliers ou même une simple attestation signée par l'acheteur constituent des justificatifs recevables pour la banque. Ces documents n'ont pas besoin d'être remis au moment du dépôt : ils doivent simplement exister et pouvoir être présentés si la question est posée.
Vente de meubles, bijoux ou véhicule
Pour une vente de meubles, de bijoux ou d'un véhicule, la règle est identique.
Un écrit daté, mentionnant la nature du bien, le montant et l'identité des deux parties, suffit généralement à documenter l'origine des fonds. Les personnes qui gèrent l'argent d'un proche âgé gagnent à établir ce type de papier avant même de se rendre à la banque, plutôt que d'improviser une explication au guichet. Un dossier classé dans une pochette, avec dates et montants, évite bien des allers-retours.
La discrétion recherchée par ce fils partait d'une bonne intention, mais reposait sur une idée fausse.
Le seuil de vigilance bancaire
Le seuil de vigilance bancaire ne s'active jamais sur le montant d'un jour précis. Il se regarde sur l'ensemble du mois, additionné en silence par les systèmes de conformité, bien avant que le quatrième guichet ne pose la moindre question. La meilleure parade n'est donc pas de multiplier les passages, mais de garder sous la main, dès le premier euro déposé, le papier qui raconte d'où vient l'argent.
Sources : acy.org | finovista.fr