

Vous pensiez votre LEP acquis à vie avec ses 2,5 % nets ? Une seule ligne de votre avis d’imposition suffit à le faire fermer automatiquement. Le revenu fiscal de référence est vérifié chaque année, et deux dépassements consécutifs du plafond entraînent la fermeture inévitable du compte.
J’ai gardé mon LEP en pensant que ses 2,5 % m’étaient acquis à vie : personne ne m’avait prévenu de la ligne de mon avis d’imposition qui allait le faire fermer

Par
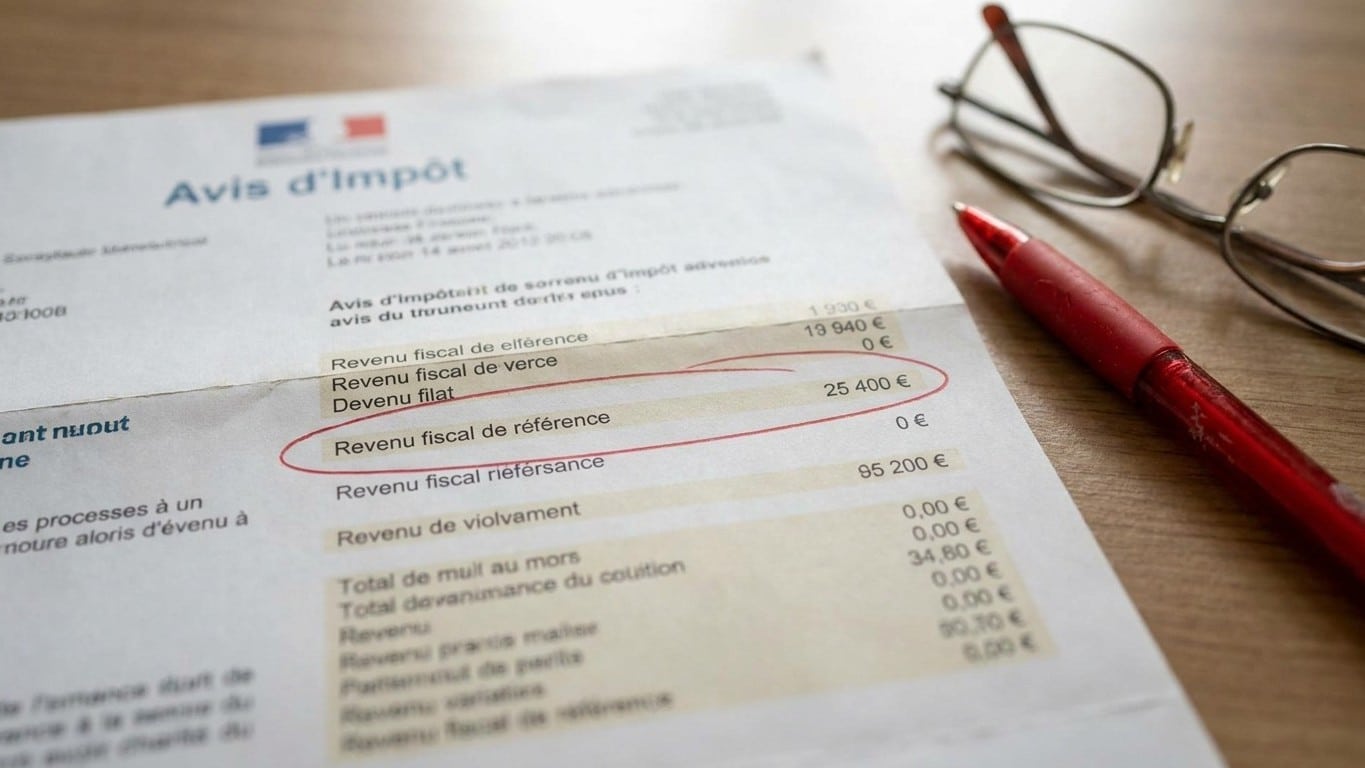
Deux virgule cinq pour cent nets d'impôt, sans aucune démarche, sans risque : voilà pourquoi tant d'épargnants gardaient leur Livret d'épargne populaire les yeux fermés. Le problème, c'est que ce taux n'est jamais garanti à vie, et qu'une ligne discrète de l'avis d'imposition suffit à faire tomber le couperet.
À retenir
- Une ligne discrète de l'avis d'imposition décide du sort de votre LEP chaque année
- Le dépassement du plafond deux années de suite déclenche une fermeture automatique sans appel
- Vous pouvez perdre 80 € de revenus annuels nets d'impôt en franchissant cette limite invisible
Le LEP n'est pas un droit acquis, c'est un contrat renouvelé chaque année
Beaucoup de titulaires pensent avoir "gagné" leur LEP une bonne fois pour toutes. En réalité, l'éligibilité est vérifiée chaque année par votre banque sur la base de votre Revenu Fiscal de Référence de l'année N-1, disponible sur votre avis d'imposition.
Ce contrôle se fait sans que vous ayez à lever le petit doigt, généralement entre janvier et avril. La banque vérifie l'éligibilité chaque année en avril, en interrogeant l'administration fiscale.
Concrètement, ce n'est jamais votre salaire net qui compte. C'est votre revenu fiscal de référence qui détermine votre éligibilité, et non votre revenu net imposable.
La ligne qui change tout : le fameux RFR
Sur l'avis d'imposition, une seule case fait ou défait votre LEP. Le RFR figure en première page de l'avis d'imposition, sur la ligne « Revenu fiscal de référence ».
Pour 2026, le seuil a été relevé mais reste modeste. Le revenu fiscal de référence ne doit pas dépasser 23 028 € pour une personne seule (1 part fiscale) et 35 326 € pour un couple (2 parts).
Chaque enfant ou situation familiale déplace le curseur. Chaque demi-part supplémentaire ajoute 6 149 € au plafond. Un parent isolé ou un couple avec deux enfants n'aura donc pas le même seuil qu'une personne seule.
La règle qui piège tout le monde : les deux années consécutives
C'est ici que se niche le vrai malentendu. Si le RFR dépasse le plafond, le LEP n'est pas fermé tout de suite. La réglementation prévoit une règle de grâce : il faut dépasser le seuil deux années consécutives pour perdre le droit au LEP.
une prime exceptionnelle ou une année de revenus plus élevés ne suffit pas à vous faire sortir du dispositif. Si les revenus d'une année deviennent supérieurs au plafond, le LEP peut toutefois être conservé si les revenus de l'année suivante repassent en dessous du seuil. Le fait de percevoir des revenus exceptionnels sur une seule année n'empêche donc pas de conserver son livret.
Mais si le dépassement se répète l'année suivante, la sanction devient automatique. Si le RFR dépasse le plafond deux années de suite, la banque est tenue de procéder à la clôture du LEP au 31 mars de la deuxième année suivante. Concrètement, si vous dépassez le plafond avec votre RFR 2024 puis votre RFR 2025, votre LEP sera clôturé au 31 mars 2027.
La Banque de France elle-même confirme ce mécanisme sans zone grise. La clôture est automatique si vous dépassez pendant deux années consécutives le plafond de ressources correspondant à votre situation.
Ce que vous perdez vraiment en fermant votre LEP
Le taux du LEP n'a rien d'anecdotique face au reste de l'épargne réglementée. Le taux du LEP a reculé à 2,50% net depuis le 1er février, mais il reste le livret réglementé le mieux rémunéré, avec un écart d'un point maintenu avec le Livret A.
Sur un plafond de dépôt maximal, la différence se chiffre en dizaines d'euros chaque année. Un LEP plein à 10 000 € rapporte 250 € brut par an au taux 2026, soit 80 € de plus qu'un livret A au même montant.
Et ces intérêts échappent totalement au fisc, sans démarche à faire. Les intérêts du livret d'épargne populaire sont exonérés d'impôt sur le revenu et de prélèvements sociaux, sans plafond de montant et sans condition particulière, et n'apparaissent dans aucune case de la déclaration annuelle.
Perdre son LEP, c'est donc perdre un rendement net imbattable sur une épargne disponible à tout moment, sans durée de blocage ni frais de sortie.
Comment éviter la mauvaise surprise l'an prochain
La meilleure parade reste la plus simple : surveiller sa propre ligne de RFR chaque printemps, avant même que la banque ne le fasse. C'est bien la case "nombre de parts" de votre avis d'imposition qu'il faut regarder avant de conclure trop vite.
Un changement de situation familiale peut faire basculer les plafonds sans même que vos revenus n'aient bougé. Un parent isolé, une naissance, ou le rattachement d'un enfant peuvent faire basculer le nombre de parts et donc les plafonds applicables.
Bonne nouvelle pour 2026 : les seuils ont suivi l'inflation, ce qui limite les sorties "mécaniques" du dispositif. Les seuils ont été relevés avec l'adoption du budget 2026, une revalorisation indexée sur l'inflation qui vise justement à éviter qu'une hausse "normale" de revenus fasse sortir mécaniquement des épargnants du dispositif.
Un détail échappe souvent aux titulaires inquiets : même clôturé, le LEP ne fait perdre aucun intérêt déjà acquis. Les sommes versées jusqu'à la fermeture conservent leur rémunération nette d'impôt, et rien n'empêche de replacer ensuite ce capital sur un Livret A ou un LDDS, cumulables sans limite avec un LEP tant qu'il existe. La vraie perte, c'est celle du futur : impossible de rouvrir un LEP la même année civile après une clôture, sauf en transférant l'antériorité vers une autre banque.
Sources : bourseinside.fr | droit-finances.commentcamarche.com