

Au décès du salarié, le contrat collectif s’arrête immédiatement pour les ayants droit. La loi Évin offre une protection : 12 mois de maintien des garanties, à condition de demander dans les 6 mois. Passé ce délai, seul un contrat individuel reste possible, souvent à tarif bien plus élevé.
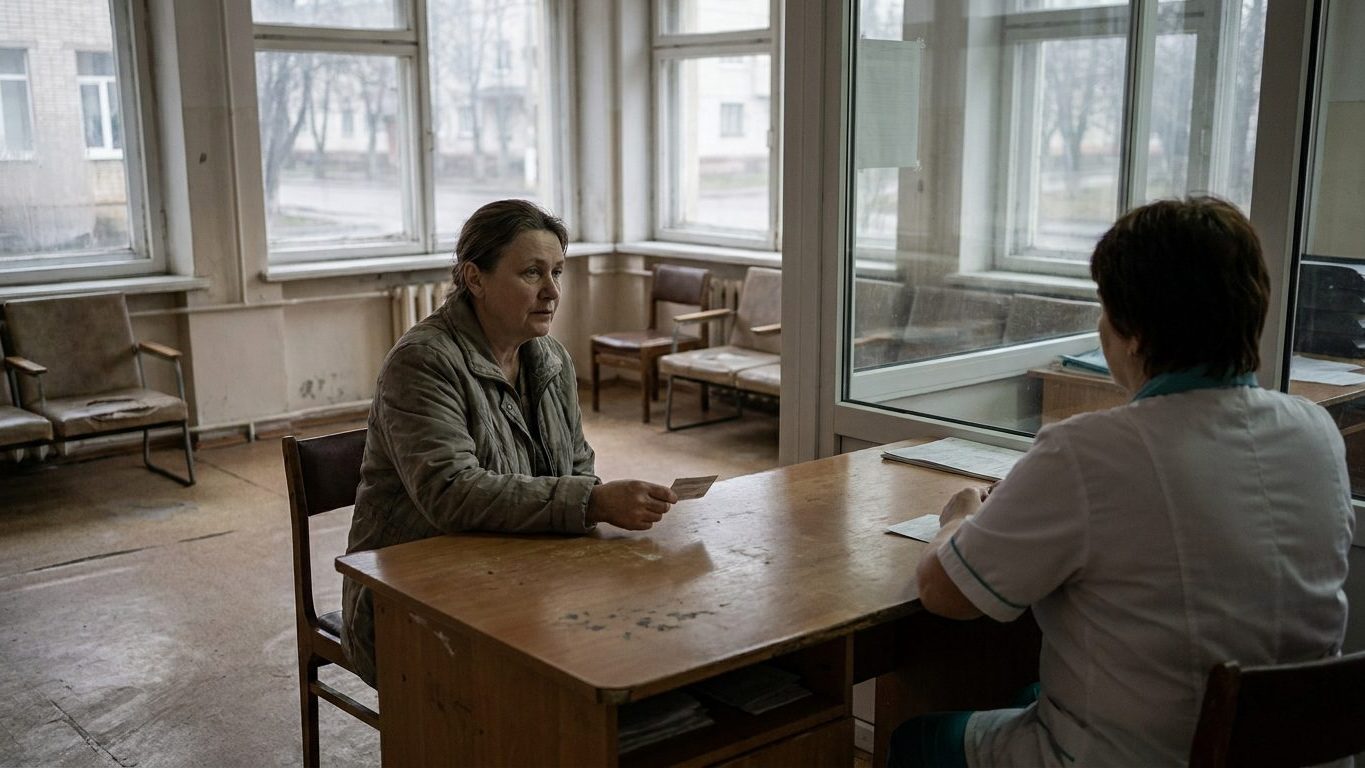
J’ai présenté la carte de mutuelle de mon mari à l’accueil de l’hôpital : à la complémentaire santé, on m’a expliqué ce qui s’était arrêté le jour de son décès

Par
À retenir
- Le contrat collectif s'arrête le jour du décès du salarié pour tous les ayants droit.
- La loi Évin permet un maintien de 12 mois si la demande est faite dans les 6 mois suivant le décès.
- Après 6 mois, seul un contrat individuel classique reste possible, à un coût jusqu'à trois fois plus élevé.
- Les garanties de prévoyance sont exclues du maintien loi Évin, seuls les frais de santé sont couverts.
La carte glissée dans le portefeuille, un réflexe qui trahit
Elle est restée dans son portefeuille, cette carte de mutuelle au nom de son mari. Un réflexe presque mécanique, quand on se présente à l'accueil d'un hôpital et qu'on cherche une couverture pour les frais qui s'annoncent.
L'agente d'accueil tape le numéro d'adhérent, attend l'écran suivant. Rien ne s'affiche comme prévu. Elle demande alors de patienter, le temps d'appeler directement l'organisme de complémentaire santé pour vérifier la situation du contrat.
Le contrat s'était arrêté le jour même du décès.
Ce que le contrat collectif couvre, et jusqu'où
Une mutuelle d'entreprise fonctionne comme un contrat collectif : elle couvre le salarié affilié, mais aussi son conjoint et ses enfants inscrits comme ayants droit. Tant que le salarié reste en poste, la famille entière profite de cette couverture, souvent plus avantageuse qu'un contrat individuel classique. C'est tout l'intérêt du système, et c'est aussi sa fragilité.
Le lien juridique qui protège la famille repose sur l'affiliation du salarié lui-même. Sa disparition rompt ce lien du jour au lendemain, et les garanties du contrat collectif cessent immédiatement pour les ayants droit. Ce n'est pas une négligence de l'organisme assureur, c'est le mécanisme même du contrat collectif qui s'applique dès que l'assuré principal n'est plus affilié. Heureusement, un dispositif légal vient limiter la casse pour la famille survivante.
Ce dispositif porte un nom précis : la loi Évin, votée en décembre 1989 pour éviter les ruptures brutales de couverture santé.
Douze mois pour souffler, à condition de le demander à temps
Les ayants droit d'un salarié décédé, comme le conjoint ou les enfants, peuvent bénéficier du maintien des garanties pour une durée minimale de 12 mois à compter du décès, dès lors qu'ils étaient couverts par le contrat collectif au moment du décès. Ce maintien n'a rien d'automatique : il s'agit d'un nouveau contrat individuel, calé sur les garanties du contrat collectif, mais qui doit être sollicité par la famille elle-même.
Le délai pour agir est court, et sans marge de manœuvre.
Les ayants droit doivent en faire la demande dans les 6 mois suivant le décès, l'assureur devant ensuite adresser une proposition de maintien dans les 2 mois après avoir été informé. Passé ce délai de six mois, la porte se referme : l'organisme n'a plus l'obligation de proposer ce maintien. C'est précisément ce que l'agente au téléphone a expliqué, en détaillant la fenêtre encore ouverte pour régulariser la situation. Le contrat qui en résulte reprend les mêmes prestations que le contrat collectif, mais à la charge financière du bénéficiaire.
Passé le délai, un contrat individuel à un tarif différent
Une fois les douze mois écoulés, ou le délai de demande manqué, il n'existe plus qu'une option : souscrire un contrat individuel classique, sur le marché ouvert. Le tarif n'a alors plus rien à voir avec celui négocié par l'entreprise.
Un contrat collectif profite d'une mutualisation entre salariés actifs, souvent jeunes et en bonne santé, ce qui fait baisser mécaniquement le coût pour chacun. Un contrat individuel senior, lui, se négocie seul, sans cette mutualisation d'entreprise, avec des cotisations calculées sur l'âge et l'état de santé du seul souscripteur.
La différence se chiffre parfois du simple au triple.
Ce que répond l'organisme de complémentaire santé
Au téléphone, l'organisme de complémentaire santé a confirmé point par point ce que la loi prévoit : le contrat collectif s'arrête à la date du décès, un nouveau contrat individuel peut être proposé pour maintenir les mêmes garanties, et la demande doit être formalisée avant l'échéance des six mois. L'organisme a aussi précisé que cette proposition arrive généralement par courrier, dans les deux mois suivant son information du décès par l'employeur. Sans démarche active de la famille, rien ne se déclenche automatiquement. C'est là que beaucoup de foyers perdent un temps précieux, en pensant que la couverture se poursuit d'elle-même.
Le conseiller a également rappelé une nuance souvent ignorée : ce maintien ne concerne que la complémentaire santé, pas les garanties de prévoyance éventuellement associées au contrat.
La portabilité classique, celle réservée aux anciens salariés inscrits à l'assurance chômage, ne s'applique pas ici : elle concerne un tout autre cas de figure. Pour les ayants droit d'un salarié décédé, c'est bien le dispositif de la loi Évin qui s'applique, avec ses conditions propres. Confondre les deux mécanismes fait perdre un temps précieux dans une période déjà éprouvante.
La démarche à ne pas manquer
Contacter l'organisme de complémentaire santé dans les jours qui suivent le décès reste le geste le plus utile. Une demande écrite, avec l'acte de décès en pièce jointe, permet de sécuriser la date de départ du délai.
Attendre la première facture d'hôpital pour s'en préoccuper, c'est prendre le risque de découvrir le problème trop tard.
Garder une trace écrite de chaque échange facilite les démarches si l'organisme tarde à envoyer sa proposition de maintien. Comparer ensuite le tarif du contrat loi Évin avec une offre individuelle classique n'a rien d'absurde : certains contrats individuels seniors s'avèrent parfois plus compétitifs sur la durée, selon l'âge et les besoins de soins. Le réflexe de conserver la carte dans le portefeuille reste compréhensible, mais il ne remplace jamais un appel passé à temps auprès de l'assureur. Ce sont deux démarches complémentaires, l'une administrative, l'autre pratique.
Rien n'empêche non plus de solliciter plusieurs devis avant de trancher. La décision engage un budget santé pour plusieurs années.
Un dernier détail mérite d'être connu avant de signer quoi que ce soit : les garanties de prévoyance, comme le capital décès ou les rentes d'invalidité, sont systématiquement exclues de ce maintien loi Évin. Seule la partie frais de santé au sens strict, consultations, hospitalisation, pharmacie, continue d'être couverte par ce dispositif. Pour tout le reste, il faudra chercher ailleurs.
Sources : solimut-mutuelle.fr | aesio.fr | mcommemutuelle.com