


Un chèque barré ne peut pas être transmis à un tiers par simple signature au dos. Cette règle, méconnue depuis des décennies, remonte aux années 1970 et verrouille complètement les transferts informels. Découvrez les trois solutions qui fonctionnent vraiment.
J’ai voulu donner un chèque reçu à mon petit-fils en l’endossant : la banque l’a refusé net parce qu’une mention sur le papier changeait tout

Par
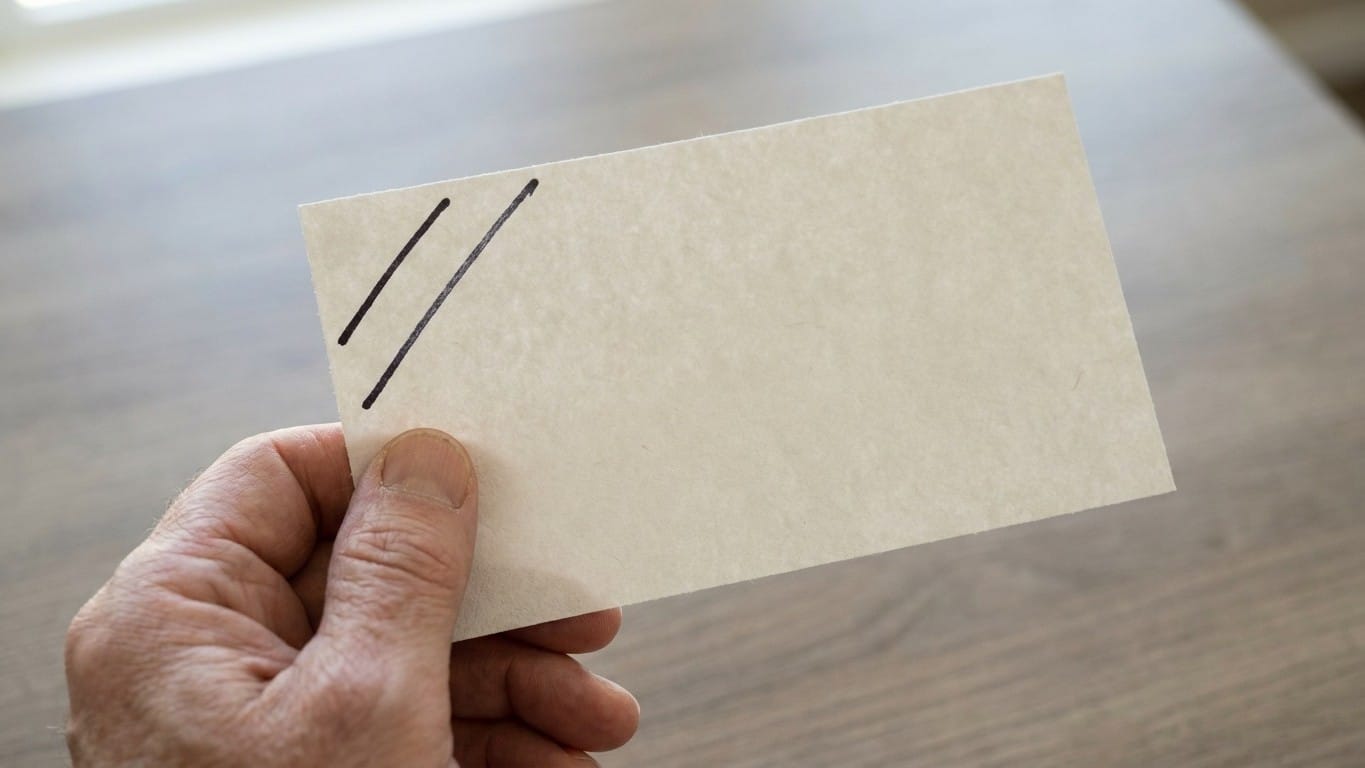
Un chèque de 900 euros reçu en cadeau, une signature apposée au dos avec la meilleure intention du monde : transmettre cette somme à son petit-fils qui vient d'obtenir son permis. Au guichet, la réponse tombe sans appel. Impossible d'encaisser ce titre sur un autre compte que celui du bénéficiaire désigné. La raison ne tient ni à un caprice de conseiller ni à une nouvelle procédure interne, mais à une mention imprimée sur le papier que presque personne ne remarque : le barrement.
À retenir
- Ces deux petites lignes sur le chèque activent une règle juridique qui paralyse tout transfert
- La confusion vient d'une pratique populaire qui a survécu à la loi depuis cinquante ans
- Trois solutions existent pour vraiment transférer l'argent sans se heurter au mur bancaire
Deux traits obliques qui verrouillent tout
Ces deux petites lignes parallèles tracées sur le recto du chèque, souvent en haut à gauche, ne sont pas décoratives. Elles activent une règle prévue par le code monétaire et financier, qui interdit purement et simplement la transmission du titre à un tiers. L'article L131-45 du Code monétaire et financier dispose qu'un chèque barré est « non endossable sauf au profit d'un établissement de crédit aux fins d'encaissement ». Concrètement, la signature apposée au dos par le grand-parent bénéficiaire ne sert qu'à une chose : lui permettre de déposer le chèque sur son propre compte, en le remettant à sa banque pour encaissement.
D'où la confusion, entretenue depuis des décennies par un usage populaire qui a survécu à la loi. Signer au dos d'un chèque libellé à son nom pour le déposer sur son propre compte, ce n'est pas juridiquement « endosser » : c'est ce qu'on appelle l'acquitter, alors qu'endosser consiste à transmettre le chèque à un tiers. Deux gestes qui produisent le même geste physique, un paraphe au verso, mais deux effets radicalement opposés sur le plan juridique. Celui qui croit « passer la main » sur son chèque ne fait en réalité que confirmer sa propre créance, rien de plus.
Une règle née dans les années 1970, pas un excès de zèle récent
Cette rigidité n'a rien d'une lubie bancaire contemporaine. La bascule remonte à la fin des années 1970 : la loi de finances pour 1979 autorise les banques à délivrer des formules de chèques barrées d'avance et rendues non transmissibles par voie d'endossement, sauf au profit d'une banque, d'une caisse d'épargne ou d'un établissement assimilé. Depuis, le barrement systématique est devenu la norme absolue, au point que la plupart des usagers n'ont jamais tenu entre leurs mains un chéquier non barré de toute leur vie.
La logique derrière ce verrouillage tient en une phrase : empêcher qu'un chèque volé ou égaré circule de main en main comme un billet de banque, sans traçabilité ni contrôle d'identité. Un chèque non barré existe pourtant encore, mais il relève presque de la curiosité administrative. Ce type de chèque est soumis à un droit de timbre de 1,50 euro et nécessite une demande écrite et motivée à sa banque, depuis 2024 toutes les feuilles doivent être barrées par défaut, seules les demandes écrites et motivées autorisent un chéquier non barré. Autant dire qu'aucune agence ne délivrera ce type de formule pour dépanner un virement familial de dernière minute. D'ailleurs, le chèque lui-même perd du terrain année après année : les Français ont signé 784 millions de chèques en 2024, pour un montant total de 392 milliards d'euros, mais ce moyen de paiement ne représente plus que 2 % des paiements scripturaux hors espèces, contre 12 % en 2014 et 23 % en 2006. Un déclin silencieux qui explique pourquoi la règle du barrement, pourtant vieille de presque cinquante ans, prend encore certains usagers par surprise.
Ce qui marche vraiment pour transmettre une somme à un proche
Trois solutions tiennent réellement la route quand il s'agit de faire passer de l'argent à un petit-fils, une nièce ou un ami sans se heurter à ce mur juridique. Le virement bancaire arrive en tête : instantané ou presque, traçable, sans ambiguïté sur le bénéficiaire final. Il suffit de disposer de l'IBAN du destinataire, une donnée qui se communique aujourd'hui en toute simplicité par messagerie sécurisée.
Le chèque de banque, ensuite, séduit pour les montants importants, mais attention à l'anticipation. Un chèque de banque n'est en principe pas endossable, le porteur ne pourra donc pas le transférer, il n'aura qu'une seule option, l'encaisser pour son compte, il faut donc l'établir directement au nom du bon destinataire dès la demande à l'agence, pas après coup. Impossible, là encore, de corriger le tir une fois le titre émis. Reste la solution la plus simple socialement, celle qui évite tout débat de guichet : redemander à l'émetteur d'établir un second chèque, ou mieux, un virement, directement au nom du bénéficiaire final. Un détour de quelques jours, certes, mais qui évite l'aller-retour frustrant en agence.
Une nuance mérite d'être signalée pour les couples mariés ou pacsés sous compte joint : la règle s'assouplit légèrement dans ce cas précis. Sur un compte joint, un chèque peut être endossé et encaissé par un seul titulaire de ce compte, sans que l'autre cotitulaire ait besoin d'intervenir. Une souplesse qui ne s'étend cependant jamais au-delà du cercle des cotitulaires officiels : dès qu'un tiers extérieur au compte entre en jeu, même un petit-fils très aimé, le barrement reprend tous ses droits.
Sources : masculin.com | passion-entrepreneur.com