


Quand votre commune est reconnue en catastrophe naturelle pour sécheresse, l’assurance ne couvre pas tout. La loi impose une franchise de 1 520 € sur votre facture, quel que soit votre assureur. Vous avez 30 jours pour déclarer les dégâts après publication de l’arrêté au Journal officiel.
J’ai vu les fissures s’ouvrir sur ma façade après l’été sec et ma commune a été reconnue sinistrée : à l’assurance, on m’a expliqué la somme qui resterait quand même pour moi

Par
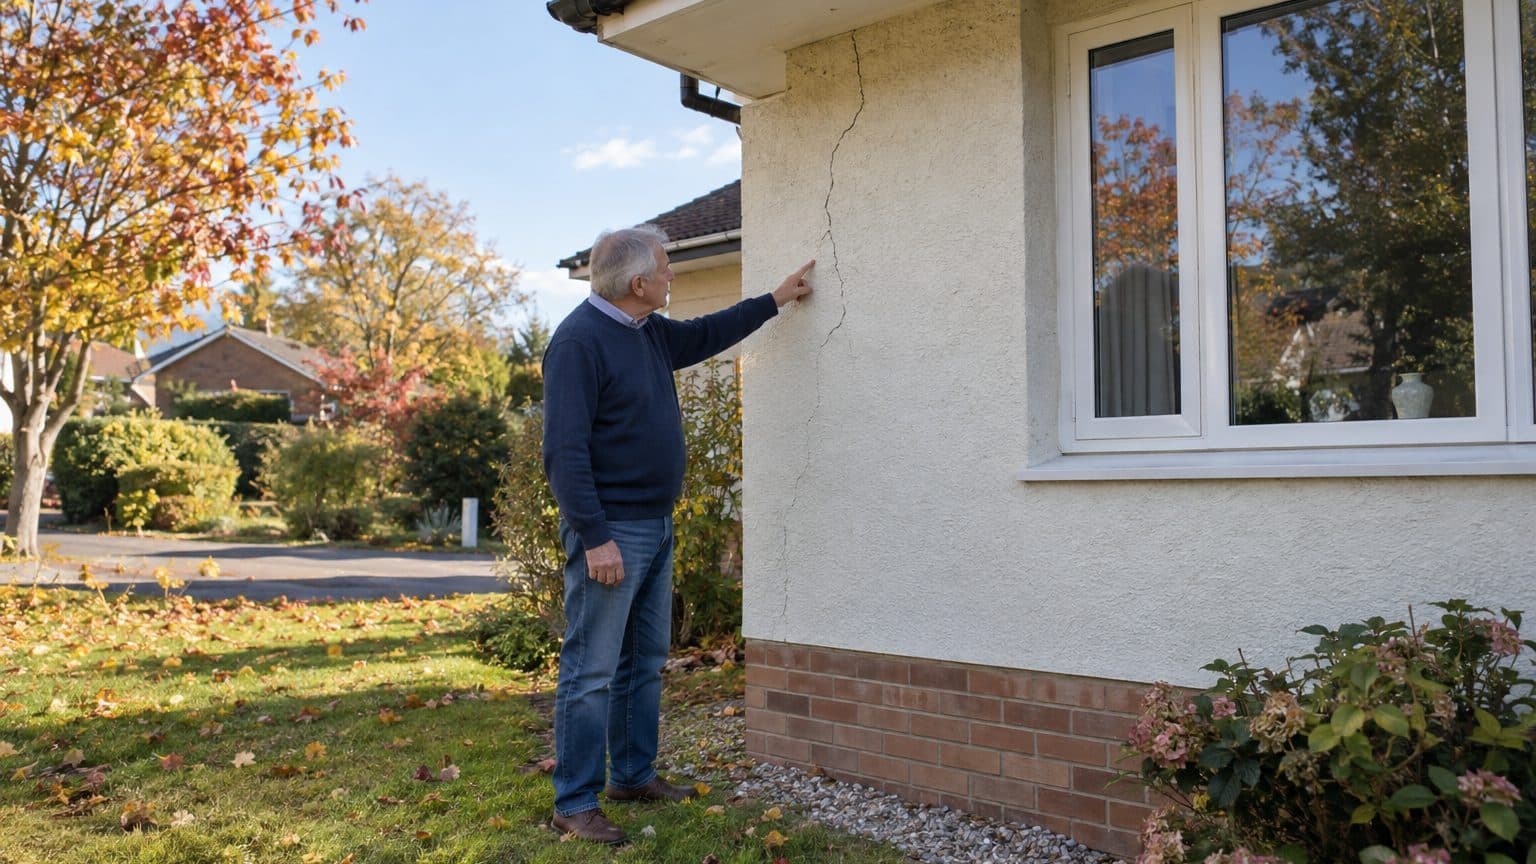
L'arrêté publié au Journal officiel ne règle pas la facture. Pour des fissures de sécheresse sur une maison individuelle, la loi laisse 1 520 € à votre charge, quel que soit votre assureur. Les autres catastrophes naturelles s'arrêtent à 380 €.
Cette somme est retranchée de l'indemnité, jamais ajoutée après coup.
À retenir
- La franchise légale de 1 520 € pour fissures de sécheresse se déduit de l'indemnité, jamais ajoutée après coup.
- La reconnaissance de votre commune en catastrophe naturelle ouvre le droit à garantie, mais n'assure pas le versement sans expertise sur place.
- Le délai de déclaration est de 30 jours à partir de la publication au Journal officiel, à envoyer par lettre recommandée.
Une reconnaissance qui ouvre un droit, pas un chèque
Beaucoup de propriétaires lisent « commune reconnue en catastrophe naturelle » comme « dossier pris en charge ». La réalité est plus sèche. La garantie est incluse d'office dès que votre contrat comporte une garantie incendie ou dégât des eaux, mais elle ne joue que si un arrêté interministériel a constaté l'état de catastrophe naturelle. La sécheresse doit en outre être la cause déterminante des fissures, ce que l'expert mandaté par l'assureur apprécie sur place.
Un défaut de fondations, un arbre planté trop près ou un défaut de construction peuvent donc entrer dans la discussion. La reconnaissance de la commune ne dit rien de l'origine des fissures chez vous.
1 520 € : un montant fixé par la loi, pas par votre assureur
Le principe figure à l'article L125-2 du Code des assurances, et le montant dans les clauses types de l'annexe I de l'article A125-1. La franchise est de 1 520 € pour les mouvements de terrain consécutifs à la sécheresse ou à la réhydratation des sols, contre 380 € pour les autres aléas. Vous ne pouvez ni la négocier ni la racheter par une option, et elle est identique d'un assureur à l'autre.
Depuis le 4 juillet 2025, la modulation qui pouvait doubler ou tripler la franchise ne s'applique plus aux particuliers. Elle reste réservée aux collectivités territoriales.
Prenons un exemple chiffré, sans prétendre qu'il vous ressemble. Si l'expert évalue les réparations à 8 000 €, vous touchez 6 480 €. Si le chiffrage tombe à 3 000 €, l'indemnité n'est plus que de 1 480 €. Les fissures superficielles sont donc celles pour lesquelles la garantie rapporte le moins.
Trente jours, pas un de plus
Le délai de déclaration court à partir de la publication de l'arrêté au Journal officiel, et non du jour où la fissure est apparue. Il est de 30 jours depuis la loi n° 2021-1837 du 28 décembre 2021, qui l'a porté de 10 à 30 jours. Si un site vous parle encore de dix jours, sa source est périmée.
Pour l'arrêté publié le 22 septembre 2026, la limite tombe le 22 octobre.
Nous sommes le 5 octobre : il reste dix-sept jours aux propriétaires concernés par ce texte. La déclaration s'envoie de préférence par lettre recommandée avec accusé de réception, ce qui vous laisse une preuve datée. Joignez-y un état estimatif des dommages et les photos prises avant tout nettoyage ou réparation.
Ce qui se passe après la déclaration
L'assureur informe l'assuré et désigne un expert dans le mois qui suit la déclaration. Il dispose ensuite d'un mois, après le rapport définitif, pour formuler sa proposition d'indemnisation. D'après les fiches pratiques, une provision peut être versée sous deux mois et le solde sous trois mois.
Le relogement d'urgence est pris en charge depuis le 1er novembre 2023, ce qui compte si la maison devient inhabitable. Gardez des photos datées, y compris des fissures qui progressent d'une semaine à l'autre. Un écartement mesuré au réglet et noté chaque semaine donne à l'expert une chronologie précise.
Commune non reconnue, locataire : les autres cas
Si votre commune ne figure pas dans l'arrêté, un recours contre le refus est possible dans les deux mois suivant la publication, soit jusqu'au 22 novembre 2026 pour ce texte. La demande de reconnaissance passe par la mairie, d'où l'intérêt de lui signaler vos dégâts sans attendre.
Les locataires signalent les biens mobiliers abîmés à leur propre assureur et préviennent leur propriétaire pour le bâti. Le propriétaire occupant vérifie d'abord que sa commune figure bien dans l'arrêté pour la période de sécheresse concernée. Cette période est indiquée nommément dans le texte, avec le phénomène retenu.
Quand l'assurance ne suffit pas
Un refus de garantie ou une indemnité jugée trop basse ne ferment pas le dossier. Une contre-expertise reste possible, de même que la garantie décennale contre le constructeur ou l'action en vice caché contre le vendeur, deux voies aux conditions différentes. Un avocat en droit immobilier saura dire laquelle tient la route dans votre cas. Selon les contrats, la protection juridique de votre assurance habitation peut prendre en charge une partie de ces frais.
Chaque recours a ses propres délais, à vérifier tôt.
Ce que vous pouvez faire dès cette semaine
Vérifiez d'abord que votre commune figure dans l'arrêté du Journal officiel, ou demandez la liste à la mairie. Envoyez ensuite votre lettre recommandée avant le 22 octobre, sans attendre d'avoir un devis d'artisan en main. Photographiez chaque fissure avec un repère de taille à côté.
Relisez aussi votre contrat : seule une assurance multirisque habitation couvre ce risque, ce qui exclut les contrats limités à la responsabilité civile.
Un dernier point pèse sur la facture : la franchise se déduit de l'indemnité calculée par l'assureur, pas des travaux que vous engagerez. Si votre artisan facture plus que le chiffrage de l'expert, l'écart s'ajoute à vos 1 520 €. Demandez un devis avant de signer, puis comparez-le ligne à ligne avec le rapport d'expertise.
Sources : verbateam.org | mops-secheresse.fr | kohenavocats.fr