


Une clôture arrachée par une tempête ne se divise pas automatiquement en deux, contrairement à une idée reçue largement répandue entre voisins. La nature juridique de la clôture—mitoyenne ou privative—détermine entièrement qui paie, bien avant que l’assurance n’entre en jeu. Quelques centimètres de différence suffisent à transformer une charge partagée en obligation exclusive.
« Je pensais que la clôture abîmée par la tempête se partageait en deux » : ce qui décide vraiment qui paie la réparation

Par
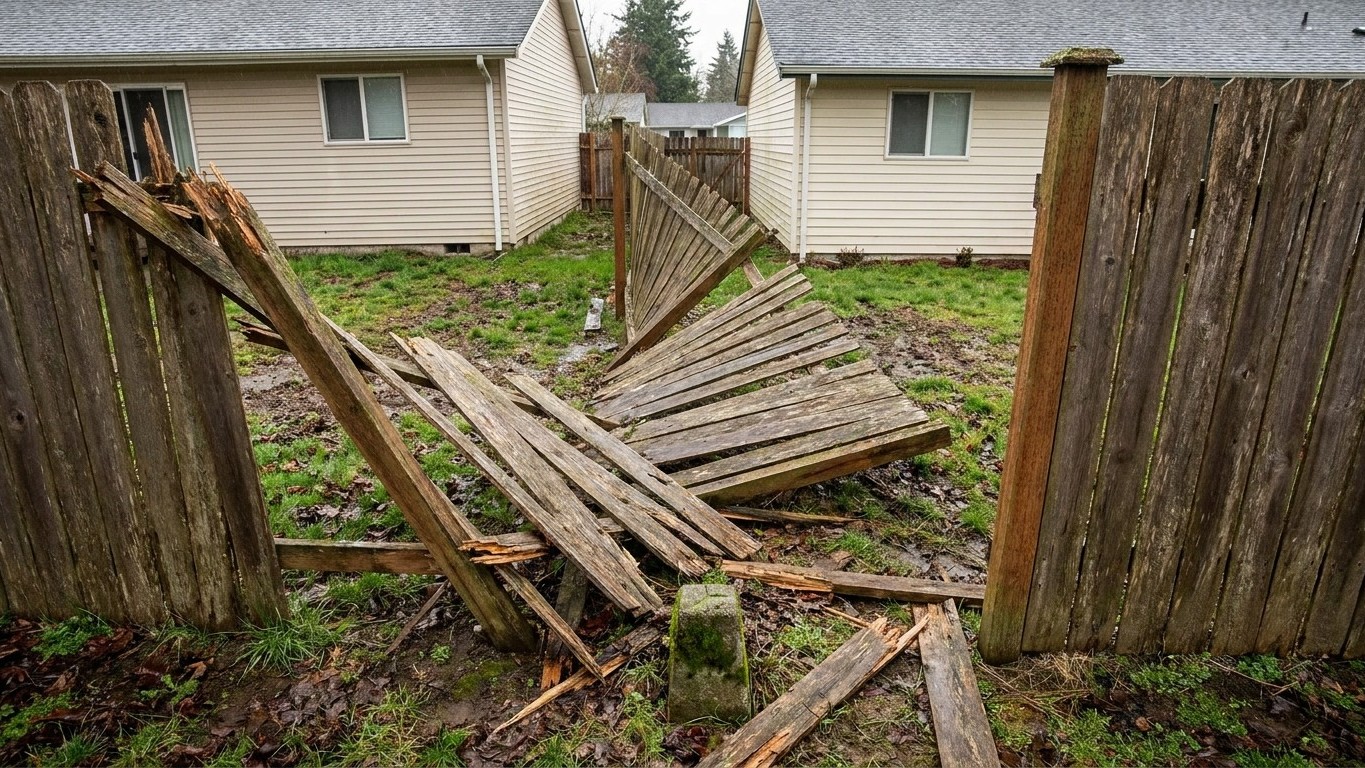
Une clôture arrachée par une tempête ne se répare pas forcément à deux, moitié-moitié. Tout dépend d'abord de sa nature juridique, mitoyenne ou privative, avant même de parler d'assurance.
Cette croyance d'un partage automatique en cas de dégât circule beaucoup entre voisins. Elle repose sur une confusion entre la solidarité de bon voisinage et la règle de droit, qui elle est bien plus précise.
À retenir
- Mitoyenne ou privative ? Cette distinction change tout et dépend de quelques centimètres seulement
- L'assurance tempête exige une preuve précise : des rafales à 100 km/h selon Météo-France, pas votre ressenti
- Vous avez seulement 5 jours ouvrés pour déclarer le sinistre, un délai qui coûte cher s'il est oublié
Mitoyenne ou privative : la question qui change tout
L'article 653 du Code civil précise que la clôture est mitoyenne lorsqu'elle est édifiée en limite séparative pour séparer deux terrains appartenant à des propriétaires distincts. C'est cette implantation exacte sur la ligne de séparation qui fait basculer la clôture dans le régime partagé.
À l'inverse, si elle est posée à quelques centimètres en retrait sur votre propriété, elle vous appartient entièrement. Une différence de quelques centimètres suffit donc à transformer un partage légal en charge exclusive.
Pour trancher, il faut remonter aux preuves matérielles. Le plan cadastral, l'acte de vente et un bornage contradictoire signé par les deux parties sont les éléments de preuve principaux pour établir la limite réelle.
En l'absence de titre clair, la loi prévoit tout de même une présomption utile. Un mur construit à cheval sur la limite séparative est souvent présumé mitoyen en zone urbaine, sauf preuve contraire, selon l'article 653 du Code civil.
Quand la mitoyenneté est établie, le partage devient une obligation légale
Une fois la mitoyenneté prouvée, la règle du partage n'est plus une option de courtoisie. En principe, les frais de construction et d'entretien d'une clôture mitoyenne sont partagés par moitié entre les deux propriétaires, selon l'article 655 du Code civil.
Cela concerne la pose initiale, les réparations importantes et le remplacement en fin de vie. Une clôture couchée par le vent entre donc typiquement dans cette catégorie des réparations importantes.
Un propriétaire peut aussi choisir de sortir seul de cette copropriété particulière. Il est possible que l'un des propriétaires souhaite se soustraire à son obligation d'entretien en renonçant à son droit à la mitoyenneté par acte notarié.
Attention à un cas fréquent après une tempête : la surélévation. Le Code civil prévoit que le propriétaire qui exhausse seul un mur mitoyen paie les frais de surélévation et l'entretien de la partie ajoutée, une règle qui protège le voisin qui n'a ni demandé ni besoin de cette hauteur supplémentaire.
Le rôle de l'assurance habitation face aux dégâts de tempête
La clôture privative comme la part mitoyenne peuvent relever de votre contrat multirisque habitation, à condition d'avoir été déclarées. Si la clôture extérieure, arrachée par le vent, n'est pas déclarée, elle ne sera pas couverte en cas de dommage.
L'indemnisation ne se déclenche pas pour n'importe quel coup de vent. La garantie tempête s'active généralement lorsque les rafales de vent dépassent 100 km/h, mesurés par la Station Météo-France la plus proche du lieu du sinistre.
Cette valeur n'est pas anodine à prouver soi-même. Un vent de 100 km/h ne correspond pas à la vitesse devant être atteinte à votre domicile mais au seuil que la vitesse des vents doit dépasser à la station de mesure de Météo France la plus proche du lieu de survenance du sinistre.
Certains contrats sont plus souples, d'autres plus stricts. Il est utile de savoir également que certains assureurs le fixent à 100 km/h, mais que cela dépend du contrat et de votre assureur.
Pour appuyer le dossier, un document officiel fait souvent la différence. Un certificat d'intempéries peut être demandé par l'assureur, délivré par Météo-France ou d'autres organismes spécialisés, qui atteste des conditions météorologiques au moment du sinistre.
Le délai de déclaration, un détail qui coûte cher s'il est oublié
Contrairement à d'autres démarches administratives, ici le compteur tourne vite. Si vous subissez des dommages suite à une tempête, vous devez déclarer le sinistre à votre assureur dans les 5 jours ouvrés qui suivent l'événement.
La déclaration reste heureusement simple à effectuer. Vous pouvez effectuer cette déclaration par courrier recommandé avec accusé de réception, par téléphone ou en vous rendant directement dans une agence de votre assureur, et certaines compagnies autorisent même la déclaration en ligne.
Ce délai de 5 jours ouvrés se distingue d'un autre régime, celui des catastrophes naturelles. La déclaration de sinistre doit être faite dans les 5 jours pour la garantie tempête, contre 10 jours pour la catastrophe naturelle.
Vétusté et exclusions : ce que l'assurance ne rembourse pas à neuf
Même une garantie activée ne signifie pas remboursement intégral au prix du neuf. L'indemnisation est basée sur la valeur de reconstruction, avec remboursement en rééquipement à neuf ou selon vétusté.
Une vieille clôture en bois posée depuis vingt ans ne sera donc pas remplacée à sa valeur d'origine. L'assureur applique un coefficient de vétusté qui réduit d'autant l'indemnisation versée, sauf option spécifique souscrite au contrat.
Si le voisin refuse de payer sa part
Le refus d'un voisin de contribuer ne bloque pas la réparation. Si votre voisin refuse de participer financièrement alors qu'il en a l'obligation légale, vous pouvez avancer l'intégralité des frais et lui adresser une demande de remboursement de la moitié.
Si le dialogue reste sourd, la procédure s'écrit noir sur blanc. En cas de refus persistant, une mise en demeure par lettre recommandée puis une saisine du tribunal judiciaire sont les étapes suivantes.
Avant d'en arriver là, l'amiable reste largement préférable. Dans la grande majorité des cas, un accord amiable est possible et préférable à toute procédure.
Un dernier détail mérite d'être gardé en tête pour la prochaine tempête : les dommages causés par la pluie qui s'infiltre après coup, une fois la clôture ou la toiture percée, ne sont couverts que dans une fenêtre temporelle très courte, généralement entre 24 et 72 heures après l'événement selon les contrats. Passé ce délai, l'assureur peut estimer que le lien de causalité avec la tempête n'est plus établi, même si la clôture, elle, est bien tombée le jour même du coup de vent.
Sources : blog.qoridor.fr | millastuces.com