

Une femme découvre à l’accueil de la clinique que sa complémentaire ne prend pas en charge la chambre individuelle qu’elle croyait couverte. Cet article décortique les conditions de remboursement, les pièges contractuels et les démarches à accomplir avant une hospitalisation.
Je pensais que ma complémentaire couvrait la chambre individuelle : à l’accueil de la clinique, on m’a détrompé le matin même

Par
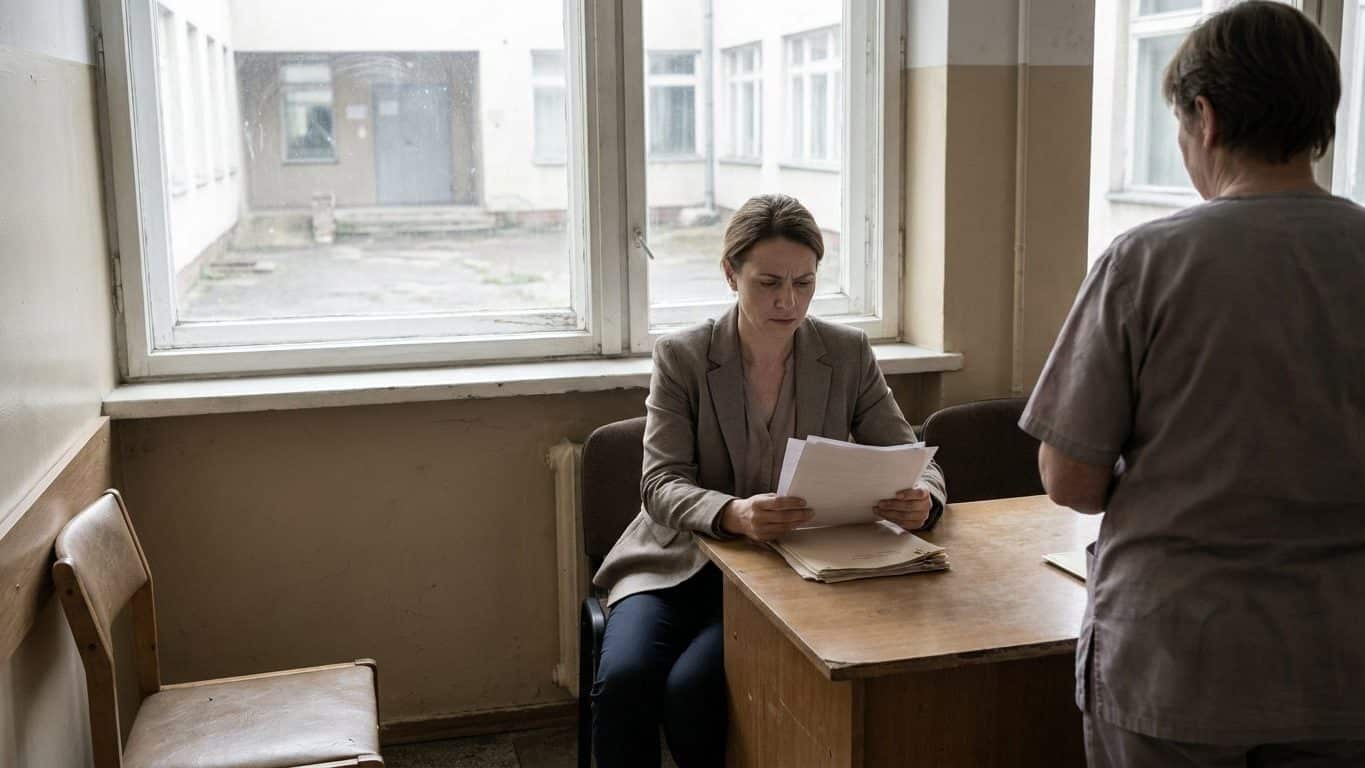
Le guichet d'admission de la clinique sent le café et le papier glacé des dépliants d'assurance. Une femme en blouse claire me tend un formulaire à trois volets, un stylo bille accroché par une ficelle, et une case à cocher en bas de la deuxième page. Derrière moi, deux ou trois personnes patientent, leur propre dossier sous le bras, et j'ai l'impression désagréable de retarder tout le monde en lisant vraiment ce qu'on me demande de signer.
« Vous souhaitez la chambre individuelle avec supplément, ou vous prenez ce qui est disponible ? » La question tombe comme une évidence administrative, sans dramatisation, mais elle me prend au dépourvu.
Je réponds que ma mutuelle couvre ça, depuis toujours, sans même vérifier. L'hôtesse d'accueil hausse légèrement les sourcils, pas moqueuse, juste habituée. Elle me montre la ligne du formulaire : le supplément est à ma charge sauf accord préalable de ma complémentaire, et personne ici ne peut savoir à ma place ce que prévoit mon contrat.
À retenir
- La chambre individuelle est un supplément de confort dont la couverture dépend entièrement du contrat complémentaire, jamais un droit automatique.
- Le forfait journalier remboursé varie considérablement selon le niveau de garantie choisi et peut être limité par an ou selon le type d'hospitalisation.
- Seul le tableau de garanties en ligne indique précisément ce qui est couvert ; il faut le consulter avant l'admission, pas au guichet.
Une ligne de contrat que je n'avais jamais ouverte
Voilà vingt ans que je paie une cotisation mensuelle sans jamais dérouler le tableau de garanties jusqu'au chapitre hospitalisation. Je pensais, comme beaucoup, que « bonne mutuelle » signifiait automatiquement chambre seule remboursée. Ce n'est pas si simple.
Une chambre particulière est une chambre simple non demandée par l'assuré et pour laquelle il n'y a aucun supplément à payer, tandis qu'une chambre individuelle est une chambre simple demandée, pour laquelle un supplément est à payer. La nuance sémantique compte, parce que c'est précisément ce supplément demandé qui active, ou non, une ligne spécifique du contrat.
Contrairement aux soins médicaux, la chambre individuelle relève d'un supplément de confort dont la prise en charge repose uniquement sur le contrat complémentaire. ce n'est jamais un droit automatique, c'est une option contractuelle.
La chambre particulière n'est pas soumise à l'obligation de prise en charge par l'Assurance Maladie. Elle reste entièrement suspendue à ce que j'ai signé, il y a des années, sans forcément le mesurer.
Un poste qui varie énormément d'un contrat à l'autre
La plupart des assureurs proposent un remboursement de la chambre individuelle dans leurs contrats de complémentaire santé, dans certaines limites et selon le niveau de garantie, généralement sous forme d'un montant journalier forfaitaire. Ce forfait peut exister, ou pas, selon la formule choisie au moment de la souscription.
Certains contrats prévoient un plafond de jours par an, au-delà duquel le supplément revient intégralement à ma charge. D'autres distinguent l'hospitalisation avec nuitée de la chirurgie ambulatoire, avec des montants différents selon le cas.
L'hospitalisation ambulatoire fait souvent l'objet d'un forfait distinct, parfois plus faible, la maternité peut bénéficier du même forfait ou d'un montant spécifique, et un plafond annuel de jours limite la prise en charge au-delà duquel la chambre revient à la charge de l'assuré. Trois lignes, trois logiques différentes, dans un seul et même contrat.
Rien ne garantit que mon niveau de garantie inclue ce poste. Rien ne garantit non plus qu'il l'exclue totalement.
Le tableau de garanties, seul document qui vaille
Pour connaître le montant de sa participation pour une chambre particulière, il faut se reporter à son tableau de garanties, généralement accessible dans l'espace personnel en ligne de sa complémentaire. C'est ce document, et lui seul, qui fait foi le jour de l'admission.
Le guichet de la clinique ne l'a pas sous la main. La secrétaire d'accueil ne connaît pas mon contrat, elle connaît seulement le tarif de l'établissement.
La ligne « chambre particulière » du tableau indique le forfait pris en charge en euros par jour, à comparer au tarif de l'établissement où l'on est hospitalisé pour connaître son reste à charge. C'est un calcul simple, à condition de le faire avant, pas devant le stylo bille de l'accueil.
J'aurais pu ouvrir cette application depuis mon canapé, un mois plus tôt. Je ne l'ai pas fait.
Demander un devis avant le jour J
Il est conseillé de préparer son hospitalisation en amont et d'obtenir un devis détaillé afin d'anticiper le montant à payer. La clinique elle-même peut fournir cette estimation sur simple demande, généralement auprès du bureau des admissions.
Il est aussi conseillé de contacter le service des admissions de l'hôpital pour connaître le prix d'une chambre particulière et déterminer ainsi l'adéquation de sa couverture mutuelle avec les frais prévisibles. Ce coup de fil, anodin, aurait suffi à m'éviter la surprise du matin même.
La chambre particulière doit, si possible, être demandée avant l'entrée en hospitalisation afin d'augmenter les chances de pouvoir en bénéficier. Une question de disponibilité autant que de couverture, en réalité.
Le geste qui change tout : l'appel avant, pas le jour même
Le vrai réflexe, celui que personne ne m'avait soufflé, aurait été d'appeler ma complémentaire dès la date d'hospitalisation programmée connue. Pas pour demander « si c'est remboursé », question trop vague pour obtenir une réponse utile, mais pour demander une prise en charge écrite, précisant le forfait applicable et sa durée.
Le passage opérationnel consiste à demander un devis et un accord écrit avant admission. Un document papier ou un mail, quelque chose qui engage la mutuelle avant que je pose un pied dans le hall d'entrée.
Certaines complémentaires transmettent directement cet accord à l'établissement, qui ajuste alors la facturation sans avance de frais de ma part. D'autres me laissent gérer seul, avec remboursement après coup sur justificatif.
Une fois signé à l'accueil, la conversation est terminée
Ce matin-là, j'ai coché la case, payé le supplément moi-même, et laissé filer la discussion. Le stylo bille a fait son travail, la file d'attente derrière moi aussi.
Une fois le formulaire d'admission signé, il n'y a plus d'espace pour négocier ni pour revenir en arrière sur ce choix. La ligne engagée à l'accueil devient la référence administrative du séjour, quel que soit ce que mon tableau de garanties aurait pu dire si je l'avais consulté deux semaines plus tôt.
La prochaine fois qu'une date d'hospitalisation apparaîtra sur mon agenda, mon premier geste ne sera pas de préparer un sac. Ce sera d'ouvrir mon espace adhérent, chercher le mot « chambre particulière » dans le tableau de garanties, et décrocher le téléphone avant que quiconque me tende un stylo bille.