


Un simple appel à la banque pour bloquer un chèque en raison de travaux mal exécutés peut constituer un délit puni de cinq ans d’emprisonnement et 375 000 euros d’amende. Le Code monétaire et financier n’autorise que quatre motifs précis d’opposition : perte, vol, fraude ou procédure judiciaire. Les litiges commerciaux n’en font pas partie, et les tribunaux appliquent des sanctions réelles aux contrevenants.
« Mon artisan avait bâclé le chantier, j’ai bloqué le chèque » : au guichet, on m’a expliqué que ce geste pouvait me coûter 375 000 € d’amende

Par
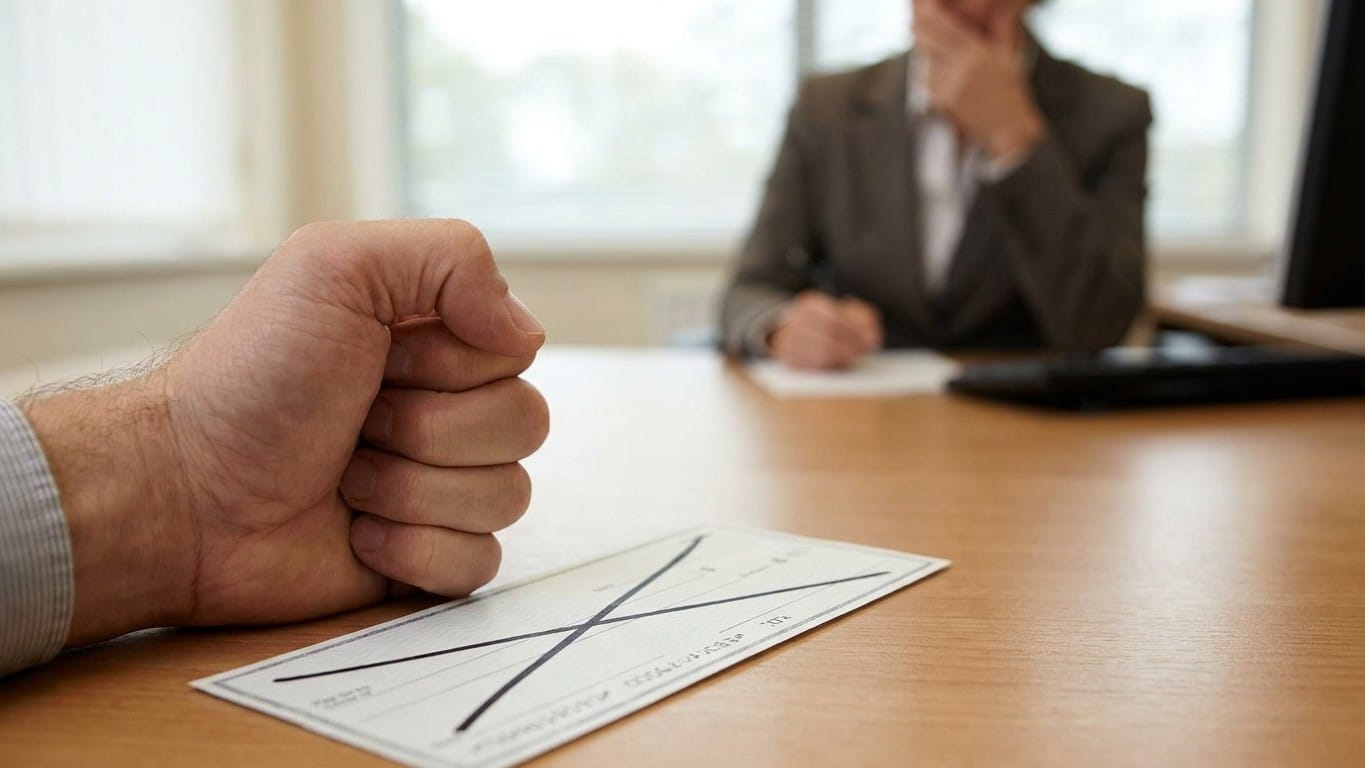
Un chèque de 1 800 euros bloqué après un carrelage mal posé et des joints qui craquellent trois semaines plus tard : voilà le réflexe qui a mené ce lecteur au guichet de sa banque, convaincu de protéger son argent. La conseillère, elle, a été formelle. Ce simple appel constitue un délit puni de cinq ans d'emprisonnement et 375 000 euros d'amende. Pas une exagération commerciale pour dissuader un client mécontent, mais la lettre exacte du Code monétaire et financier, un texte hérité d'un décret-loi de 1935 et jamais modifié sur ce point précis.
Le réflexe, pourtant, semble frappé au coin du bon sens. Un artisan disparaît après avoir encaissé l'acompte, une prestation ne correspond pas à ce qui avait été promis, alors pourquoi ne pas simplement stopper le paiement, comme on annulerait un virement ? Le droit français répond par une fin de non-recevoir catégorique, et c'est précisément ce décalage entre l'intuition et la loi qui piège chaque année des milliers de particuliers.
À retenir
- La loi française interdit formellement de bloquer un chèque pour un litige avec un artisan ou un prestataire
- Quatre motifs seulement sont légaux : perte, vol, fraude ou procédure judiciaire contre le tireur
- Les vraies solutions passent par les réserves écrites, la mise en demeure et la justice, jamais par le chéquier
Quatre motifs, pas un de plus
L'article L.131-35 du Code monétaire et financier donne la liste limitative des cas dans lesquels le tireur peut former opposition : perte du chèque, vol du chèque, utilisation frauduleuse du chèque, procédure de sauvegarde, de redressement ou de liquidation judiciaire à l'encontre du tireur. Aucun autre cas ne peut justifier une opposition. Un chantier bâclé, une livraison qui ne vient jamais, un service non conforme : rien de tout cela ne figure dans cette liste fermée. Il est interdit de faire opposition à un chèque en raison d'un litige avec la personne à qui l'on a remis un chèque et notamment parce que le bien livré ou le service rendu ne serait pas conforme.
La logique du législateur n'a rien d'arbitraire, même si elle paraît sévère un siècle plus tard. Le chèque devait rester un instrument de paiement quasi irrévocable, faute de quoi tout le système de confiance commerciale s'effondrerait : imaginez un artisan qui livrerait chaque chantier en se demandant si le client, mécontent d'un détail, va simplement appuyer sur pause. Le texte tranche donc net, sans nuance pour les malfaçons, les retards ou les promesses non tenues.
Pourquoi la banque n'arrête rien au guichet
Le point que personne n'explique clairement au moment de décrocher le téléphone, c'est le rôle réel de l'établissement bancaire. L'auteur de l'opposition doit préciser le motif pour lequel il forme opposition, et la banque doit vérifier que le tireur a formé opposition pour un motif prévu à l'article L.131-35 du Code monétaire. Le devoir de vérification de la banque se limite uniquement au fait que le tireur invoque un motif valable, mais elle n'a pas à vérifier l'exactitude du motif. Concrètement, si le client déclare « vol » ou « fraude » alors qu'il s'agit en réalité d'un différend avec son artisan, l'opposition sera enregistrée sans qu'aucun conseiller ne vienne contredire le motif invoqué.
Cette neutralité du banquier n'efface pourtant rien de la responsabilité pénale de celui qui a menti sur le motif. Tout banquier doit informer par écrit les titulaires de compte des sanctions encourues en cas d'opposition fondée sur une autre cause que celles prévues au présent article. C'est exactement ce courrier, ou cette mise en garde orale, que notre lecteur a reçu au guichet. La banque avertit, mais elle n'empêche pas le client de se mettre lui-même en tort.
Le vrai coût d'une opposition abusive
Le texte pénal ne laisse aucune place à l'interprétation. Est puni d'un emprisonnement de cinq ans et d'une amende de 375 000 euros, le fait pour toute personne d'effectuer après l'émission d'un chèque, dans l'intention de porter atteinte aux droits d'autrui, le retrait de tout ou partie de la provision, par transfert, virement ou quelque moyen que ce soit, ou de faire dans les mêmes conditions défense au tiré de payer. Pour une entreprise qui commettrait le même geste, l'addition grimpe encore : lorsque le délit est commis par une personne morale, celle-ci encoure une peine d'amende de 1.875 000 €.
À cela s'ajoutent des sanctions annexes qui touchent directement le quotidien bancaire. L'opposition illicite par une personne physique est un délit puni de 5 ans d'emprisonnement et 375.000 € d'amende, ainsi que la peine complémentaire d'interdiction d'émettre des chèques pour une durée de 1 à 5 ans. Autant dire une double peine : plus de chéquier, et un dossier qui grince chaque fois qu'il faut renégocier une ligne de crédit. Dans les faits, rassurons tout de même les lecteurs les plus inquiets : les tribunaux appliquent rarement le maximum pour un litige de quelques centaines ou milliers d'euros, la justice tenant compte de l'intention réelle et du montant en jeu. Mais le simple fait que la sanction existe suffit à faire réfléchir à deux fois avant de décrocher le téléphone.
L'artisan lésé, de son côté, n'a pas besoin d'attendre des mois pour récupérer son dû. Le banquier est tenu d'informer son client des sanctions encourues en cas d'opposition fondée sur une autre cause, et la procédure de mainlevée de l'opposition permet à la partie lésée de saisir le juge des référés afin que soit levée l'opposition, dès lors qu'elle a la capacité de démontrer que l'opposition n'a pas été formée pour l'une des raisons citées par la loi. En clair, une procédure d'urgence, rapide, qui débouche généralement sur un déblocage des fonds en quelques jours, avec en prime des frais de justice à la charge de celui qui a bloqué le chèque sans motif valable.
Que faire face à un chantier raté
La bonne parade existe, mais elle ne passe jamais par le téléphone donné à la banque. Avant même de signer le devis, mieux vaut prévoir une retenue de garantie contractuelle, un pourcentage du montant total conservé jusqu'à la levée des réserves constatées à la réception des travaux. Une fois le chantier terminé, émettre des réserves écrites précises sur le procès-verbal de réception reste la meilleure arme juridique, bien plus solide qu'un blocage de chèque qui se retournera contre son auteur. Reste ensuite la mise en demeure par lettre recommandée, puis, si l'artisan ne réagit pas, la médiation de la consommation ou une action en justice fondée sur la garantie décennale pour les désordres les plus graves.
Un détail mérite d'être connu avant de signer le prochain devis : les banques elles-mêmes facturent cette opération d'opposition, entre 10 et 20 euros pour un chèque unique et jusqu'à 25 à 30 euros pour une série de chèques ou un chéquier complet. Un geste qui coûte donc déjà de l'argent au moment même où il expose, sans le savoir, à une amende sans commune mesure avec le montant du litige initial.
Sources : esspace.fr | esspace.fr