


Chaque année, votre cotisation mutuelle augmente sans explication. Une partie de cet argent alimente une cotisation de solidarité intergénérationnelle, décidée par les partenaires sociaux sans vote des adhérents. Comprendre ce prélèvement invisible est essentiel pour maîtriser votre budget santé.
Pourquoi de plus en plus de complémentaires santé prélèvent une cotisation que personne n’a jamais votée

Par
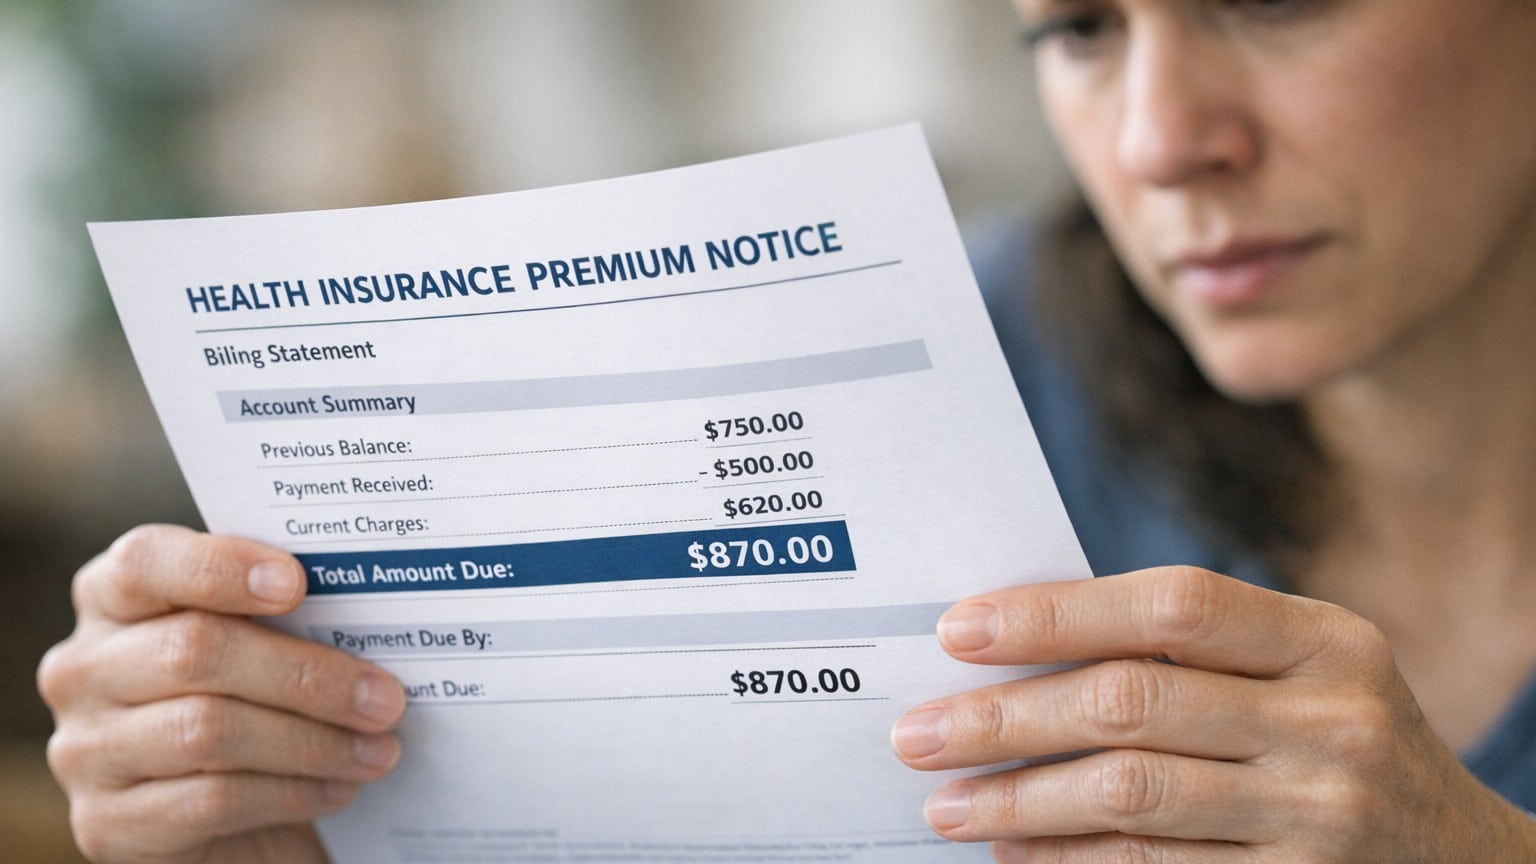
Chaque janvier, le relevé de prélèvement arrive. La cotisation a encore augmenté. +8 % en 2024, +6 % en 2025, et personne dans votre entourage ne semble vraiment comprendre pourquoi. Parmi les lignes qui composent votre prime, une en particulier mérite qu'on s'y arrête : une cotisation de solidarité intergénérationnelle, introduite dans le sillage des négociations sociales de 2023, que ni les adhérents d'une mutuelle individuelle ni les salariés en contrat collectif n'ont eu l'occasion de voter directement.
À retenir
- Une cotisation de solidarité intergénérationnelle s'ajoute discrètement à votre prime, financée par les actifs pour contenir la hausse des cotisations des retraités
- Ce mécanisme a été décidé par les partenaires sociaux en 2023, sans consultation directe des assurés individuels ou salariés
- Les complémentaires santé ont enregistré leur premier déficit technique depuis 2011, forçant le recours à ces mesures de rééquilibrage
Ce que votre relevé ne vous dit pas clairement
Le principe est pourtant simple à énoncer : une fraction de votre cotisation, de l'ordre de 1 à 3 % selon les contrats, est fléchée vers un mécanisme de solidarité entre générations. En clair, les actifs et les jeunes adhérents contribuent à contenir la hausse des cotisations des retraités et des seniors, dont le risque santé est, mécaniquement, plus élevé.
Ce mécanisme s'appuie sur le cadre posé par l'ANI (Accord National Interprofessionnel) et ses prolongements dans la protection sociale complémentaire (PSC). Un accord national interprofessionnel désigne un texte négocié et signé par les partenaires sociaux, représentants des entreprises et des salariés, qui s'applique à l'ensemble des secteurs d'activité au niveau national. Concrètement : ce sont les syndicats et les organisations patronales qui négocient, pas vous. Votre signature n'est pas requise.
La question de la visibilité est au cœur du problème. Les organismes d'assurance font office de percepteurs, collectent et reversent ; si l'opération est opaque pour l'assuré, elle ne l'est pas pour son portefeuille. Ce mouvement d'argent existe bel et bien, mais il reste largement invisible sur les relevés de cotisations, noyé dans une cotisation globale peu détaillée.
Pourquoi ce mécanisme a-t-il été activé maintenant ?
La réponse tient à une double pression : démographique d'un côté, financière de l'autre. En 2023, les organismes complémentaires ont versé 34,9 milliards d'euros de prestations, après 32,8 milliards en 2022, soit une augmentation de 6,4 %, à un rythme supérieur à celui de la consommation de soins et de biens médicaux. Les dépenses ont donc accéléré plus vite que la consommation de soins en général.
Résultat : en 2023, le résultat technique en santé des organismes complémentaires est devenu négatif pour la première fois depuis 2011. Un secteur qui se retrouve en déficit technique n'a d'autre choix que de rééquilibrer ses comptes. D'où les hausses tarifaires à répétition, et d'où ce besoin croissant de mutualiser les risques entre générations pour éviter que les cotisations des retraités n'explosent littéralement.
Car le vrai sujet, du point de vue des seniors, est là. Les retraités sont parmi les plus exposés à ce phénomène : ils ne bénéficient plus de la participation de l'employeur pour la mutuelle entreprise, qui allège l'impact financier de la complémentaire durant la vie active. Sans mécanisme correcteur, les contrats seniors enregistrent des augmentations pouvant atteindre 20 % en raison de la fréquence et du coût plus élevé des soins nécessaires à cet âge.
La cotisation de solidarité intergénérationnelle est donc, techniquement, une mesure protectrice pour les assurés de 60 ans et plus. Mais ce n'est pas ainsi qu'elle est perçue lorsqu'elle apparaît, sans explication, dans une prime déjà en hausse.
Une mécanique qui s'est durcie avec les réformes de 2023-2024
Le mouvement a pris de l'ampleur avec la réforme de la Protection Sociale Complémentaire (PSC), notamment dans la fonction publique d'État. La couverture complémentaire proposée comporte des dispositifs de solidarité, notamment envers les bénéficiaires retraités, financés par l'ensemble des bénéficiaires des contrats. Cette solidarité se traduit pour les retraités par un plafonnement de leurs cotisations. Concertement, ce plafond évolue par paliers : 100 % de la cotisation d'équilibre la première année, 125 % la deuxième, 150 % les troisième à cinquième années, puis 175 % les années suivantes, et les cotisations ne peuvent plus augmenter après l'âge de 75 ans.
Pour financer ce plafonnement, les ministères économiques et financiers ont mis en place un fonds d'aide spécifique. Ce fonds permettra de prendre en charge une partie de la cotisation des 30 % de retraités aux pensions les plus faibles, et sera alimenté par une cotisation additionnelle de 2 %, payée par l'ensemble des bénéficiaires du contrat collectif. Voilà le prélèvement en question, documenté noir sur blanc, sans que les adhérents individuels aient été consultés. Ce sont les partenaires sociaux qui ont tranché.
Cette logique ne se limite pas à la fonction publique. Dans le secteur privé, les contrats collectifs portent des clauses similaires, négociées au niveau des branches professionnelles. Les effets de réformes et de transferts de charges sans précédent vers les complémentaires santé déséquilibrent fortement les contrats et pèsent sur le niveau des cotisations de l'ensemble des acteurs, entreprises, salariés et assurés couverts en individuel.
Ce que vous pouvez faire concrètement
La première étape est de comprendre ce que vous payez réellement. Tout contrat dit "responsable et solidaire" supporte déjà une taxe de solidarité additionnelle (TSA). Les contrats de complémentaire santé sont soumis à la TSA qui représente environ 13,27 % des cotisations. Jusqu'en 2023, cette taxe finançait partiellement la Complémentaire Santé Solidaire ; à compter de 2024, l'intégralité du produit de la taxe est affectée au financement de la Sécurité sociale. À cela s'ajoute la cotisation de solidarité intergénérationnelle propre au contrat : deux prélèvements distincts, souvent confondus dans la ligne globale de votre avis d'échéance.
Ensuite, sachez que vous disposez d'un levier réel depuis la loi Résiliation Infra-Annuelle de 2019 : après un an d'adhésion, vous pouvez changer de mutuelle à tout moment. Comparer les contrats reste la meilleure façon de vérifier si la cotisation de solidarité pratiquée chez vous correspond à la moyenne du marché ou dépasse allègrement le raisonnable.
Enfin, une nuance que peu de commentateurs mentionnent : l'Assemblée nationale a validé début décembre 2025 une hausse de 2,05 % de la taxe sur les primes perçues par les complémentaires, et les mutuelles avaient immédiatement averti que cette mesure serait, au moins en partie, répercutée sur les consommateurs. La cotisation de solidarité intergénérationnelle n'est donc pas la seule ligne qui grossit discrètement : la pression fiscale sur les complémentaires, elle-même invisible pour l'assuré, porte une part de la hausse que l'on attribue trop vite à la seule logique mutualiste.
Sources : legifrance.gouv.fr | fonction-publique.gouv.fr