


Après la mort d’un titulaire, un compte bancaire inactif n’attend que trois ans avant d’être transféré à la Caisse des Dépôts et Consignations. Passé 30 ans sans réclamation, l’argent devient la propriété définitive de l’État. Découvrez comment récupérer ces sommes oubliées grâce au service Ciclade.
Un compte laissé sans héritier pendant trois ans après un décès ne reste pas à la banque : où part l’argent, et qui peut encore le réclamer

Par
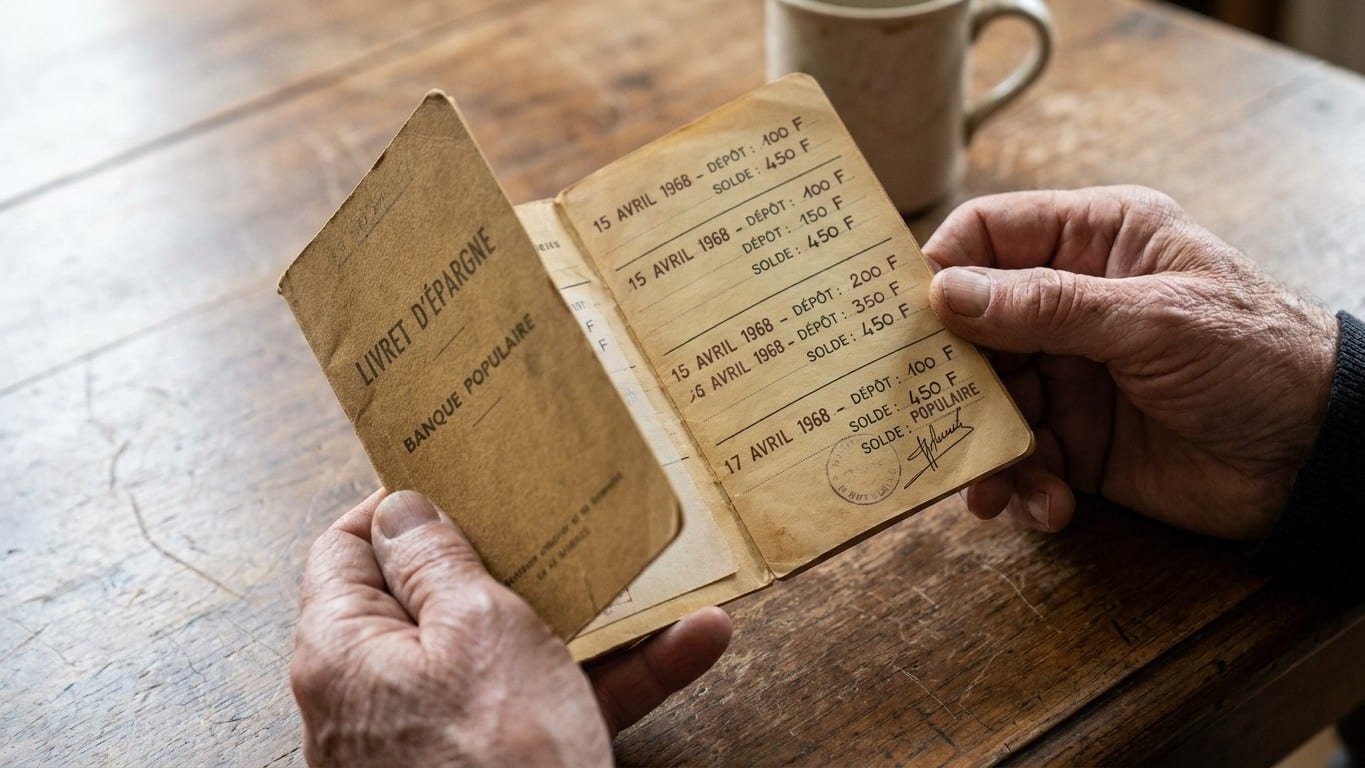
Un compte bancaire ne dort jamais éternellement dans les livres d'une banque, même après la mort de son titulaire. La loi prévoit le transfert des fonds à la Caisse des Dépôts et Consignations après 3 ans suivant le décès sans manifestation des ayants-droit. Passé ce cap, l'argent change littéralement d'adresse.
À retenir
- Pourquoi les banques transfèrent-elles les comptes décédés à une agence gouvernementale après seulement 3 ans ?
- Comment 9,71 milliards d'euros dorment dans les caisses de l'État sans être réclamés
- Existe-t-il vraiment un moyen simple de retrouver l'argent oublié d'un parent décédé avant qu'il ne soit trop tard ?
Trois ans, un chiffre qui ne doit rien au hasard
Ce délai de trois ans n'est pas arbitraire. Dans le cas où le titulaire du compte inactif est décédé, le délai avant transfert est ramené à 3 ans, contre dix ans pour un simple compte oublié par un titulaire toujours vivant.
La banque n'attend pas les bras croisés pendant ces trois années. Les établissements bancaires doivent recenser annuellement les comptes inactifs, vérifier que les titulaires sont toujours en vie en interrogeant le fichier des personnes décédées, et informer les personnes concernées des conséquences de cette inactivité.
Le compte n'attend pas non plus qu'un notaire se manifeste par hasard. Si aucune manifestation du notaire ou des ayants droit du client décédé n'a été constatée pendant trois ans à compter de la date du décès, les dépôts et avoirs qui figuraient sur les comptes du défunt sont transférés à la Caisse des Dépôts et Consignations.
La Caisse des Dépôts, gardienne pendant 27 ans
Une fois clôturé, le compte n'est pas effacé. Les sommes d'argent sont alors transférées à la Caisse des Dépôts et Consignations, dont la mission est d'en assurer la conservation, d'en rechercher les titulaires ou héritiers et d'en gérer la restitution.
Pour un décès, la durée de garde est précise. Si les ayants droit ne se manifestent pas dans les 3 ans suivant le décès, la banque transfère les fonds à la Caisse des Dépôts, qui les conserve alors 27 ans.
Additionnez les deux périodes et vous obtenez un chiffre rond. Après 30 ans d'inactivité et sans manifestation du titulaire, du souscripteur, des bénéficiaires ou ayants droit, l'argent est définitivement reversé à l'État ou aux collectivités d'outre-mer.
Trente ans, cela laisse le temps à un petit-enfant qui ne savait même pas que son grand-oncle avait un livret d'épargne de faire le lien. Mais le compteur, lui, tourne sans prévenir personne à domicile.
Comment mettre la main sur cet argent avant qu'il ne s'envole
Un service gratuit existe précisément pour ça. Ciclade est le seul service permettant de rechercher des sommes non réclamées ou oubliées, dites en déshérence, puis transférées par les établissements financiers à la Caisse des Dépôts.
La démarche tient en quelques clics. Il suffit de se rendre sur le site officiel de Ciclade et de remplir le formulaire de recherche avec les éléments d'identification : nom, prénom, date de naissance ou de décès, nationalité, dernière adresse connue, et si possible les références de comptes.
Un dossier simple se règle vite. Les délais moyens sont généralement de 2 à 3 mois pour un dossier simple, mais pour une succession non réclamée, les héritiers disposent d'un délai de 30 ans pour réclamer leur part avant que les fonds ne soient définitivement acquis à l'État.
Certains dossiers traînent davantage, notamment quand la parenté est lointaine. Pour les recherches les plus complexes, la Caisse des Dépôts indique que le délai de traitement peut atteindre ou dépasser 90 jours, un point à anticiper surtout si la succession implique plusieurs héritiers.
Un phénomène qui pèse des milliards
Les montants en jeu donnent le vertige. Au 31 décembre 2025, le montant total des sommes transférées par les banques à la Caisse des Dépôts s'élevait à 9,71 milliards d'euros.
Le flux ne se tarit pas d'une année sur l'autre. Sur la seule année 2025, 758 395 comptes bancaires ont fait l'objet d'un transfert.
Les restitutions progressent aussi, preuve que le réflexe Ciclade gagne du terrain. En 2025, 164,4 millions d'euros ont été restitués via Ciclade, et depuis la mise en service du dispositif en janvier 2017, près de 1,2 milliard d'euros ont déjà été reversés aux titulaires et ayants droit.
Ce succès relatif a un revers. La Caisse des Dépôts ne recherche pas les titulaires de comptes inactifs ni les bénéficiaires ou ayants droit de ces sommes, c'est à eux de faire la démarche, et personne ne viendra frapper à la porte.
Passé le délai, la porte se referme définitivement
Une fois les 27 ans écoulés à la Caisse des Dépôts, il n'y a plus de rattrapage possible. Passé ce délai, les fonds sont acquis à l'État, les ayants droit ne peuvent plus réclamer les fonds du défunt.
Ce mécanisme s'appelle une prescription acquisitive. À l'issue de cette période de conservation et en l'absence de toute demande de restitution, les sommes sont définitivement transférées à l'État qui en devient propriétaire.
Un livret d'épargne oublié, un vieux PEL, un contrat d'assurance-vie jamais mentionné en famille : ce genre d'oubli concerne des milliers de foyers chaque année, souvent sans qu'aucun héritier en soupçonne l'existence. Vérifier son nom sur Ciclade prend cinq minutes et ne coûte rien, ce qui en fait probablement l'un des réflexes les plus rentables qu'on puisse avoir après un décès dans la famille.
Sources : caisse-epargne.fr | consignations.caissedesdepots.fr | info.gouv.fr