


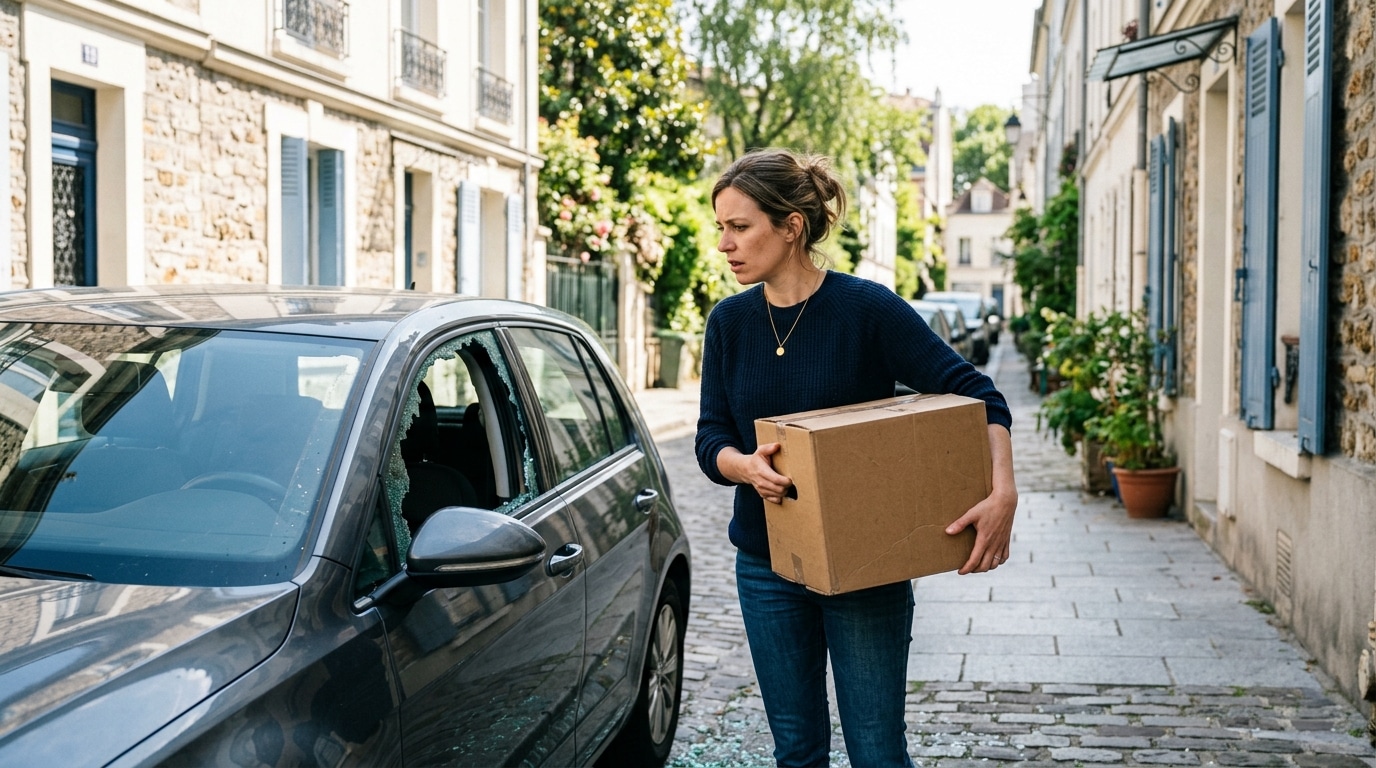
Un carton mal étiqueté, une caution à récupérer, un contrat internet à transférer… Dans la valse d’un déménagement, on oublie parfois l’essentiel : prévenir son assureur auto. Ce petit détail administratif, souvent relégué au bas de la to-do list, peut pourtant coûter très cher. Le cas d’une automobiliste ayant conservé son contrat à l’identique après un changement d’adresse illustre bien le piège : sa voiture, autrefois à l’abri dans un garage fermé, dormait désormais le long du trottoir. Résultat, au moment du vol, une partie de sa garantie s’est envolée avec le véhicule. Un scénario évitable, à condition de connaître quelques règles simples.
Un déménagement anodin qui a coûté cher : le piège de la garantie vol
Sur le papier, rien n’avait bougé : même contrat, même véhicule, même conductrice. Sauf que le lieu de stationnement habituel, lui, avait radicalement changé. Passer d’un box privé à une place sur la voie publique n’a l’air de rien, mais pour un assureur, c’est un tout autre risque. Le stationnement sert précisément à évaluer l’exposition au vol, au vandalisme et aux accrochages. Un garage fermé rassure, la rue expose. En cas de sinistre, si les informations initialement déclarées ne correspondent plus à la réalité, l’assureur peut appliquer une déchéance de garantie, autrement dit refuser tout ou partie de la prise en charge. C’est exactement ce qui s’est produit ici : la voiture volée était couverte selon les conditions d’un garage fermé, pas d’un trottoir de quartier.
Ce que dit vraiment la loi sur les changements de situation en cours de contrat
Le Code des assurances est clair sur ce point. L’assuré doit déclarer en cours de contrat toute circonstance nouvelle qui aggrave le risque ou qui rend inexactes les réponses fournies lors de la souscription. Le délai est court : quinze jours à partir du moment où l’on a connaissance du changement, et la déclaration doit se faire par lettre recommandée ou envoi recommandé électronique. Un changement d’adresse entre pleinement dans ce cadre, puisqu’il modifie généralement le lieu de stationnement et parfois même l’usage du véhicule. En clair : un changement de domicile, de lieu de stationnement habituel ou d’usage peut modifier le risque déclaré au moment de souscrire le contrat. Toutes les modifications n’entraînent pas mécaniquement une hausse de tarif, mais celles qui aggravent le risque doivent être signalées. Face à cette déclaration, l’assureur peut ajuster la prime à la hausse comme à la baisse, revoir les conditions de garantie, ou, dans les cas les plus extrêmes, résilier le contrat si le nouveau profil sort de ses critères. Ne rien dire, en revanche, expose à bien pire : un refus d’indemnisation au moment où l’on en a le plus besoin.
Les bons réflexes pour éviter la mauvaise surprise au moment du sinistre
La règle d’or tient en une phrase : toujours garder une trace écrite. Un message écrit à l’assureur, gardant une trace, permet d'éviter les litiges. Il ne faut pas non plus se laisser impressionner par la perspective d’une hausse de prime. Dans les faits, l’écart reste souvent modéré : pour une citadine tous risques avec un bonus de 50 %, la prime moyenne tourne autour de 491 euros pour un garage individuel fermé, contre 517 euros pour un stationnement sur voie publique, soit environ 5 % de différence. Plus surprenant, un parking collectif fermé peut grimper jusqu’à 535 euros, davantage qu’un stationnement en rue. Le coefficient bonus-malus reste de toute façon le paramètre qui pèse le plus lourd dans la facture. À noter que tous les assureurs ne raisonnent pas de la même manière : à la Maif par exemple, le lieu de stationnement ne fait pas varier le tarif, au nom de la mutualisation des risques. D’où l’intérêt, à chaque étape de la vie, de reprendre son contrat en main et de vérifier que les informations déclarées collent encore à la réalité.
Un déménagement, ce n’est pas seulement changer de rue, c’est parfois changer de profil aux yeux de son assureur. Prendre quinze minutes pour signaler sa nouvelle adresse et son nouveau lieu de stationnement, c’est s’épargner des mois de démarches en cas de sinistre. Et vous, savez-vous exactement ce qui figure sur votre contrat actuel, et si votre voiture y est décrite telle qu’elle dort vraiment ce soir ?