


Un billet glissé dans une carte d’anniversaire n’est jamais compté par le notaire grâce à la notion juridique de « présent d’usage ». Cette exception du Code civil protège les petits cadeaux familiaux de toute déclaration fiscale et de tout partage successoral, à condition de respecter deux règles simples : une occasion sociale établie et une somme proportionnée aux moyens du donateur.
Le cadeau d’anniversaire est un présent d’usage hors fiscalité successorale

Par
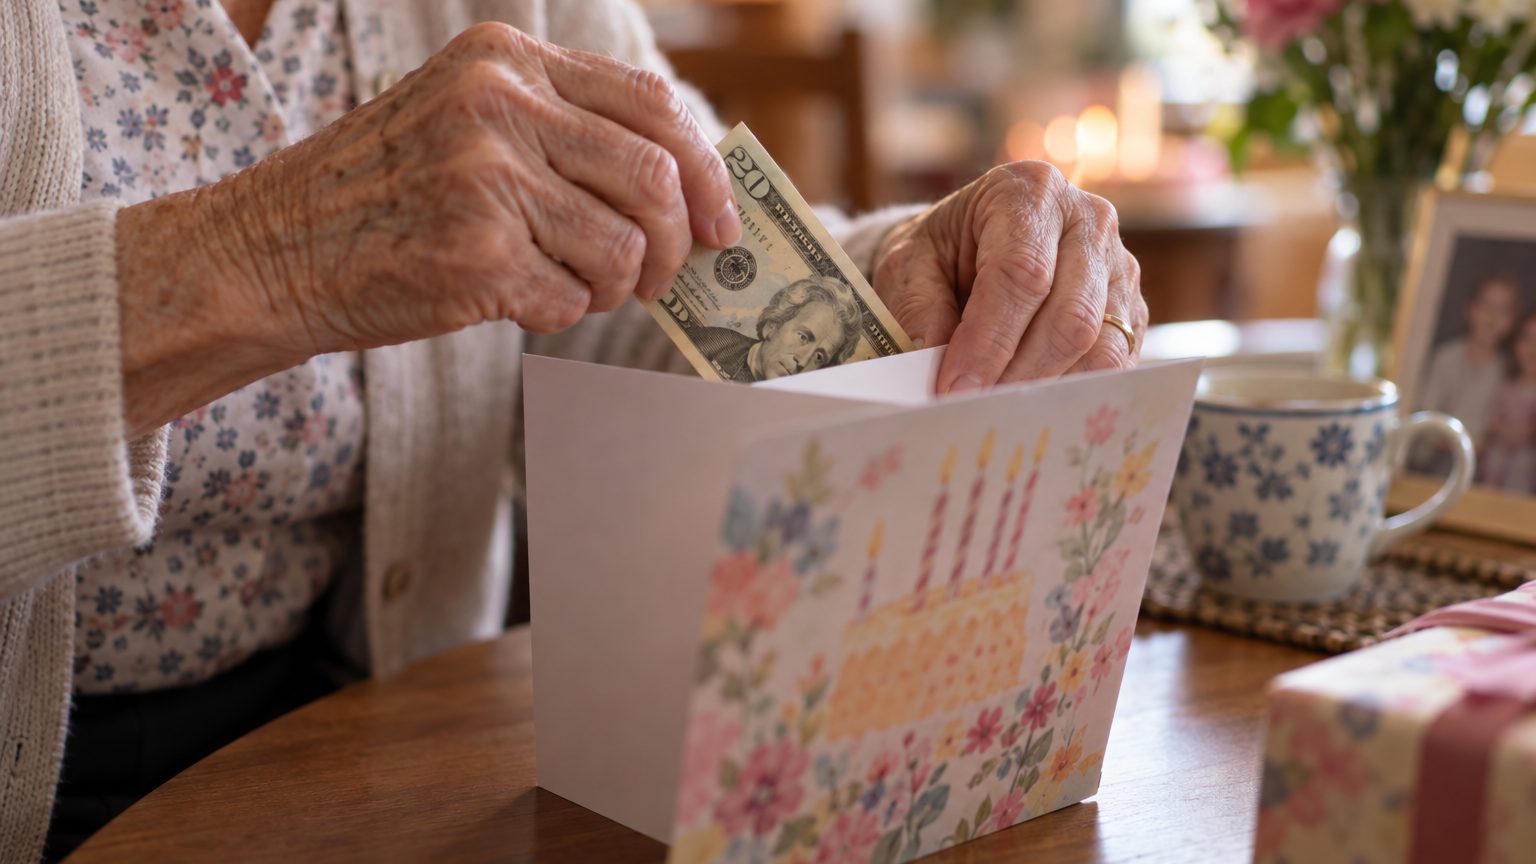
Un cadeau d'anniversaire offert à un proche n'a pas à être rapporté au partage de la succession ni déclaré au fisc : c'est un présent d'usage, que l'article 852 du Code civil exclut de la rapportabilité. La loi ne fixe aucun montant maximum : tout dépend du rapport entre la somme offerte et le patrimoine du donateur. L'occasion, elle, doit être réelle et socialement reconnue.
Qu'appelle-t-on un présent d'usage en droit successoral ?
L'article 852 du Code civil range les présents d'usage parmi les dépenses qui ne doivent pas être rapportées à la succession, sauf volonté contraire du disposant, aux côtés des frais de nourriture, d'entretien, d'éducation, d'apprentissage, des frais ordinaires d'équipement et de ceux de noces. Le cadeau glissé dans une enveloppe n'entre donc pas dans le calcul du partage : il n'est pas ajouté à la part de l'héritier qui l'a reçu, et les autres héritiers ne peuvent pas le réclamer.
C'est l'inverse d'un don manuel classique, où tout héritier venant à une succession doit rapporter ce qu'il a reçu du défunt par donation, directement ou indirectement. Le présent d'usage constitue une exception prévue par le texte.
Faut-il déclarer un cadeau d'anniversaire au fisc ?
Non. Les petits cadeaux offerts pour une occasion particulière comme un anniversaire, un mariage ou les fêtes de fin d'année ne doivent pas faire l'objet d'une déclaration, puisqu'ils ne sont pas considérés comme des donations. Aucun droit de donation n'est à régler.
Existe-t-il un montant maximum ?
Il n'existe aucun seuil légal fixe. L'article 852 du Code civil précise que le caractère de présent d'usage s'apprécie à la date où le cadeau est consenti et compte tenu de la fortune du disposant. C'est donc la proportion entre la somme et le patrimoine du donateur qui compte, pas la somme prise isolément.
Des repères indicatifs existent, sans valeur de barème : les notaires évoquent une valeur raisonnable au regard du patrimoine et des revenus, en moyenne 1 à 2 % du patrimoine ou 2 à 2,5 % des revenus annuels du donateur, des ordres de grandeur avancés par les praticiens, et non des seuils fixés par la loi. L'administration fiscale ne fixe aucune règle de proportionnalité et apprécie chaque situation au cas par cas.
Quelles occasions sont reconnues ?
Service-public.gouv.fr énumère les situations qui justifient un présent d'usage : un anniversaire, un mariage, une naissance, la réussite à un examen. L'usage social doit être réellement établi, et non inventé pour justifier un virement.
La Cour de cassation retient deux éléments : des cadeaux faits à l'occasion de certains événements, conformément à un usage, et n'excédant pas une certaine valeur. L'événement et la modération : retirez l'un des deux, et le cadeau change de nature.
Quand le cadeau devient-il une donation à déclarer ?
Un virement de 3 000 €, isolé, sans lien avec un événement précis, ressemble davantage à un don manuel qu'à un présent d'usage. Le présent d'usage devient une donation véritable, rapportable à la masse et soumise au régime de droit commun, s'il est d'une certaine importance et si la circonstance de la générosité ne présente aucun caractère social ou familial évident.
Le don manuel, lui, doit être déclaré à l'administration fiscale, même lorsqu'il reste dans les limites des abattements. Depuis le début de l'année 2026, ces déclarations se font en principe par voie électronique, en se connectant à Mon espace Finances publiques sur impots.gouv.fr, sauf pour les personnes sans accès à internet. Un formalisme que le présent d'usage n'exige jamais.
Comment rester dans le cadre ?
- Rattacher chaque cadeau à une occasion identifiable : anniversaire, Noël, réussite à un examen.
- Garder une trace de l'occasion, par exemple la carte ou le mot glissé avec l'argent.
- Calibrer la somme selon ses propres moyens, pas selon un chiffre entendu autour de soi.
- Surveiller la répétition : un présent versé chaque année pour la même occasion, avec des montants qui grimpent progressivement, peut finir par attirer l'attention du fisc ou d'héritiers mécontents.
La frontière n'est jamais figée une fois pour toutes : elle se réévalue à chaque variation de patrimoine et à chaque nouveau cadeau.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : soluciaspj.fr | avocats-picovschi.com