


Un prêt informel à un membre de la famille, particulièrement sans remboursement effectif, peut être requalifié en donation par le fisc au moment de la succession. Les conséquences financières peuvent être sévères, atteignant jusqu’à 55 % de la somme pour les neveux et nièces. Heureusement, trois mesures simples permettent de sécuriser votre arrangement ou de transformer légalement ce prêt en donation exonérée.
J’ai prêté de l’argent à mon petit-fils pour sa voiture : à mon décès, le fisc lui réclamera jusqu’à 55 % de la somme

Par
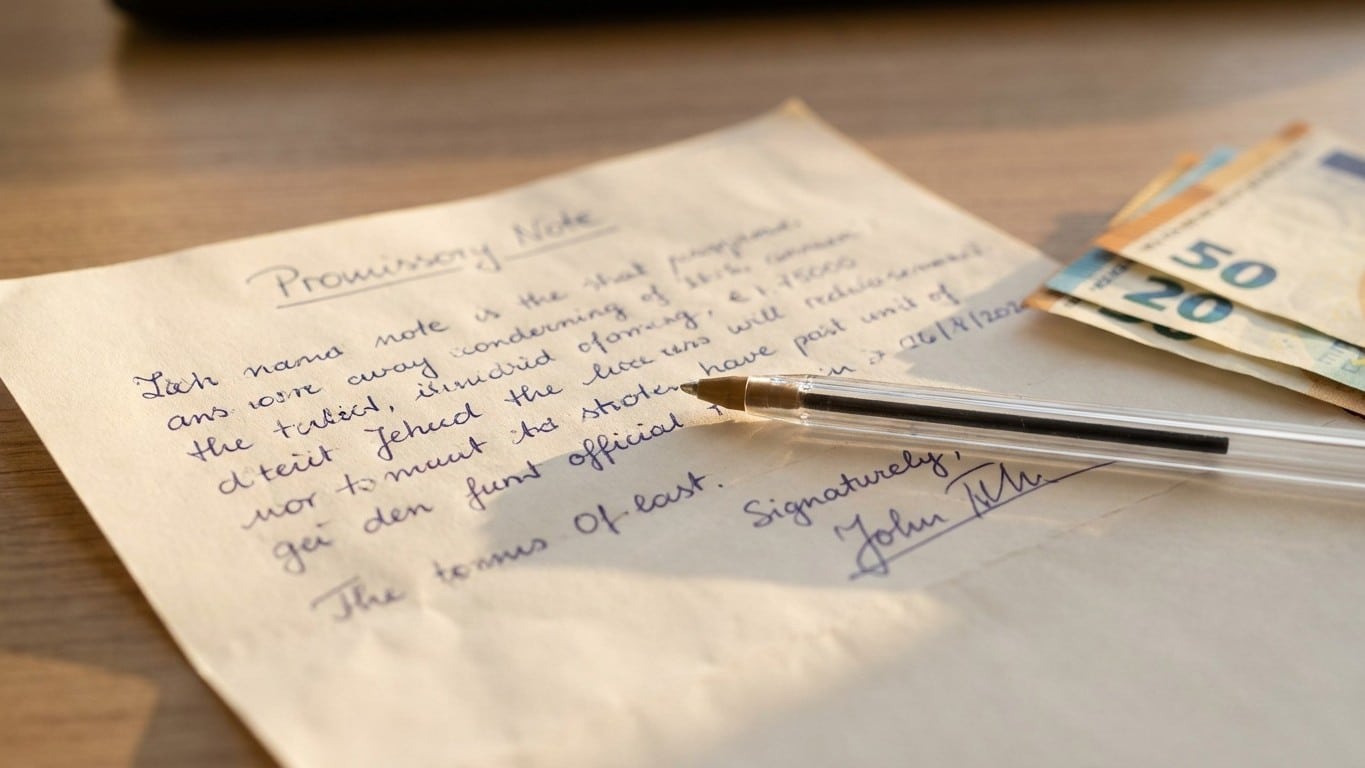
Vous avez avancé 15 000 euros à votre petit-fils pour l'aider à financer sa première voiture. Aucun papier signé. Un virement, une parole, la confiance familiale. C'est précisément ce scénario que le fisc cible au moment d'une succession, et la note peut s'avérer sévère.
À retenir
- Sans écrit, le fisc considère qu'un prêt familial non remboursé est en réalité une donation cachée
- Les droits de donation peuvent grimper à 45 % pour les petits-enfants, voire 55 % pour les neveux et nièces
- Une simple reconnaissance de dette, un enregistrement fiscal et des virements documentés transforment un prêt verbal en prêt légal
Un prêt sans écrit, c'est un cadeau aux yeux du fisc
Un prêt consenti dans le cadre familial et qui n'est pas remboursé au décès du prêteur s'expose, sous l'effet de la contestation d'héritiers ou du fisc, à la requalification en donation. Le mécanisme est redoutable dans sa logique : sans écrit pour prouver la nature du prêt, l'administration fiscale dispose d'un faisceau d'indices pour trancher. Et elle tranche rarement en votre faveur.
Les juges peuvent considérer que le prêt familial est en fait une donation : prêteur âgé, conditions du prêt ne rendant pas possible son remboursement au regard des faibles capacités financières de l'emprunteur ou d'un échéancier très étalé. Si l'on ajoute un lien de filiation entre les parties et l'inaction du prêteur à demander le remboursement, assimilable à une renonciation de dette, le risque de requalification est réel.
La jurisprudence de la Cour de cassation a consolidé cette tendance. En raison de l'absence de remboursement du prêt et du fait que l'emprunteur connaissait des difficultés financières, la Haute juridiction a considéré que le prêteur avait manifesté son renoncement à demander le remboursement et, partant, son intention libérale. Un prêt informel non remboursé devient ainsi, juridiquement, un don.
Les conséquences chiffrées sont brutales. La requalification entraîne l'application immédiate de droits de donation, calculés selon un barème progressif pouvant atteindre 45 %. Il peut s'y ajouter des intérêts de retard et des pénalités pour dissimulation. Pour ce qui est d'un neveu ou d'une nièce, le taux atteint même 55 %. Un petit-fils bénéficie certes du barème en ligne directe, mais son abattement successoral standard n'est que de 1 594 euros, très loin des 100 000 euros dont jouissent les enfants. Sur un prêt de 50 000 euros requalifié, le redressement peut atteindre 21 000 euros incluant droits et pénalités.
Les trois preuves qui protègent votre petit-fils
La première ligne de défense, c'est l'écrit. Dès 1 500 euros, l'article 1359 du Code civil exige un écrit détaillant les modalités du prêt : montant, durée, taux d'intérêt et échéancier de remboursement. Pas besoin de notaire pour cela : une reconnaissance de dette manuscrite, rédigée par l'emprunteur lui-même (votre petit-fils), suffit. Elle doit mentionner le montant en chiffres et en lettres, les modalités de remboursement et la date.
Deuxième protection : au-delà de 5 000 euros, le prêt doit être déclaré au fisc via le formulaire Cerfa n°2062, dans les 30 jours suivant sa conclusion. Cet enregistrement confère une date certaine à l'acte et le rend opposable à l'Administration fiscale. La démarche est gratuite et prend dix minutes. Ne pas la faire, c'est offrir au fisc une arme supplémentaire.
Troisième élément, souvent négligé : la traçabilité des remboursements. Conserver les preuves de virements bancaires permet de justifier les remboursements en cas de contrôle fiscal. Un remboursement en espèces, même régulier, ne laisse aucune trace exploitable. Exigez, gentiment, un virement mensuel, même symbolique. C'est lui qui transforme un prêt verbal en prêt prouvé.
La durée de remboursement constitue un signal d'alerte majeur. Un échéancier dépassant manifestement l'espérance de vie du prêteur éveille systématiquement les soupçons. Ainsi, un prêt sur 30 ans consenti par une personne de 75 ans sera quasi automatiquement requalifié. Fixer un calendrier de remboursement réaliste, trois ou cinq ans pour une voiture, est donc autant une question de crédibilité que de protection.
La donation, souvent plus simple qu'on ne le croit
Si vous n'avez pas l'intention d'être remboursé, soyons honnêtes, c'est fréquent, alors le prêt est une fiction juridique qu'il vaut mieux abandonner. La donation est un outil légal, transparent, et dans bien des cas, peu ou pas taxé.
L'abattement entre grands-parents et petits-enfants est de 31 865 euros par donateur et par bénéficiaire, renouvelable tous les 15 ans. Le don familial de sommes d'argent, dit « don Sarkozy », est soumis à deux conditions : le donateur doit avoir moins de 80 ans au jour du don ; le petit-enfant bénéficiaire doit être majeur ou émancipé. Ces deux abattements sont cumulables, à condition de remplir les critères propres à chacun. Un grand-parent peut ainsi donner jusqu'à 63 730 euros à un même petit-enfant sans droits de donation.
La logique, en pratique : si vous avez prêté 15 000 euros pour une voiture sans intention réelle de recouvrer la somme, transformez ce prêt en donation officielle. Déclarez-la aux impôts. Vous restez largement sous les plafonds d'exonération, et votre petit-fils n'aura rien à redouter le jour de votre succession.
Ce que la succession révèle toujours
Dans l'hypothèse de la disparition du prêteur, le solde non encore remboursé du prêt familial constitue aux plans civil et fiscal une créance qui sera insérée à l'actif de la succession. vos héritiers, enfants, autres petits-enfants, verront figurer ce prêt dans la masse à partager. S'il n'est pas documenté, les autres héritiers peuvent contester l'existence du prêt. La somme est alors assimilée à une avancée sur héritage ou à une donation déguisée, faite au détriment des frères et sœurs.
Ce n'est pas seulement une question fiscale. C'est une question de paix familiale. Une reconnaissance de dette signée protège votre petit-fils contre une requalification coûteuse, mais elle protège aussi vos autres héritiers d'un sentiment d'injustice qui, dans les successions contentieuses, dégénère vite.
Pour les projets plus importants, apport immobilier, rénovation énergétique, une fenêtre fiscale exceptionnelle est ouverte jusqu'au 31 décembre 2026 : du 15 février 2025 au 31 décembre 2026, les dons d'argent faits dans le cadre familial pour l'acquisition d'un logement ou des travaux de rénovation énergétique sont exonérés jusqu'à 100 000 euros par donateur, avec un plafond global de 300 000 euros par donataire. Une opportunité calibrée pour les familles qui souhaitent transmettre vite et sans friction fiscale, à condition que ce soit une vraie donation, pas un prêt habillé.
Sources : clubpatrimoine.com | patrimoine-magazine.eu