


La garantie tempête couvre le toit mais rarement la clôture ou le portail, classés comme aménagements extérieurs. Ces éléments restent exclus ou plafonnés dans la majorité des contrats, sauf en cas d’extension spécifique. Avant l’automne, vérifiez vos conditions générales pour éviter les mauvaises surprises.
Une clôture détruite par la tempête est-elle remboursée par l’assurance ?
Par
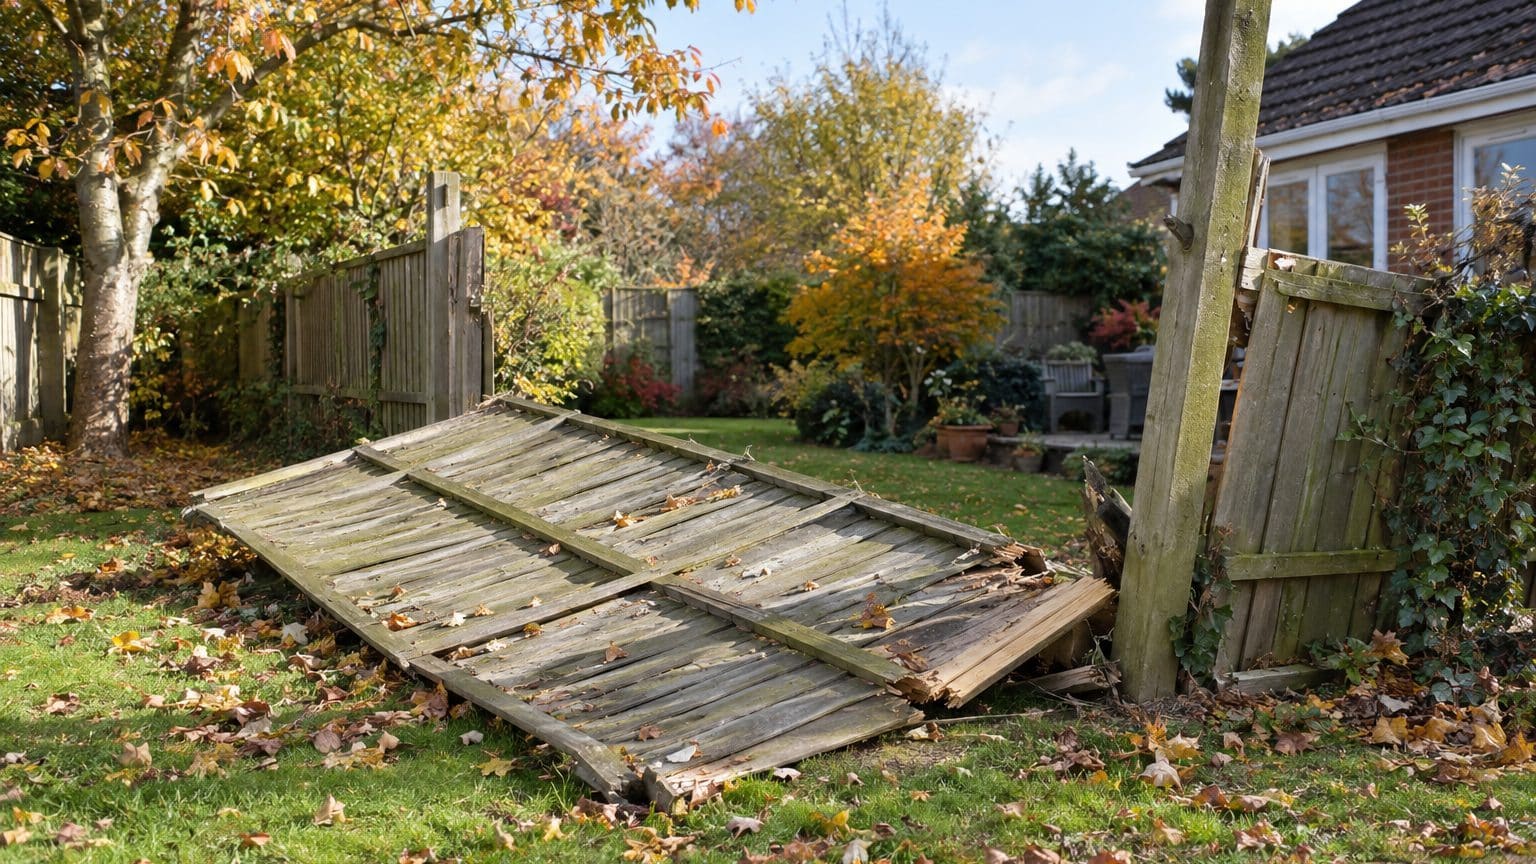
Non, une clôture détruite par la tempête n'est pas remboursée par la garantie tempête de base : elle est exclue si le contrat ne couvre pas les aménagements extérieurs. Avec une extension « jardin » ou « aménagements extérieurs », l'indemnisation reste soumise au seuil de vent du contrat — souvent 100 km/h —, à une franchise et à un plafond.
La garantie tempête rembourse-t-elle une clôture détruite ?
La garantie tempête figure dans tout contrat habitation, mais elle ne couvre que les biens assurés. Une clôture, un portail ou un muret classés parmi les aménagements extérieurs ne font pas partie du bâtiment : ils sont donc exclus de la garantie tempête de base ou plafonnés à un montant modeste, selon les contrats.
L’article L122-7 du Code des assurances impose à tout contrat qui couvre l’incendie d’ouvrir aussi droit à la garantie contre le vent des tempêtes, ouragans et cyclones. Le texte précise toutefois que cette garantie porte sur les biens faisant l’objet du contrat. Le toit, lui, appartient au bâtiment : il est assuré par définition.
Quand faut-il une extension « aménagements extérieurs » ?
Dans la majorité des contrats, les clôtures, grillages, portails et murets sont exclus de la garantie tempête ou limités par un plafond. Seule une extension « dépendances » ou « aménagements extérieurs » les fait entrer dans le périmètre. Sans elle, la reconstruction reste à la charge du propriétaire, même si la garantie tempête est en règle.
Les pratiques varient : certaines compagnies couvrent les murs de clôture dès une formule intermédiaire, sans option « jardin », tandis que d’autres compagnies réservent cette couverture à une option « jardin ». Les haies, arbres et plantations sont souvent exclus ou indemnisés dans des limites étroites ; les structures légères comme les canisses ou les brise-vue souples sont généralement écartées.
Quel seuil de vent et quelles preuves faut-il ?
Même un bien couvert n’est indemnisé que si le vent a été exceptionnel. La plupart des contrats fixent le seuil à 100 km/h. L’assureur demande une attestation de Météo-France ou de la station la plus proche et vérifie aussi si d’autres bâtiments du voisinage ont souffert. Sous le seuil du contrat, la garantie ne s’enclenche pas.
Tempête et catastrophe naturelle sont deux régimes différents. Le régime catastrophe naturelle exige un arrêté interministériel publié au Journal officiel, commune par commune, et vise les inondations, coulées de boue ou sécheresses, pas le vent. Seuls les événements cycloniques, avec 145 km/h en moyenne sur 10 minutes ou 215 km/h en rafales, relèvent de ce régime. Les biens non assurés ou exclus du contrat restent exclus de la garantie catastrophe naturelle.
Franchise, plafond et vétusté : combien reste à payer ?
Même quand la clôture est couverte, l’indemnité est réduite. Une clôture dégradée par l’âge ou le manque d’entretien n’est pas indemnisée comme du neuf. S’y ajoutent une franchise et un plafond propre aux aménagements extérieurs. Un plafond modeste peut être vite dépassé par le coût d’un portail motorisé ou de plusieurs dizaines de mètres de mur en maçonnerie : le devis de reconstruction excède alors ce que le contrat prévoit.
Comment contester une exclusion de clôture ?
Une clause d’exclusion doit être formelle et limitée pour être opposable à l’assuré, rappelle la jurisprudence de la Cour de cassation. Une mention vague d’« extérieurs », ouverte à plusieurs lectures, peut donc se contester. À l’inverse, une clause qui vise expressément les murs de clôture avec un plafond chiffré tiendra devant un juge. Il faut lire le texte, pas seulement l’intitulé de la garantie. Une exclusion qui nomme les clôtures noir sur blanc sera difficile à écarter.
Que faire avant et après une tempête ?
Avant l’automne, ouvrez vos conditions générales et cherchez les mots clôture, portail, mur, dépendances et aménagements extérieurs. Relevez le plafond, la franchise et les exclusions liées à la légèreté du grillage. Demandez à votre assureur un devis chiffré pour l’extension, qui se traduit en général par une petite surprime. Si vous avez fait bâtir un mur coûteux ou posé un portail motorisé, signalez-le pour qu’il figure au contrat.
Après un sinistre, vous disposez de 5 jours ouvrés pour déclarer. Prenez des photos datées, gardez les factures d’urgence, faites établir un devis de reconstruction et demandez l’attestation de vent.
- Locataire : vous n’avez pas à assurer la clôture, qui relève du bailleur. Prévenez-le des dégâts et ne saisissez votre propre assureur que pour vos biens, comme un salon de jardin ou un trampoline.
- Inondation ou mouvement de terrain : si la clôture cède sous cet effet plutôt que sous celui du vent, c’est le régime catastrophe naturelle qui s’applique, avec 30 jours après l’arrêté pour déclarer. La condition reste la même : le bien doit figurer au contrat.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : expertise-sinistre.fr | clotures-grillages.com | index-habitation.fr