

Le rêve d’un ailleurs : et si c’était le moment de sauter le pas ?
Vous connaissez cette petite voix intérieure, celle qui vous murmure qu’il est temps de ralentir ? Qu’il faudrait un lieu rien qu’à soi, loin du tumulte, pour souffler, se retrouver, s’évader. Et si ce lieu, c’était une résidence secondaire ?
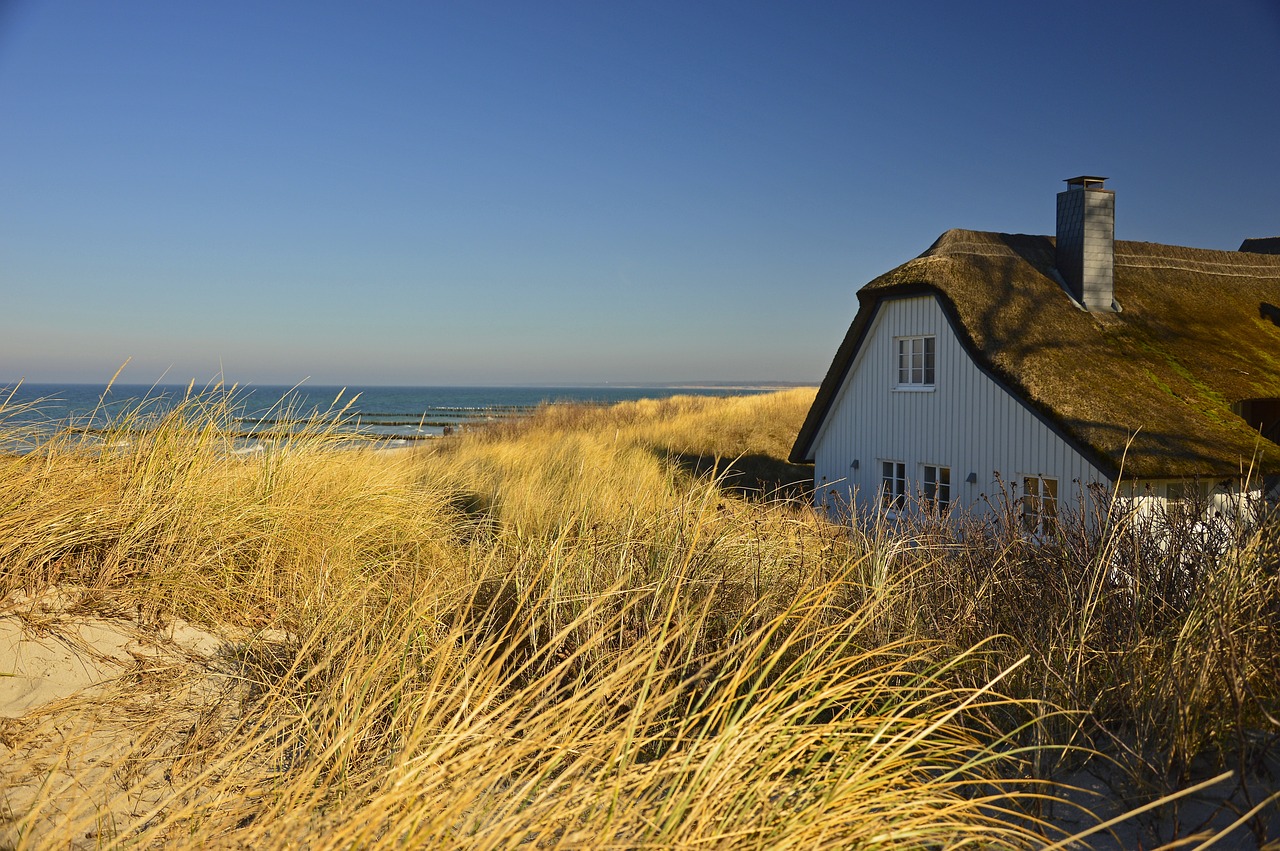
Il suffit parfois d’un simple week-end à la mer ou d’un déjeuner improvisé dans une vieille maison de famille pour que l’envie prenne racine. Ce besoin d’avoir un lieu à soi, quelque part, loin du quotidien, pour se retrouver, se ressourcer, couper. Une résidence secondaire, ce n’est pas juste un bien immobilier : c’est une promesse. Celle de moments hors du temps, de souvenirs en famille, d’une autre vie parallèle, plus douce, plus lente.
Mais ce rêve a un coût. Et bien souvent, il devient réalité grâce à un financement adapté. Obtenir un prêt immobilier pour un tel projet peut sembler intimidant, surtout quand on cumule déjà des charges ou un crédit en cours pour sa résidence principale. Pourtant, avec une préparation rigoureuse, une bonne vision de son projet et quelques conseils avisés, il est tout à fait possible de le concrétiser, et sans sacrifier sa sérénité financière.
Poser les fondations : bien définir son projet
Avant même de frapper à la porte de votre banque, prenez le temps de clarifier votre projet. Une résidence secondaire, oui, mais pour quoi faire exactement ?Acheter une résidence secondaire, ce n’est pas seulement signer chez le notaire. C’est s’engager dans une nouvelle phase de vie, avec des choix à faire et des priorités à poser. Est-ce un lieu pour les vacances, un point d’ancrage pour télétravailler à distance, un bien que l’on envisage de louer ponctuellement ou même un futur refuge pour la retraite ? Ces questions ont leur importance, car elles orientent la manière dont le prêt sera construit.
N’oubliez pas que les frais ne s’arrêtent pas au prix d’achat : frais de notaire, éventuels travaux, taxes locales et coûts d’entretien ou une assurance emprunteur indépendante comme l'assurance emprunteur MAIF doivent aussi entrer dans l’équation. Un bon conseil : réalisez une simulation de prêt immobilier pour visualiser votre capacité d’emprunt et affiner votre plan de financement.
Monter un dossier solide : convaincre sa banque dès le départ
Une fois le projet bien cadré, vient le moment de se tourner vers la banque. Et là, mieux vaut arriver préparé. Car au-delà des chiffres, ce que les établissements bancaires recherchent, c’est une preuve de sérieux, de cohérence, et de stabilité. Votre demande de prêt doit s’inscrire dans une trajectoire financière saine. Cela signifie des revenus réguliers, une gestion de compte irréprochable, une capacité d’endettement maîtrisée. Si vous avez déjà un prêt en cours pour votre résidence principale, il faudra prouver que ce second engagement ne déséquilibrera pas vos finances.
L’apport personnel, même modeste, joue aussi un rôle clé : il montre que vous êtes prêt à vous investir et que vous prenez le projet à cœur. Et au-delà des chiffres, n’hésitez pas à raconter votre projet. Donner du sens à votre démarche peut faire toute la différence. Une maison de famille où transmettre des souvenirs, un lieu de retraite anticipée, un projet de vie en construction : la banque n’est pas insensible à la narration quand elle est cohérente et sincère.
Le garde-fou invisible : choisir une assurance emprunteur adaptée
On en parle peu, et pourtant, l’assurance emprunteur est un élément décisif dans l’obtention du prêt. C’est elle qui vous protège, vous et vos proches, en cas d’accident de la vie. En cas d’arrêt de travail prolongé, d’invalidité, ou pire, de décès, c’est cette assurance qui prend le relais et couvre les échéances du crédit. Autrement dit, sans elle, aucun prêt ne sera accordé.
Ce que beaucoup ignorent, c’est que vous avez parfaitement le droit de changer d'assurance de prêt et ne pas souscrire l’assurance proposée par votre banque. Depuis quelques années, il est possible d’opter pour une délégation d’assurance, autrement dit, de choisir un contrat ailleurs, souvent plus avantageux. Certaines plateformes spécialisées proposent des outils clairs pour comparer les offres, simuler les économies possibles, et adapter les garanties à votre profil. C’est notamment le cas de cette solution qui accompagne les emprunteurs dans leur choix, ou encore de ce comparateur conçu pour simplifier la démarche sans jargon inutile.
Ne sous-estimez jamais le poids de cette décision. Une assurance mieux choisie, c’est non seulement une couverture plus juste, mais aussi un gain financier réel sur toute la durée du crédit.
Trouver le bon partenaire bancaire (et bien négocier)
Le marché du crédit immobilier est vaste, et les interlocuteurs nombreux. Il n’y a pas que votre banque actuelle. D’autres établissements peuvent se montrer plus souples, plus à l’écoute, ou tout simplement plus compétitifs. Prendre le temps de comparer les offres, d’en discuter avec plusieurs conseillers, voire de faire appel à un courtier peut permettre d’économiser des milliers d’euros.
Mais au-delà des taux d’intérêt, il faut aussi se pencher sur les conditions du prêt. La durée de remboursement, les possibilités de modulation, les frais de dossier, ou encore les pénalités en cas de remboursement anticipé sont autant de leviers à prendre en compte dans la négociation. Si le projet est cohérent, que le dossier est solide, vous avez une vraie marge de manœuvre. Ne la négligez pas.
L’accord de principe : quand le rêve commence à prendre forme
Recevoir l’accord de principe de la banque, c’est un moment particulier. Ce n’est pas encore la signature finale, mais c’est une validation qui concrétise des semaines de réflexion et de préparation. Vous entrez alors dans une nouvelle phase du projet. Vous pouvez signer un compromis de vente avec une condition suspensive liée à l’obtention du crédit, ce qui vous protège en cas de refus.
L’offre de prêt suivra, avec son délai légal de réflexion. Ce moment de pause est précieux. Il permet de vérifier que tout est en ordre, que les conditions correspondent à ce que vous avez négocié, et que vous êtes prêt à vous engager pleinement. La signature finale arrive vite ensuite, et avec elle, les clés d’un autre rythme de vie.
Et après ? Le début d’une nouvelle histoire
Acheter une résidence secondaire, ce n’est pas seulement ajouter un bien immobilier à son patrimoine. C’est écrire une nouvelle page. C’est offrir à sa famille un lieu où se retrouver, c’est s’offrir une bulle d’air quand la vie devient trop dense, c’est investir aussi dans un certain art de vivre.
Ce rêve peut paraître inaccessible de prime abord. Mais bien préparé, bien accompagné, il devient un projet structurant, tangible, enthousiasmant. Si vous ressentez cette envie profonde d’avoir un chez-vous ailleurs, ne l’écartez pas. Renseignez-vous, projetez-vous, entourez-vous. Et surtout, avancez pas à pas. Vous verrez, ce chemin est presque aussi beau que la destination elle-même.