

Une caravane posée au fond du jardin change de statut aux yeux de l’assureur et mérite une couverture adaptée. Entre le choix du contrat, le seuil des six mois et les garanties à ajouter explicitement, bien des propriétaires découvrent trop tard les zones grises de leur protection.
Débrancher la box avant de dormir pour alléger la facture : ce qui ne sonne plus dans la maison ne se remarque qu’au matin

Par
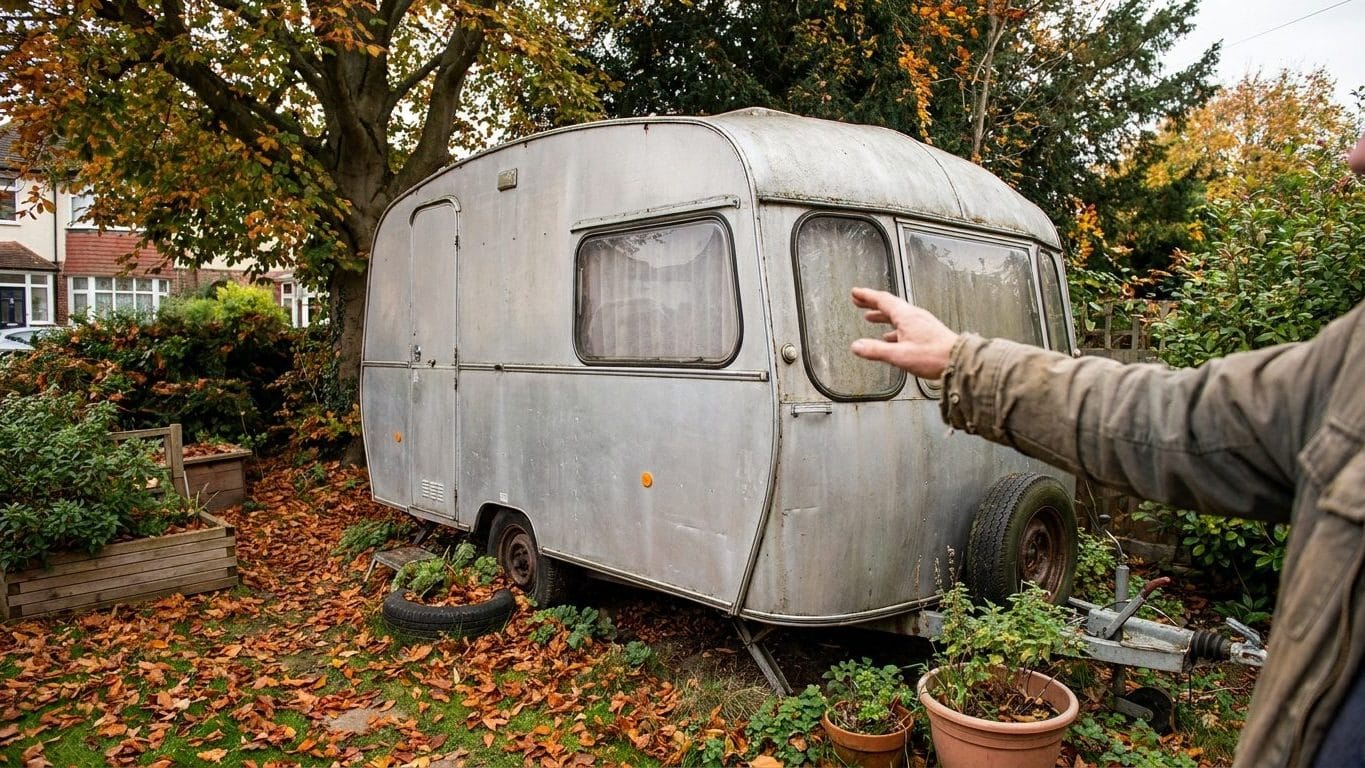
Une caravane installée à demeure dans un jardin pour recevoir les petits-enfants l'été semble relever du bon sens : matelas, jeux de cartes, l'impression de vacances sans bouger de chez soi. Mais ce véhicule immobile change de statut aux yeux d'un assureur, et ce changement passe souvent inaperçu pendant des années.
Tant qu'elle roule, une caravane légère est généralement couverte par le contrat d'assurance du véhicule qui la tracte. Une petite caravane légère est, à l'instar d'une remorque, généralement couverte par le contrat d'assurance du véhicule tracteur. Le jour où elle se pose définitivement au fond du jardin, cette logique s'arrête net.
À retenir
- Une caravane immobilisée au jardin bascule du statut de véhicule à celui de dépendance, changeant complètement son régime d'assurance.
- Au-delà de six mois d'occupation annuelle, un contrat mobil-home devient nécessaire avec garanties multiples incluant le vol.
- La responsabilité civile seule ne couvre ni les dégâts des eaux, ni le vol du contenu, ni la grêle : ces options doivent être demandées explicitement.
Véhicule, dépendance ou résidence secondaire : la question qui change tout
C'est la première chose que demande un assureur en cas de sinistre. La caravane est-elle déclarée comme véhicule, comme installation de loisirs, ou comme dépendance de la maison ? Trois statuts, trois régimes de couverture, et aucun automatisme entre eux.
Une caravane garée depuis des années donne une fausse impression de simplicité. Elle a des roues, une plaque d'immatriculation, parfois un contrôle technique jamais renouvelé, ce qui la fait passer pour un objet mobile aux yeux de son propriétaire. L'assureur, lui, raisonne autrement : si le véhicule ne circule plus, il devient un élément fixe du terrain, avec ses propres règles.
Ce que couvre l'assurance habitation, et ce qu'elle ne couvre pas d'office
Pour une caravane utilisée comme habitation, il faut souscrire un contrat d'assurance habitation, avec le choix entre différentes garanties comme l'incendie, le dégât des eaux, le bris de glace, le vol, le vandalisme ou les intempéries, en plus de la responsabilité civile obligatoire. Rien de tout cela n'est automatique dans un contrat multirisque habitation classique.
La responsabilité civile reste la seule garantie réellement obligatoire dès que la caravane stationne sur un terrain. Pour stationner votre caravane sur un emplacement autorisé, vous devrez souscrire une assurance responsabilité civile. Tout le reste, dégât des eaux compris, relève d'options que le propriétaire doit demander explicitement.
Au-delà de cette responsabilité civile de base, il est possible de souscrire une assurance plus complète incluant le dégât des eaux, les événements climatiques, le bris de glace, une garantie vol de la caravane et une garantie vol du contenu. Une grêle un peu forte sur un lanterneau, et l'absence de l'une de ces options se paie cher.
Le seuil des six mois qui fait basculer le contrat
La durée d'occupation réelle de la caravane pèse lourd dans la balance. Si l'usage d'habitation dépasse six mois par an, un contrat mobile-home est nécessaire, avec des garanties multiples couvrant notamment le vol. Pour un usage estival de quelques semaines, ce seuil n'est pas atteint, mais mieux vaut le vérifier chaque année si les séjours s'allongent.
Si l'occupation dépasse six mois par an, certains assureurs demandent de souscrire un contrat de type mobil-home. En dessous de ce seuil, un contrat habitation classique avec les bonnes options suffit généralement.
Personne ne pense à recompter les nuits passées dedans.
Des démarches administratives qu'on oublie d'anticiper
L'assurance n'est pas le seul point de vigilance. Il faut être vigilant aux autorisations qui peuvent être nécessaires pour installer une caravane de manière durable dans son jardin, comme une déclaration préalable de travaux. Une mairie peut exiger cette formalité dès que le véhicule cesse d'être occasionnellement stationné.
Le stationnement lui-même obéit à des règles locales. Vivre dans une caravane implique de respecter les règles locales de stationnement, sans pouvoir s'installer n'importe où, sous peine de mise en fourrière ou d'amende. Un jardin privé échappe en partie à ces contraintes, mais l'assureur demande souvent une preuve de conformité avant d'indemniser un sinistre.
Prévenir son assureur d'un changement d'usage n'est pas une formalité accessoire. Si le propriétaire prévoit de déplacer de nouveau sa caravane, il doit impérativement prévenir son assureur en amont, qui mettra à jour le contrat du véhicule tracteur ou établira un contrat spécifique. L'inverse est tout aussi vrai : une caravane qui ne bouge plus mérite une déclaration écrite, pas un simple coup de fil oublié l'année suivante.
Ce que révèle un sinistre, des années après l'installation
Des situations concrètes illustrent ce flou. Un couple ayant installé sa caravane depuis sept ans dans le jardin familial a découvert, après un épisode de grêle ayant endommagé le toit, que la question du statut du véhicule n'avait jamais été tranchée. Le conseiller de l'assurance a résumé le problème en une question : « La caravane est-elle assurée comme véhicule, comme installation de loisirs ou comme dépendance ? »
Cette caravane avait des roues, une plaque, un vieux contrôle technique dans la boîte à gants. Elle donnait toutes les apparences d'un objet mobile. Elle n'avait pourtant jamais été déclarée comme élément fixe du terrain, malgré sept années d'immobilité.
Le sinistre a révélé l'angle mort après coup, pas avant.
Avant d'y installer les petits-enfants pour l'été
Trois vérifications simples évitent la mauvaise surprise. D'abord, appeler son assureur pour clarifier le statut exact de la caravane : véhicule, dépendance ou installation de loisirs. Ensuite, vérifier si la durée d'occupation prévue franchit ou non le seuil des six mois qui impose un contrat mobile-home. Enfin, s'assurer que les garanties dégât des eaux, vol et événements climatiques figurent bien au contrat, et pas seulement la responsabilité civile de base.
Une caravane assurée uniquement en responsabilité civile protège les tiers, pas les biens qu'elle contient. Les plaids, la vaisselle, les jeux laissés à demeure pour les petits-enfants ne sont couverts que si une garantie vol du contenu a été explicitement souscrite.
Le contrôle technique périmé dans la boîte à gants ne change rien à cette réalité administrative.
Chaque assureur applique ses propres seuils et ses propres définitions de la dépendance, ce qui rend la comparaison des offres particulièrement utile avant l'été. Un simple appel, quelques minutes au téléphone, suffit à transformer une zone grise potentiellement coûteuse en couverture claire, écrite noir sur blanc dans les conditions particulières du contrat.
Sources : keops-ingenierie.fr | audita.fr