

Un abri de jardin construit sans déclaration préalable expose à des risques majeurs : refus d’indemnisation de l’assureur, rattrapages fiscaux avec majorations, et complications lors de la revente. Les seuils réglementaires sont précis et dépassés rapidement.
J’ai monté mon abri de jardin au fond du terrain un samedi de juillet sans rien déposer en mairie : c’est mon assurance qui a posé la question à l’automne

Par
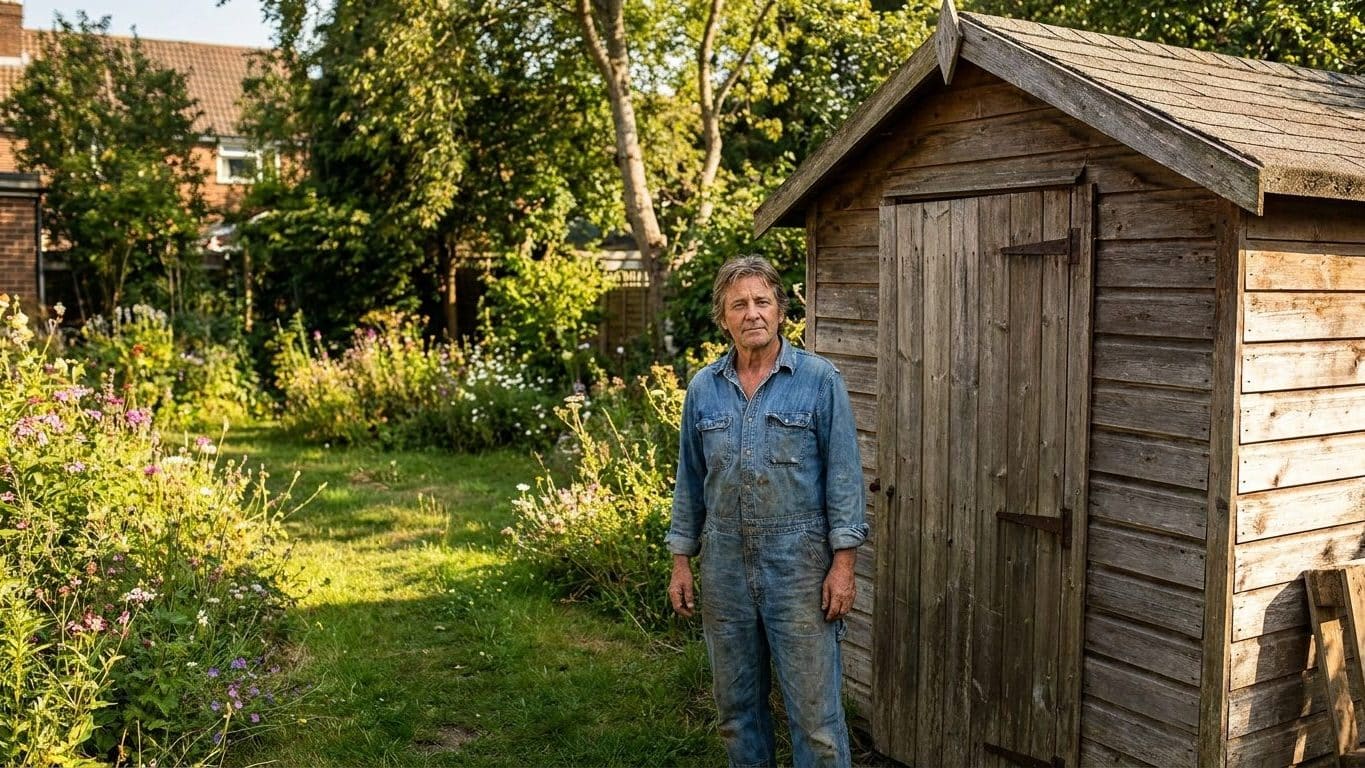
Ce week-end de juillet ressemblait à des dizaines d'autres passés à bricoler seul, sans réfléchir aux papiers. L'abri est monté en une après-midi : dalle coulée la veille, panneaux assemblés, toiture posée avant l'apéro du soir.
Aucun voisin n'a rien dit.
Beaucoup de propriétaires pensent qu'un abri de jardin échappe à toute formalité tant qu'il reste modeste. C'est une erreur fréquente, entretenue parfois par les vendeurs eux-mêmes en magasin de bricolage. Les seuils fixés par le Code de l'urbanisme sont pourtant précis, et ils tombent vite.
À retenir
- Tout abri à partir de 5 m² nécessite une déclaration préalable en mairie, même au fond du jardin.
- Un abri non déclaré à l'assureur sera considéré comme inexistant en cas de sinistre : refus d'indemnisation possible.
- La taxe d'aménagement et foncière rattrapent les propriétaires lors des contrôles, avec majorations jusqu'à 80 %.
- À la revente, le notaire consulte le cadastre et les photos aériennes : un abri fantôme annule la transaction.
Les seuils que personne ne vérifie avant d'acheter
Le calcul se fait sur la plus grande des deux mesures, la surface de plancher ou l'emprise au sol, selon l'article R.420-1 du Code de l'urbanisme. En dessous de 5 m², aucune formalité d'urbanisme n'est requise. Entre 5 et 20 m², une déclaration préalable de travaux devient obligatoire, via le Cerfa 16702. Au-delà, c'est un permis de construire qu'il faut déposer, avec le Cerfa 16703.
Dans certaines zones urbaines couvertes par un plan local d'urbanisme, ce plafond grimpe à 40 m² à condition que la surface totale de plancher du terrain ne dépasse pas 150 m². Mais pour un abri isolé, planté au fond du jardin comme celui-là, le seuil de 20 m² reste la règle.
À 5 m² strictement, la déclaration préalable est déjà obligatoire.
La distance au mur du voisin, ce détail qui coince
Le recul par rapport aux limites séparatives obéit lui aussi à une règle nationale, souvent ignorée. Le seuil national est d'un mètre, mais la majorité des PLU urbains imposent deux à trois mètres, une distance qui se mesure parfois depuis le débord de toiture plutôt que depuis le mur lui-même. Selon les communes, la règle des 2,5 mètres est fréquente, certaines zones la ramenant à 2,2 mètres.
En secteur protégé, aux abords d'un monument historique par exemple, la déclaration préalable reste exigée dès le premier mètre carré.
Ce que l'assureur a réellement demandé
À l'automne, c'est l'assureur qui a soulevé le sujet, lors d'un point de routine sur le contrat multirisque habitation. Dans son jargon, l'abri n'existe pas vraiment en tant que tel : il est classé parmi les « dépendances », au même titre qu'un garage ou une grange.
Pour qu'une dépendance soit assurable, elle doit rester indépendante de l'habitation principale, sans communication directe avec une pièce de vie, et ne pas se situer sous ou au-dessus d'une pièce habitée. Aucune loi n'oblige à assurer un abri de jardin, contrairement au logement principal. Mais l'assureur recommande presque toujours de le faire, ne serait-ce que pour couvrir le matériel qu'il abrite, tondeuse et outillage compris. Celui de ce samedi de juillet n'avait jamais été signalé nulle part, ni en mairie ni à la compagnie.
Ce que l'assurance peut refuser
La réponse, en cas de sinistre, tient en une phrase : un abri non déclaré est considéré comme inexistant au contrat. Incendie, tempête, cambriolage : la compagnie peut refuser l'indemnisation ou limiter les garanties si la construction n'est pas déclarée ou régularisée.
Le délai légal pour déclarer un sinistre est de cinq jours ouvrés à compter de sa découverte.
La jurisprudence établit une distinction fondamentale entre les constructions fixes, bénéficiant d'une pleine protection, et les installations plus légères. Plus l'abri ressemble à un bâtiment en dur, plus l'absence de déclaration pèse lourd au moment du sinistre. Une dalle coulée, des fondations, un raccordement électrique : autant de détails qui font basculer l'abri du côté du définitif aux yeux de l'assureur.
Certains propriétaires taisent volontairement l'existence d'un abri par simple oubli, par négligence, ou pour éviter une hausse de prime. Le calcul se retourne contre eux dès le premier sinistre sérieux, qu'il s'agisse d'un vol avec effraction ou de dégâts de tempête.
La revente, le notaire et le cadastre
Au moment de vendre, le notaire consulte systématiquement le cadastre et les photos aériennes disponibles. Un abri apparu du jour au lendemain sur ces clichés, sans existence administrative, attire immanquablement l'attention. La sanction peut être lourde : une baisse forcée du prix de vente, voire l'annulation pure et simple de la transaction.
Omettre ce détail à l'acheteur expose au risque d'une action pour vice caché.
La régularisation tardive n'efface pas non plus la facture fiscale. La taxe d'aménagement et la taxe foncière rattrapent souvent les propriétaires lors des contrôles, avec des majorations pouvant grimper jusqu'à 80 % du montant initial. Pour un abri de 9 m² par exemple, la valeur forfaitaire 2026 retenue pour le calcul s'établit à 892 euros le mètre carré hors Île-de-France, et 1 011 euros en Île-de-France.
Régulariser maintenant, sans attendre le prochain tiers
Rien n'empêche de déposer une déclaration pour un abri déjà construit. La méthode reste la même : vérifier la surface, consulter le PLU et déposer le bon Cerfa. Pour une déclaration préalable, le service instructeur dispose d'un mois pour répondre ; passé ce délai, l'accord est tacite. Le récépissé doit ensuite rester affiché sur le terrain pendant toute la durée des travaux.
Signaler la construction à son assureur complète la démarche, en plus du passage en mairie. Un simple avenant suffit généralement à intégrer la dépendance dans les garanties existantes.
Dans certaines communes sous tension urbaine, le seuil d'exemption descend même à 2 ou 3 m² au lieu de 5, ce qui change la donne pour les plus petits abris.
Sources : construires.fr | atoutloisir.com