


Vingt ans de pièces accumulées sans jamais garder un papier. Le jour de la vente, une seule question de l’acheteur a suffi à changer le calcul.
J’ai revendu les pièces d’or achetées une à une il y a vingt ans : au comptoir, on m’a expliqué ce que ma boîte sans factures venait de me coûter

Par
À retenir
- La taxe forfaitaire sur les pièces d'or atteint 11 % plus 0,5 % de CRDS.
- Elle s'applique au prix de cession, dès le premier euro, sans justificatif d'achat.
- L'option des plus-values exige une date et un prix d'achat, ou 22 ans de détention.
Une taxe annoncée au comptoir, sans cérémonie
Le chiffre est tombé au comptoir : 11,5 % du prix de vente de mes pièces d'or, dès le premier euro, parce que ma boîte ne contenait aucune facture. C'est la taxe forfaitaire sur les métaux précieux, soit 11 % plus 0,5 % de CRDS. Elle s'applique par défaut, quand on n'a aucune preuve d'achat à présenter.
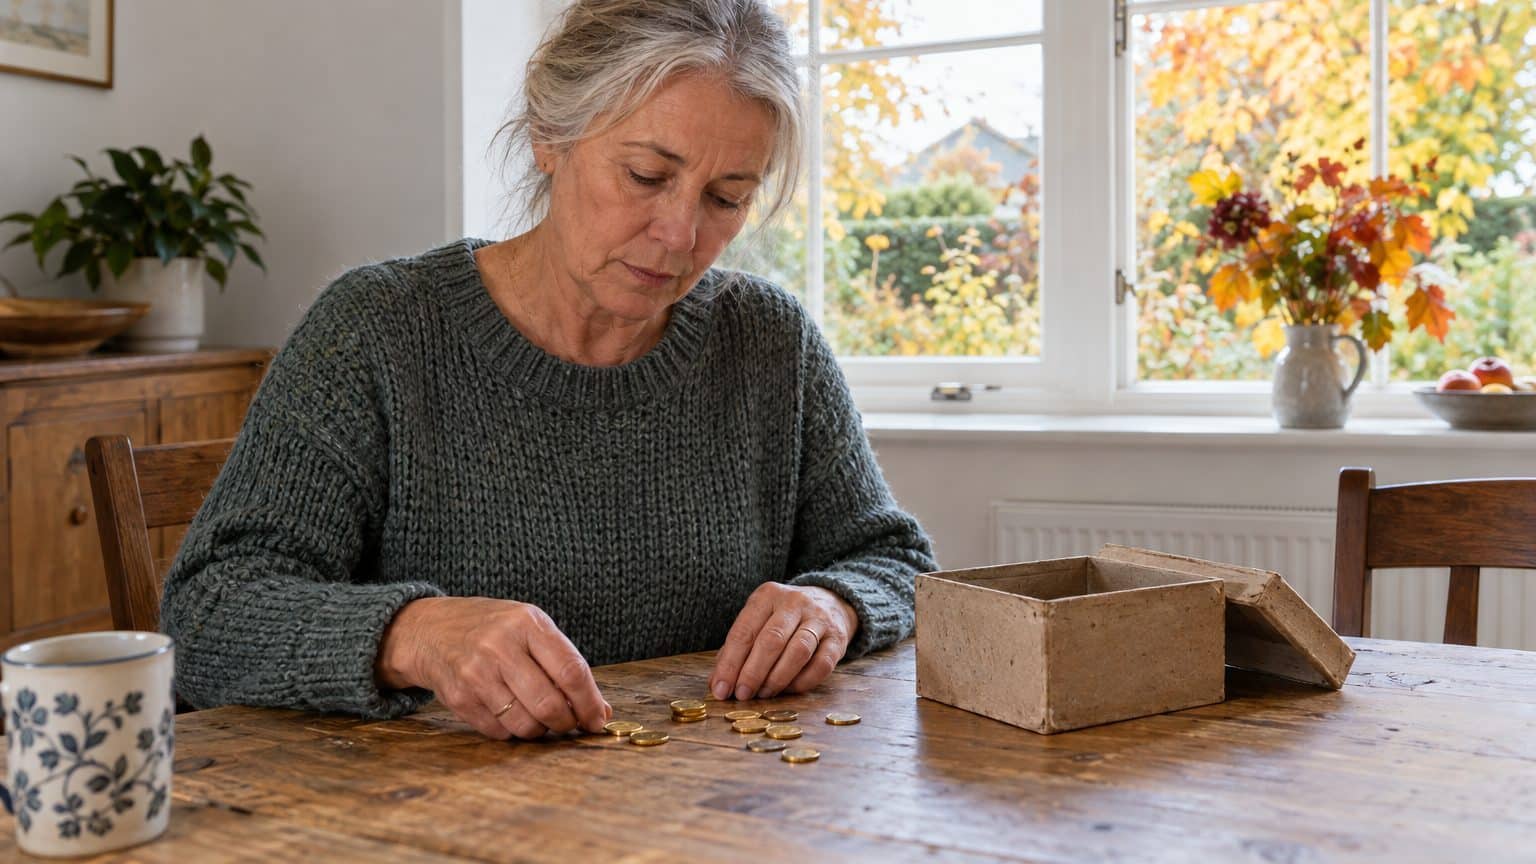
Mes pièces avaient pourtant été achetées une à une, sans jamais garder un papier.
Je les avais accumulées pendant vingt ans, au gré des occasions, sans les considérer comme un dossier fiscal. Elles dormaient dans leur boîte, avec cette idée tranquille que l'or se garde et ne se discute pas. Le jour de la vente, l'acheteur a pesé, examiné, puis posé la question qui change tout : avez-vous les justificatifs d'achat ? Ma réponse a tenu en un haussement d'épaules.
Ce que la règle dit des pièces postérieures à 1800
Les pièces d'or et d'argent postérieures à 1800 entrent dans la catégorie des métaux précieux, m'a expliqué l'acheteur. Leur vente donne lieu à une taxe forfaitaire de 11 % du prix, à laquelle s'ajoutent 0,5 % de CRDS. Le site officiel economie.gouv.fr décrit le même mécanisme, sans exception pour les petites ventes.
Quel que soit le montant de la cession, la taxe s'applique.
Le seuil de 5 000 € que l'on entend souvent ne concerne pas les pièces. Il vaut pour les bijoux et les objets d'art, avec une taxe de 6 %. J'avais, comme on le fait volontiers, mélangé les deux catégories.
Un calcul sur le prix, jamais sur le gain
La taxe se calcule sur le prix de cession, et non sur ce que vous avez gagné. Mes achats étalés sur vingt ans n'y changeaient rien. Un peu plus d'un euro sur dix du prix de vente part à l'impôt, que l'on ait acheté tôt, tard, bien ou mal. Le calcul ne regarde pas le passé.
Le formulaire n° 2091 correspond à cette taxe forfaitaire. D'après les professionnels du secteur, c'est généralement l'établissement acheteur qui la perçoit lui-même au moment de la transaction.
L'option des plus-values, la porte restée fermée
Il existe une alternative : opter pour le régime des plus-values de cession de biens meubles, avec le formulaire n° 2092. L'article 150 VL du CGI la rend possible à une condition, justifier la date et le prix d'acquisition, ou justifier que le bien est détenu depuis plus de 22 ans. On est alors imposé sur la plus-value, et exonéré d'impôt sur cette plus-value au-delà de 22 ans de détention.
Mes factures n'existaient pas. Quant à mes vingt ans de détention, il leur manquait deux années pour franchir la ligne.
Ni preuve d'achat, ni 22 ans révolus : la taxe forfaitaire restait seule en piste.
Les deux conditions sont alternatives, et c'est le détail que l'on oublie. Quelqu'un qui détient ses pièces depuis plus de 22 ans peut opter sans facture d'achat, à condition de pouvoir établir cette durée. Moi, j'étais dans la situation inverse, avec assez d'années pour y croire et pas assez pour y prétendre. Le régime forfaitaire a donc joué par défaut.
Ce que j'aurais dû ranger dans la boîte
Un document qui date l'achat et en indique le prix, voilà ce qui ouvre la porte à l'option. Pour une collection constituée pièce par pièce, il faudrait en principe un justificatif par achat, ou un classement tenu avec constance. Personne ne m'avait prévenu à l'époque, et je ne m'en veux qu'à moitié.
Dans ma boîte, il y avait surtout des souvenirs, avec leurs anecdotes : telle pièce trouvée un samedi, telle autre échangée contre une promesse. Rien de tout cela ne s'inscrit sur un formulaire.
Le règlement de la taxe doit intervenir dans le mois de la cession.
Avant de pousser la porte d'un comptoir
Comptez d'abord vos années de détention, pièce par pièce. Si elles dépassent 22 ans, l'exonération d'impôt sur la plus-value devient accessible. Sinon, fouillez vos archives à la recherche de la date et du prix d'achat, car sans eux l'option reste fermée.
Demandez à l'acheteur un décompte détaillé avant d'accepter : prix, taxe, montant net. Un professionnel sérieux ne s'en offusquera pas. Comparer plusieurs comptoirs ne supprime pas la taxe, qui est légale, mais cela permet de la distinguer d'éventuels frais commerciaux. Le chiffre de 11,5 % ne se négocie pas, les frais, parfois, si.
Les formulaires 2091 et 2092 se téléchargent sur impots.gouv.fr. Mieux vaut les lire avant la vente plutôt qu'après, quand le délai d'un mois court déjà. Une fois la pièce passée de l'autre côté du comptoir, l'option n'a plus rien à offrir.
Pour les plus anciennes pièces de ma boîte, attendre un peu aurait peut-être suffi à franchir la ligne des 22 ans, à condition de pouvoir en justifier. Chaque pièce a sa propre date d'acquisition, et c'est sans doute à cette échelle qu'il faut raisonner.
Sources : fiscaloo.fr | bureaudechange.fr