


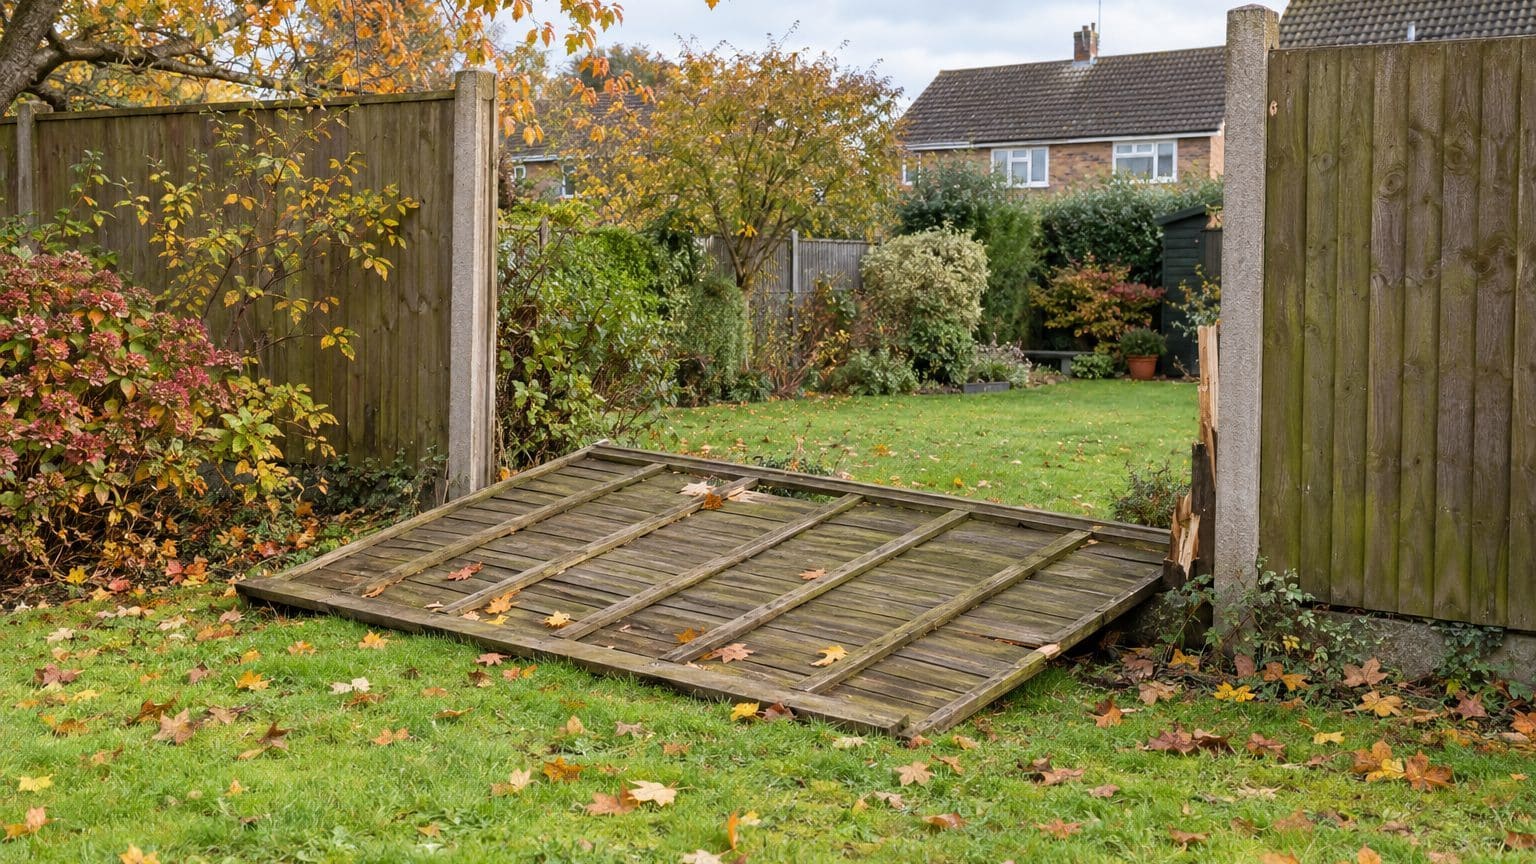
Le lendemain de la tempête, la clôture gisait au milieu des plates-bandes, et mon voisin et moi avons chacun reçu la même question dans la foulée. Il fallait pourtant deux réponses différentes.
La tempête a couché la clôture entre mon jardin et celui de mon voisin : à l’assurance, on m’a expliqué pourquoi la facture ne se couperait pas en deux

Par
À retenir
- Une clôture mitoyenne se répartit en principe à parts égales entre voisins.
- Chaque propriétaire déclare le sinistre auprès de son propre assureur.
- La franchise tempête est souvent plus élevée que la franchise dégât des eaux.
- Le titre de propriété prime sur la présomption de mitoyenneté.
Le 50/50 existe, mais pas là où on le croit
La facture ne se coupe pas en deux parce que trois mécanismes s'empilent : le statut de la clôture, les franchises de chaque contrat et l'accord du voisin. Le fameux 50/50 existe bel et bien, mais il vit entre propriétaires, jamais entre assureurs.
Pour une clôture mitoyenne, les réparations sont en principe payées par les deux propriétaires, généralement à parts égales. Cette règle change si l'un d'eux a causé le dommage ou réclame des travaux qui dépassent la simple remise en état. Le partage n'a donc rien d'automatique.
Tout se joue avant la tempête, sur le statut de l'ouvrage.
L'article 655 du Code civil met la réparation et la reconstruction d'un mur mitoyen à la charge de tous ceux qui y ont droit, selon leur quote-part. Deux voisins qui possèdent chacun la moitié de l'ouvrage règlent donc habituellement 50 % de la dépense. La logique vaut pour un mur, un grillage fixé sur des poteaux communs ou une palissade. Une bourrasque ou l'affaissement d'un poteau relèvent de la réparation, ce qui n'a rien à voir avec le remplacement volontaire d'un vieux grillage par des panneaux haut de gamme.
Mitoyenne ou privative : le titre tranche
Le Code civil présume que toute clôture séparant deux héritages est mitoyenne, sauf si un seul des terrains est clos ou s'il existe un titre, une prescription ou une marque contraire. Le titre, c'est l'acte de vente, le règlement de lotissement ou le plan de division qui attribue la clôture à l'un des deux fonds. Il prime toujours, alors autant le sortir du tiroir avant d'appeler qui que ce soit.
Le partage ne naît pas du seul fait qu'une clôture longe la limite de deux jardins : implantée entièrement sur la parcelle d'un seul voisin, elle lui appartient. Son entretien et son remplacement restent alors, sauf accord particulier, à sa charge exclusive.
Le statut de l'occupant pèse aussi dans la balance. Un locataire n'est généralement pas responsable des dommages causés par un événement de force majeure comme une tempête. Il prévient immédiatement son propriétaire, et c'est l'assurance du bailleur qui couvre les dégâts sur la clôture. La sienne ne couvre que ses biens personnels, un mobilier de jardin par exemple.
Deux dossiers, deux franchises
Pour une clôture mitoyenne, chaque voisin doit faire une déclaration de sinistre auprès de son propre assureur. Il n'existe donc pas un dossier commun, mais deux, avec chacun son contrat. Les indemnisations tiennent compte des limites de franchise, du plafond et de la vétusté fixés par chaque contrat.
Le partage entre voisins et celui entre assureurs n'ont aucun rapport.
Côté contrat, dès que la maison est assurée contre l'incendie, la garantie contre les effets du vent est acquise de plein droit, selon un cabinet d'avocats parisien spécialisé en droit immobilier. Mais la franchise tempête est souvent plus élevée que la franchise dégât des eaux. Pour un grillage arraché de quelques centaines d'euros, elle peut absorber l'essentiel de l'indemnité. L'assureur ne doit jamais plus que la valeur de la clôture au jour du vent, vétusté déduite.
Les pièces qui font la différence
L'assureur exige en pratique une attestation de la station Météo-France la plus proche, établissant que des vents violents ont été enregistrés sur la zone ce jour-là. Les contrats courants retiennent un délai de déclaration de 5 jours, hors vol, d'après les conditions générales citées dans les forums spécialisés. Relisez le vôtre, car les délais varient d'un assureur à l'autre.
Si les dégâts sont importants, l'assurance peut mandater un expert pour constater les dommages et évaluer l'indemnisation. Évitez donc de démonter entièrement la clôture avant son passage, sauf urgence de sécurité. Photos datées à l'appui, c'est la meilleure façon de ne rien perdre.
Certains contrats écartent les clôtures vétustes ou mal entretenues.
Quand le voisin renâcle
Lancer le chantier seul, puis envoyer la moitié de la facture, est la pire des stratégies. Il faut obtenir l'accord exprès de l'autre propriétaire avant d'engager un artisan, faute de quoi l'on paie l'intégralité du chantier. Un échange écrit, même un simple courriel, vaut mieux qu'un hochement de tête par-dessus la haie.
Si le voisin refuse de contribuer, on lui adresse d'abord une mise en demeure par courrier recommandé avec accusé de réception, précisant la nature des travaux, leur coût estimé et la demande de participation à hauteur de 50 %. Dans les villes et les faubourgs, l'article 663 permet même à chacun de contraindre son voisin à contribuer aux réparations de la clôture. Le juge ordonne régulièrement cette contribution par moitié, comme l'ont fait trois tribunaux judiciaires à l'été 2026. Ce n'est rarement la solution la plus rapide, mais c'est un droit reconnu par les tribunaux.
Si le litige devient sérieux, un constat de commissaire de justice peut s'ajouter au dossier. Les échanges écrits et un devis décrivant l'origine probable des dégâts pèsent davantage qu'un simple souvenir de voisinage.
La sortie par la renonciation, et la hauteur à vérifier
L'article 656 offre au voisin une porte de sortie : il peut refuser de payer s'il abandonne sa part de mitoyenneté, et le mur devient alors votre propriété exclusive. La renonciation doit être formalisée par un acte authentique, en pratique notarié. Vous financez seul, mais vous décidez seul de la hauteur, du matériau et de la couleur.
Reconstruire, c'est aussi vérifier la hauteur permise. Le PLU de la commune fixe le plafond, souvent entre 1,80 m et 2 m. À défaut de règle locale, l'article 663 retient 3,20 m dans les communes de 50 000 habitants et plus, et 2,60 m dans les autres.
Sources : kohenavocats.fr | a-vos-projets.fr