


Un chèque de 1 800 € de votre petit-fils a été refusé à l’encaissement parce que le nom ne correspondait pas exactement au titulaire du compte. Une règle bancaire stricte s’applique sans exception en France, même entre famille. Découvrez les solutions pour éviter ce blocage.
J’ai voulu déposer un chèque de 1 800 € de mon petit-fils : la banque l’a bloqué net parce qu’un détail sur le papier ne correspondait pas

Par
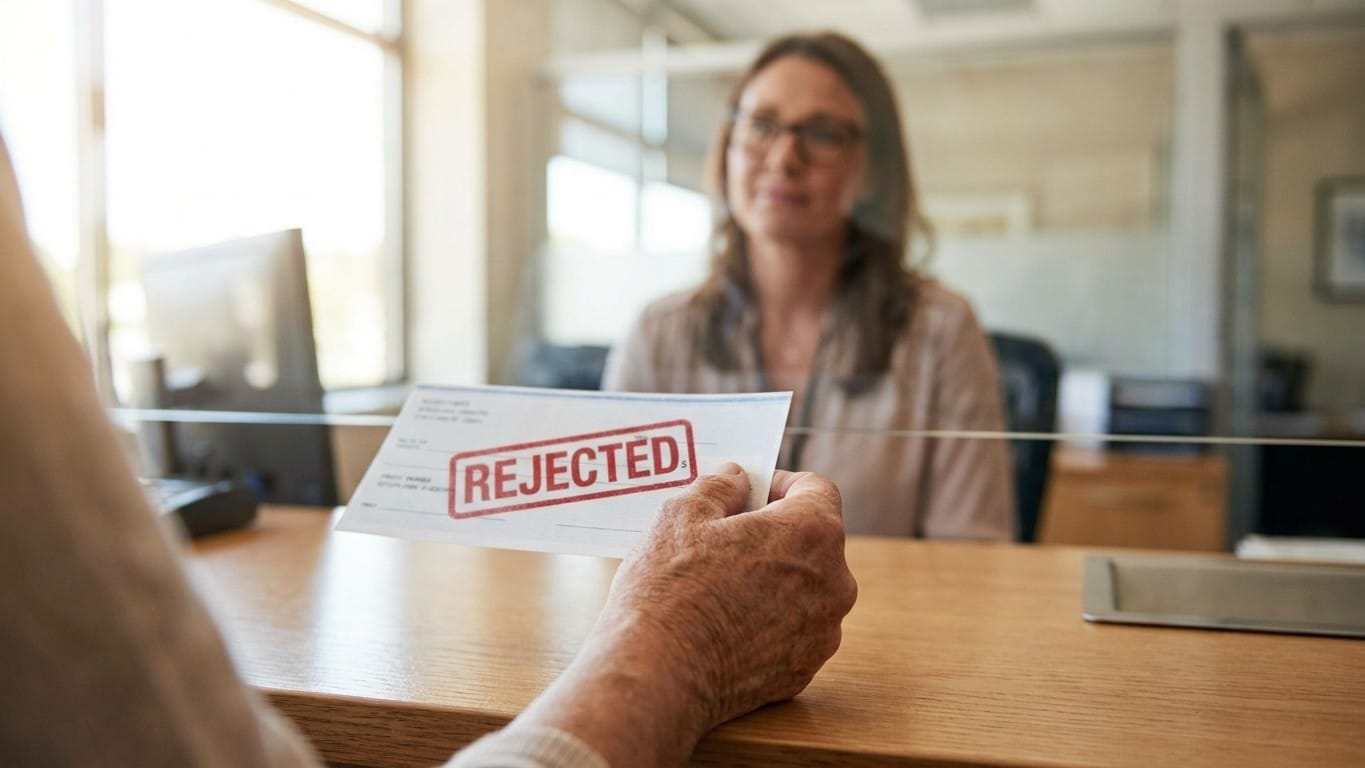
Un chèque de 1 800 €, libellé par votre petit-fils à votre intention, soigneusement glissé dans votre sac. Vous vous rendez à votre agence, souriant, confiant, et le guichetier vous le rend en quelques secondes : "Ce chèque n'est pas établi à votre nom, nous ne pouvons pas l'encaisser." La scène est banale. Elle surprend pourtant des milliers de personnes chaque année, y compris celles qui ont pourtant 40 ans de relation bancaire derrière elles.
Le problème n'est pas un dysfonctionnement, ni un excès de zèle de votre conseiller. C'est une règle juridique ferme, inscrite dans le droit bancaire français, et qui s'applique sans exception, même entre grands-parents et petits-enfants.
À retenir
- La banque refuse votre chèque pour une raison précise inscrite dans la loi française
- Une procuration ou un petit montant ne suffisent pas à contourner cette règle
- Trois solutions existent pour regulariser la situation rapidement
La règle qui bloque : le nom sur le chèque doit coïncider avec le titulaire du compte
La règle d'or du droit bancaire en France est limpide : un chèque doit être encaissé sur le compte du bénéficiaire mentionné sur le titre. Concrètement, le nom figurant sur le chèque doit correspondre exactement à celui du titulaire du compte où sera créditée la somme. Pas d'exception, même entre époux, parents et enfants.
Dans le cas qui nous occupe, le petit-fils a établi le chèque à ses propres nom et prénom, ou au nom d'un autre membre de la famille, en tout cas, pas exactement à celui du grand-parent titulaire du compte. Résultat : la banque refuse. Du point de vue bancaire, il s'agit d'abord de garantir la traçabilité du flux financier. La rigueur de la règle vient d'une volonté de lutter contre la fraude, le blanchiment ou l'utilisation de faux bénéficiaires.
Les banques sont en première ligne contre la fraude et le blanchiment d'argent ; elles doivent s'assurer qu'aucune opération suspecte ne passe entre les mailles du filet. Les employés sont désormais formés à repérer la moindre anomalie, et tolèrent de moins en moins les exceptions à la règle. Un chèque de 1 800 € mal libellé entre membres d'une famille ? Pour la banque, c'est exactement le profil d'une opération à contrôler.
Ce que beaucoup croient, à tort
Première idée reçue : la procuration règle tout. Faux. La procuration autorise un mandataire à effectuer des opérations au nom du titulaire du compte, mais elle ne permet pas de créditer sur son propre compte un chèque établi au nom d'un tiers. Disposer d'une procuration n'autorise qu'à gérer le compte du titulaire : retirer de l'argent, suivre les opérations, déposer un chèque, mais seulement sur le compte désigné, et non sur celui du mandataire. Impossible donc de déposer un chèque à son propre profit si l'on n'est pas le bénéficiaire explicitement mentionné sur le document, même armé d'une procuration.
Deuxième idée reçue : pour les "petits" montants, on ferme les yeux. Pour des faibles montants, la banque ne vérifie pas toujours l'ordre du bénéficiaire, c'est vrai que cela a pu être le cas par le passé. Mais 1 800 €, ce n'est pas un petit montant aux yeux d'un algorithme de conformité, et aujourd'hui, entre les automates bancaires, les applis mobiles et la généralisation du chèque dématérialisé, la sécurisation des dépôts n'a jamais été aussi stricte. En 2026, la tendance ne faiblit pas : contrôles d'identité en cascade, dépôt impossible sans concordance parfaite entre chèque et compte, croisement automatique des bases de données.
Troisième idée reçue : porter le même nom de famille suffit. Pas toujours. Il est d'usage d'inscrire sur le chèque les nom et prénom du bénéficiaire. Or, pour pouvoir l'encaisser sans difficulté sur le compte d'un parent, il faudrait que seul le nom de famille y figure. Dès que le prénom du petit-fils apparaît sur la ligne "à l'ordre de", le chèque est au nom du petit-fils, pas du grand-parent. La concordance n'est plus là.
Les solutions concrètes, du plus simple au plus compliqué
La solution la plus rapide, et la seule vraiment sans accroc, consiste à demander au petit-fils de refaire le chèque, cette fois libellé exactement aux nom et prénom tels qu'ils figurent sur le compte bancaire du bénéficiaire. Face à un chèque rédigé au mauvais bénéficiaire, plusieurs options existent. La plus recommandée est de demander à l'émetteur d'établir un nouveau chèque, considéré comme "la voie la plus sûre et la plus bien vue par les banques". Un détail à ne pas négliger : le prénom doit figurer tel qu'il est enregistré dans la convention de compte, pas un diminutif ou un surnom usuel.
Si refaire le chèque est impossible, le petit-fils est à l'étranger, le carnet de chèques épuisé, il existe une deuxième piste, l'endossement. Concrètement, le bénéficiaire initial signe au dos du chèque et inscrit la mention "Payez à l'ordre de…" suivie du nom du nouveau bénéficiaire. C'est la procédure officielle pour céder un chèque. Mais attention : les banques françaises se montrent souvent réticentes. Elles invoquent la multiplication des fraudes et les règles de la réglementation européenne en matière de lutte contre le blanchiment. Plusieurs établissements refusent d'encaisser des chèques endossés par des non-clients ou exigent que l'opération se fasse en présence d'un conseiller.
Troisième option : le virement. Si le petit-fils a simplement voulu faire un cadeau ou rembourser une somme, un virement de compte à compte règle le problème en quelques minutes, sans papier à remplir ni guichet à affronter. Depuis octobre 2025, les banques ont l'obligation de vérifier la cohérence entre le nom du bénéficiaire et le compte bancaire utilisé, dans le cadre de la "Verification of Payee" (VOP). Si un nom ne correspond pas au titulaire du compte, la banque doit le signaler. Mais dans ce cas, c'est le système qui protège, pas qui bloque à tort.
Que faire face au guichet, si vous êtes bloqué ?
Un refus de dépôt s'accompagne rarement d'explications détaillées. La banque est dans son droit et défend ses intérêts, et les vôtres, en vérifiant chaque versement. En cas de blocage, mieux vaut consulter rapidement son conseiller et fournir tout justificatif utile, comme une lettre d'explication ou une preuve de l'origine des fonds. Dans certaines circonstances particulières (hospitalisation, personne ne pouvant se déplacer), certains établissements adoptent des pratiques plus souples : possibilité de déposer le chèque d'un proche à la main, fourniture d'un justificatif ou tolérance temporaire. Ce n'est pas un droit, c'est une latitude accordée au cas par cas, et elle se demande, poliment, en agence.
Un dernier point qui mérite attention : parmi toutes les mentions obligatoires qui doivent être inscrites sur un chèque pour pouvoir être encaissé, le nom du destinataire n'en fait pas partie, c'est l'article L131-2 du code monétaire et financier qui le précise. En théorie, un chèque sans ordre peut donc être encaissé par n'importe qui. En pratique, dès qu'un nom est inscrit, la banque s'y tient rigoureusement. Conclusion de bon sens pour votre petit-fils : la prochaine fois, soit il laisse la ligne "à l'ordre de" vide (ce qui comporte d'autres risques en cas de perte), soit il vérifie au premier euro que le nom correspond exactement à celui du compte de destinataire.
Sources : esspace.fr | masculin.com