

Un petit boulot à la retraite peut-il vraiment faire baisser une pension déjà calculée et validée ? La question paraît absurde, et pourtant, à l'approche de 2027, elle va concerner des milliers de retraités qui pensaient avoir bouclé le dossier une fois pour toutes. Beaucoup imaginaient reprendre une activité ponctuelle, quelques heures par semaine, sans jamais se douter que leur pension pourrait en pâtir. Au guichet, la réalité rattrape parfois les intentions, et les explications données sur le cumul emploi-retraite laissent souvent un goût amer. Voici ce qui change, et pourquoi il devient urgent de comprendre les nouvelles règles avant de reprendre une activité.
- À partir du 1ᵉʳ janvier 2027, le cumul emploi-retraite sera plafonné à environ 7 000 euros bruts par an entre l'âge légal et 67 ans, avec une réduction de 50 % de la pension au-delà.
- Le cumul redevient totalement libre uniquement à partir de 67 ans, et seule cette tranche d'âge permet encore d'acquérir de nouveaux droits à retraite.
- Les retraités ayant liquidé leur pension avant le 1ᵉʳ janvier 2027 conservent les règles actuelles, plus souples, créant une différence de traitement selon la date de départ.
Le jour où mon petit boulot a fait vaciller ma pension
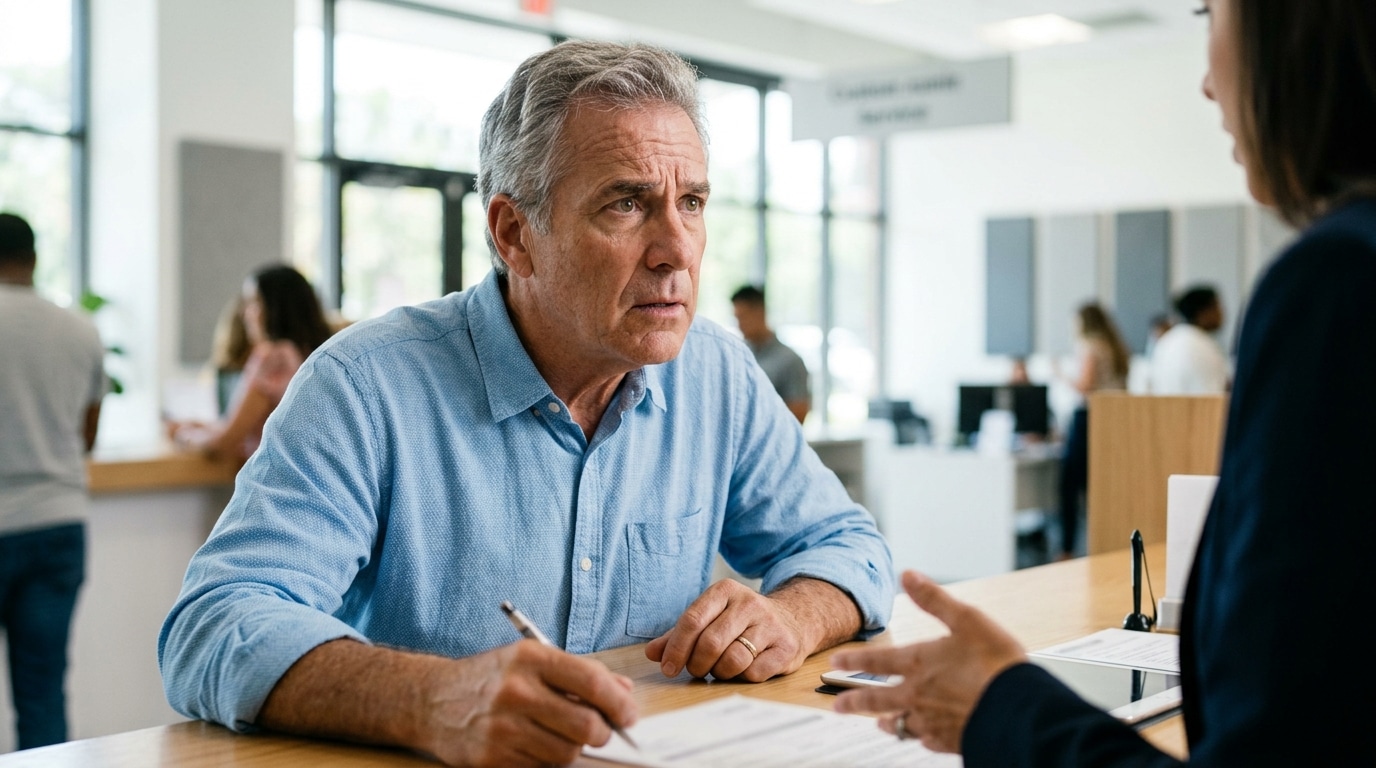
Reprendre une activité après la retraite semblait être une décision simple : quelques heures de travail, un peu de lien social, et un complément financier pour souffler face à la hausse du coût de la vie. C'est en tout cas ce que beaucoup de retraités pensaient, convaincus que leur pension resterait intacte quoi qu'il arrive. Au guichet de leur caisse de retraite, la réponse a été bien plus nuancée. L'agent a détaillé, chiffres à l'appui, comment le salaire perçu allait interagir avec le montant de la pension déjà en cours. Pour beaucoup, ce fut une surprise, voire un choc : le cumul emploi-retraite n'est plus la formule sans contrainte qu'on imaginait. Cette prise de conscience arrive à point nommé, puisque les règles vont justement être bouleversées dans les prochains mois.
2027, l'année où les règles du jeu changent pour de bon
À partir du 1ᵉʳ janvier 2027, le cumul emploi-retraite change complètement de logique pour les nouveaux retraités. Travailler après la retraite mais avant 67 ans pourra directement réduire le montant de la pension perçue, ce qui n'était pas le cas jusqu'à présent pour de nombreux assurés. Le système s'organise désormais en trois paliers selon l'âge. Avant l'âge légal de départ, dans le cas d'un départ anticipé, le cumul est neutralisé : tout revenu d'activité est déduit intégralement de la pension, dès le premier euro gagné. Entre l'âge légal et 67 ans, âge du taux plein automatique, le cumul devient plafonné, avec un seuil estimé à 7 000 euros bruts par an, sous réserve de confirmation par décret. Au-delà de ce plafond, la pension diminue de 50 % de la fraction de revenus excédentaire. Ce n'est qu'à partir de 67 ans que le cumul redevient totalement libre, sans aucune limite de revenus. Autre changement notable : la reprise d'activité entre l'âge légal et 67 ans ne permet plus d'acquérir de nouveaux droits à retraite. Seuls ceux qui cumulent intégralement à partir de 67 ans continuent à cotiser pour se constituer une seconde pension. Cette réforme vise à rééquilibrer les comptes de la Sécurité sociale, mais elle inquiète surtout ceux qui comptaient sur un complément de revenu sans contrepartie sur leur pension.
| Situation | Règle applicable dès 2027 |
|---|---|
| Avant l'âge légal (départ anticipé) | Cumul neutralisé, déduction totale dès le premier euro |
| Entre l'âge légal et 67 ans | Cumul plafonné à environ 7 000 euros bruts par an |
| Dépassement du plafond | Pension réduite de 50 % de l'excédent |
| À partir de 67 ans | Cumul libre, sans plafond |
Ceux qui sont déjà partis gardent leurs acquis, une double vitesse s'installe
Bonne nouvelle pour les retraités actuels : cette réforme ne s'applique pas de manière rétroactive. Les personnes déjà à la retraite, ou déjà en situation de cumul emploi-retraite avant le 1ᵉʳ janvier 2027, continueront à bénéficier des règles en vigueur aujourd'hui, plus souples sur ce point. Cette clause de maintien crée une distinction nette entre deux générations de retraités : ceux qui ont liquidé leur pension avant cette date, et ceux qui la liquideront après. Une double vitesse s'installe donc, avec des droits différents selon le moment du départ. Cette situation soulève naturellement des questions d'équité entre assurés placés dans une situation comparable, mais traités différemment selon leur date de liquidation. Pour ceux qui envisagent de partir à la retraite dans les mois qui viennent, ou qui songent à reprendre une activité juste après, ce calendrier devient un élément stratégique à ne pas négliger. Un départ avant fin 2026 permet de conserver les règles actuelles, plus favorables pour qui souhaite cumuler librement. À l'inverse, un départ après cette date implique d'intégrer ce nouveau plafond, avec ses conséquences directes sur le budget.
Un autre changement mérite d'être signalé : la suppression du délai de carence de six mois pour la reprise d'activité chez le dernier employeur, dans le cadre du cumul plafonné. Concrètement, un retraité qui liquide sa pension à partir de 2027 pourra reprendre une activité chez son ancien employeur sans attendre ce délai, à condition de respecter le plafond de revenus fixé.
Ce qu'il faut retenir avant de reprendre une activité après la retraite
Entre l'expérience vécue au guichet et les changements annoncés pour 2027, une chose est sûre : le cumul emploi-retraite ne sera plus aussi simple qu'avant pour les futurs retraités. Ceux qui envisagent de reprendre une activité, même à temps partiel, doivent désormais se poser les bonnes questions avant de sauter le pas. À quel âge la pension sera-t-elle liquidée ? Le revenu prévu dépassera-t-il le seuil des 7 000 euros bruts annuels ? Ces éléments déterminent directement l'impact sur le montant final perçu chaque mois. Se renseigner en amont, comparer sa situation personnelle avec les nouvelles règles, et anticiper les évolutions réglementaires permettent d'éviter les mauvaises surprises. Les caisses de retraite restent les interlocuteurs les plus fiables pour obtenir une simulation précise, adaptée à chaque parcours professionnel.
Cette réforme rebat les cartes du cumul emploi-retraite, avec des règles plus strictes entre l'âge légal et 67 ans, et une liberté totale seulement au-delà. Les retraités déjà partis avant 2027 gardent heureusement leurs droits actuels, mais les futurs partants devront composer avec cette nouvelle architecture à trois niveaux. Mieux vaut prévenir que d'apprendre la vérité au guichet, comme cela a été le cas pour beaucoup. Alors, faut-il accélérer son départ à la retraite avant la bascule de 2027, ou accepter ces nouvelles règles en connaissance de cause ?