

Une réservation payée intégralement en ligne, une carte Visa valide… et pourtant, refus au comptoir. Chaque année, des milliers de voyageurs français découvrent que la mention « DEBIT » gravée sur leur carte peut suffire à bloquer la remise des clés. Comprendre les règles des loueurs et vérifier le statut réel de sa carte peut vous éviter cette mésaventure.
J’ai prépayé ma voiture de location en ligne avec ma carte Visa : au comptoir, l’agent a refusé de me donner les clés et j’ai perdu ma réservation

Par
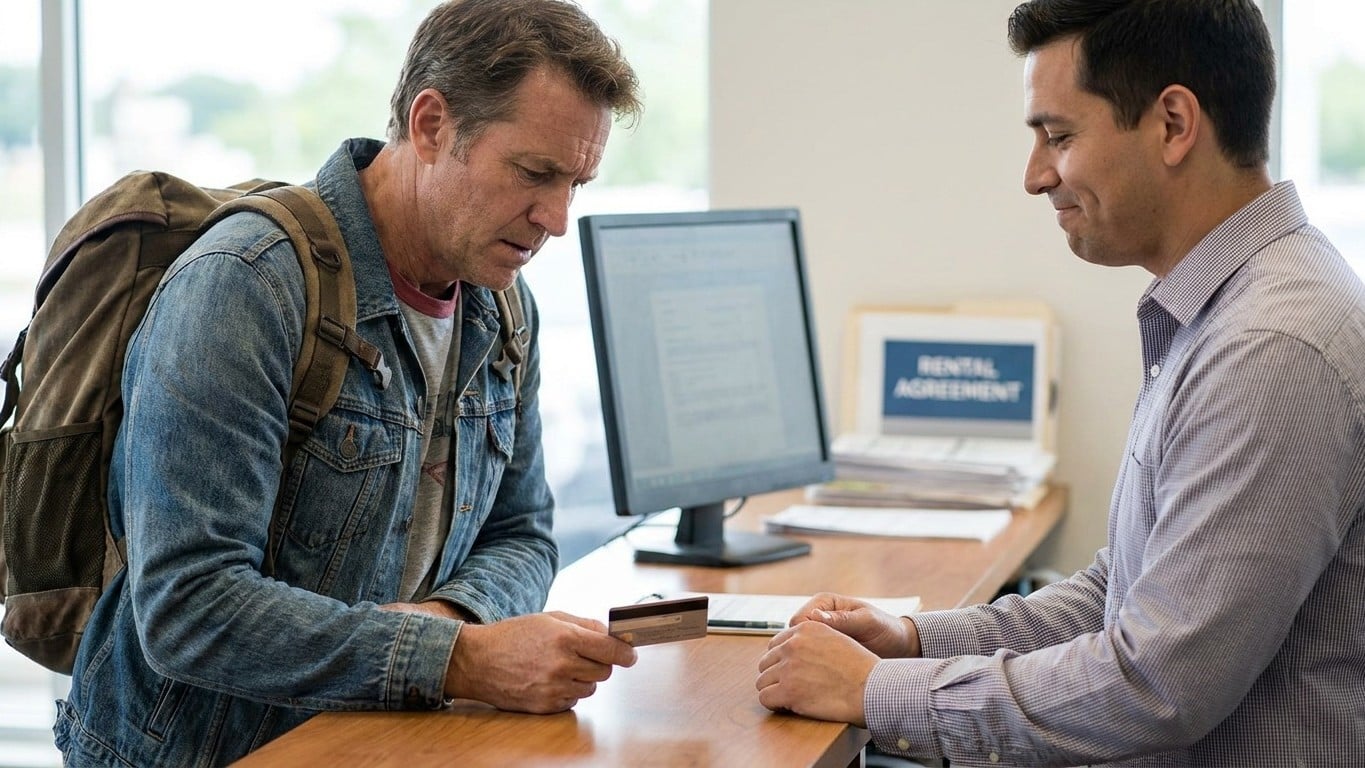
Une carte Visa au nom du conducteur principal, une réservation payée intégralement en ligne, et pourtant : porte close au comptoir de location. Ce scénario, loin d'être isolé, frappe chaque année des milliers de voyageurs français qui découvrent, souvent la fatigue du voyage encore dans les jambes, que leur carte bancaire ne convient pas. La raison ne tient ni à un bug informatique ni à un solde insuffisant. Elle tient à trois lettres imprimées au recto de la carte : DEBIT.
La mention « DEBIT » imprimée sur votre carte bancaire peut suffire à bloquer la remise des clés, même si la location a été intégralement payée en ligne. Le paiement du séjour et la garantie exigée par le loueur sont deux opérations distinctes, et c'est précisément là que le bât blesse. Ces agences appliquent strictement la règle « carte de crédit obligatoire » pour sécuriser la caution couvrant la franchise dommages-collision, la franchise vol, le carburant et les éventuels frais administratifs, la question n'étant pas le paiement du prix de la location mais le blocage de la caution par pré-autorisation via les réseaux Visa, Mastercard ou American Express. votre Visa a très bien fonctionné pour régler la réservation sur le site du loueur. Elle échoue au comptoir parce qu'elle n'est pas armée pour ce que les banques appellent une pré-autorisation différée.
À retenir
- Pourquoi trois lettres imprimées au verso de votre carte peuvent annuler une réservation pourtant payée
- Le vrai mécanisme bancaire qui explique le refus des loueurs (et ce n'est pas un bug)
- Comment une même carte change de statut selon le pays où vous la présentez
Une histoire de mention, pas de plafond
Depuis 2016, la réglementation impose une distinction visible sur chaque carte française. Depuis 2016, la réglementation impose aux établissements bancaires de faire figurer une mention sur les cartes de paiement en fonction de leur mode d'utilisation : les cartes à débit immédiat affichent la mention débit, les cartes à débit différé affichent la mention crédit. Une Visa Premier, une Gold Mastercard ou même une carte haut de gamme ne changent rien à l'affaire si la mention gravée reste « DEBIT ». Les loueurs peuvent refuser les réservations, paiements ou cautions lorsque la mention « Débit » est inscrite sur les cartes, même s'il s'agit de cartes haut de gamme, et conformément à leurs conditions générales, ils peuvent exiger la présentation d'une carte portant la mention « Crédit ».
Le mécanisme financier derrière cette exigence mérite d'être compris, car il n'a rien d'arbitraire. Une carte de crédit repose sur une réserve d'argent séparée du compte courant, ce qui rassure le loueur sur sa capacité à récupérer une franchise en cas de sinistre, même si le compte bancaire du client est momentanément à sec. Cette somme est généralement bloquée sous forme de pré-autorisation bancaire avec une carte de crédit et est sans impact sur le solde du compte, et avec une carte de crédit reconnaissable avec la mention « crédit », le loueur sait que la banque autorise ce blocage même si le compte courant n'a pas immédiatement le solde nécessaire. Avec une carte de débit, le loueur redoute un scénario bien plus inconfortable pour lui : il doit souvent prélever la caution, car un simple blocage peut être contesté ou libéré sous 7 jours selon les règles bancaires. Un simple hold ne suffit pas toujours à le protéger.
Ce qui se joue vraiment au comptoir
Le montant en jeu n'a rien d'anecdotique. Il faut généralement prévoir un dépôt de garantie compris entre 800 € et 2 500 € selon le loueur et le type de véhicule, ce montant s'ajoutant au prix de la location. Refuser une carte de débit revient donc, pour l'agence, à écarter un risque de plusieurs centaines voire milliers d'euros non recouvrables facilement. Certains loueurs se montrent plus arrangeants, moyennant une contrepartie qui a un prix : il est possible que certains loueurs acceptent les cartes de débit mais vous devrez souscrire à une assurance complémentaire souvent hors de prix en compensation, sachant que certains loueurs ne proposent même pas cette assurance. Sans cette option ou sans carte de crédit valable, le couperet tombe : si vous n'avez pas une carte de crédit (ou carte à débit différé) lorsque vous récupérez les clés de votre voiture, vous perdrez automatiquement la réservation de la voiture.
La France fait un peu figure d'exception, ce qui explique pourquoi tant de clients tombent des nues à l'étranger. La France reste un cas particulier : la majorité des clients français utilisent des cartes de débit, ce qui pousse certains loueurs, notamment en centre-ville, à être plus souples. Mais cette tolérance s'arrête net sur certains segments et dans certains pays. La carte de débit est parfois tolérée en Europe, en France, en Espagne, en Italie, mais beaucoup moins en Amérique du Nord, en Afrique du Sud ou dans certains pays d'Asie où les refus sont quasi systématiques. Même une carte jugée « crédit » sur le territoire national peut basculer de statut une fois franchie la frontière : un participant sur un forum de voyageurs rapporte que sa Visa Premier française, marquée « crédit » en France, a été rejetée comme « debit card » au Canada et au Chili. J'ai toujours trouvé cette incohérence assez révélatrice : une même carte, un même plastique, mais deux statuts selon le pays où on la présente.
Comment éviter de se faire coincer
Le réflexe le plus simple, et pourtant le plus souvent oublié, consiste à retourner sa carte avant même de réserver. La mention figure toujours au recto, près du logo du réseau. En cas de doute persistant, mieux vaut vérifier directement auprès de sa banque plutôt que de se fier à des outils en ligne approximatifs : certains sites proposent des outils de détection basés sur les six premiers chiffres de la carte, mais ces outils ne remplacent pas la vérification officielle par votre banque. Trois précautions limitent réellement le risque de mésaventure :
- Vérifier la mention « CREDIT » ou « DEBIT » au recto de la carte, et non la gamme (Gold, Premier), qui ne détermine rien
- Lire la rubrique « conditions de paiement » du loueur pour le pays précis de la prise en charge, pas seulement pour la France
- Demander une attestation écrite à sa banque si un doute subsiste sur le statut réel de la carte
Un détail surprend souvent les voyageurs pressés : même une carte à débit différé (celle que beaucoup possèdent sans le savoir) peut suffire, à condition qu'elle porte bien la mention « crédit ». Si la carte à débit différé, marquée « crédit », est au nom du conducteur principal, elle permet généralement de bloquer la caution. Certaines banques en ligne françaises, à l'image de Fortuneo ou BoursoBank, proposent justement ce type de carte hybride, acceptée par la plupart des loueurs alors qu'elle ne coûte pas plus cher qu'une carte classique à débit immédiat. Avant de réserver votre prochaine voiture, un simple coup d'œil au recto de votre portefeuille vous évitera bien des sueurs froides au comptoir.
Sources : obtenezvotrecredit.fr | creditmutuel.fr