


Un voyageur découvre avec déception que sa tempête annoncée ne figure sur aucune ligne de son contrat d’assurance. Le conseiller énumère patiemment la liste fermée des motifs réellement indemnisables : maladie grave, accident, décès. La météo, elle, n’en fait jamais partie, sauf circonstances très particulières.
« Je pensais qu’une tempête annoncée suffisait à faire annuler mon séjour et à me faire rembourser » : le conseiller de l’assurance m’a lu la liste des motifs inscrits au contrat

Par
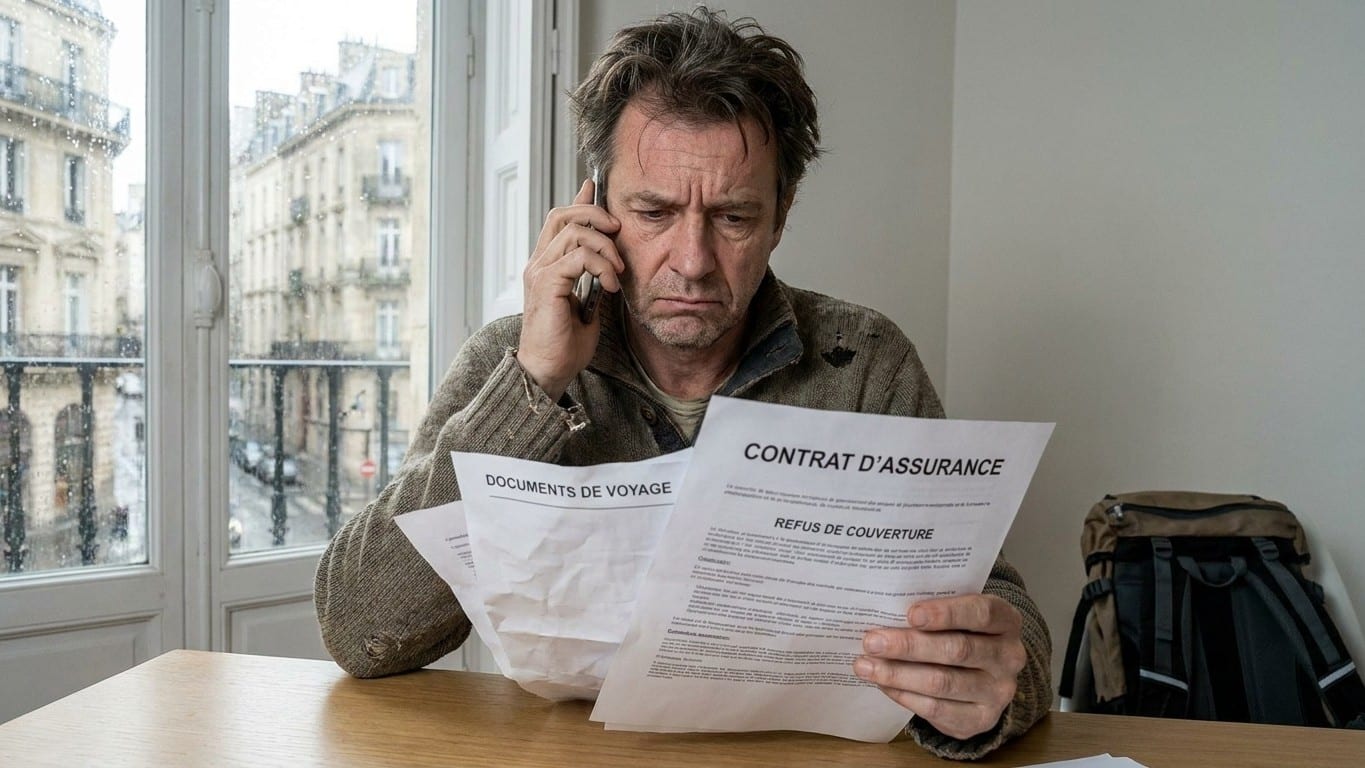
Un appel resté célèbre parmi les habitués des forums voyage : un vacancier tombe des nues en apprenant que sa tempête annoncée, pourtant capable de clouer un aéroport au sol, ne figure sur aucune ligne de son contrat d'assurance annulation. Le conseiller au bout du fil n'a pas botté en touche. Il a simplement énuméré, point par point, la liste fermée des motifs qui déclenchent réellement une indemnisation.
À retenir
- Une tempête annoncée est-elle vraiment un motif d'annulation couvert ?
- Quels sont les seuls événements que l'assurance reconnaît réellement ?
- Existe-t-il une formule qui protège contre tous les imprévisibles ?
La croyance qui coûte cher aux voyageurs d'arrière-saison
Septembre, octobre, novembre : ces mois attirent de plus en plus de voyageurs seniors qui fuient la foule estivale et profitent de tarifs plus doux. Mais cette période coïncide aussi avec le retour des tempêtes atlantiques et des alertes météo.
Beaucoup partent du principe qu'une alerte orange, voire rouge, suffit à activer automatiquement leur garantie annulation. Ce raisonnement, logique en apparence, ignore un principe fondamental du contrat d'assurance.
Ce que le contrat prévoit noir sur blanc
L'annulation du voyage doit être provoquée par un motif prévu dans le contrat, comme une maladie ou un accident grave, un décès, mais aussi être imprévisible au moment de la souscription et non intentionnelle. La météo, elle, n'entre dans aucune de ces cases par défaut.
Les motifs d'annulation garantis varient d'un contrat à l'autre. Certains assureurs ajoutent des causes comme les dommages matériels graves à l'habitation ou au véhicule, mais la liste reste toujours limitative, jamais ouverte.
Autre piège fréquent : l'assurance ne prendra pas en charge une annulation liée à une maladie déclarée avant la souscription ou l'adhésion au contrat. Le principe d'imprévisibilité s'applique à tous les motifs, pas seulement à la santé.
La liste récitée par le conseiller au téléphone
Face à l'incompréhension du voyageur, le conseiller a repris son argumentaire type. Maladie grave, accident, décès d'un proche désigné au contrat : voilà le socle commun à la quasi-totalité des polices classiques.
S'y ajoutent parfois des causes moins connues : des dommages graves au domicile rendant indispensable la présence de l'assuré, ou une convocation judiciaire imprévue. Certaines formules élargies intègrent même un refus de visa ou une grève des transports.
Mais nulle part, sur cette liste, n'apparaît la mention « intempérie » ou « alerte météo ». Le conseiller l'a confirmé sans détour : une tempête annoncée, même violente, ne constitue pas en soi un motif d'annulation indemnisable.
Pourquoi la météo reste hors du champ de garantie
La logique assurantielle repose sur l'imprévisibilité. Une tempête annoncée plusieurs jours à l'avance devient, aux yeux de l'assureur, un risque connu au moment où le voyageur décide malgré tout d'annuler.
Il existe pourtant une nuance que peu de contrats mettent en avant. Certaines formules couvrent un événement majeur ou une catastrophe naturelle survenant sur le lieu de villégiature avant le départ. Ce n'est donc pas la tempête en tant que phénomène météo qui ouvre droit à remboursement, mais sa qualification éventuelle en catastrophe naturelle sur la destination, selon des critères propres à chaque assureur.
L'option qui change réellement la donne
Pour les voyageurs qui redoutent précisément ce genre de scénario, une autre formule existe : l'annulation « toutes causes ». Elle couvre toutes les causes nécessitant l'annulation du voyage, à condition qu'elles soient imprévisibles au moment de la souscription, indépendantes de la volonté de l'assuré et justifiées.
Cette souplesse a un prix. Cette assurance coûte entre 4 et 10 % du prix du voyage, contre 3 à 8 % pour une formule classique, mais elle permet d'annuler sans justificatif jusqu'à 48 heures avant le départ.
Le remboursement n'est cependant jamais total. La formule « toutes causes » offre un remboursement souvent partiel, autour de 75 % des frais engagés. Une franchise s'applique en plus : généralement de l'ordre de 10 % du montant, comme stipulé au contrat.
Les réflexes à adopter avant de signer
Le premier réflexe reste la lecture attentive des conditions générales, bien avant le départ et non le jour où la tempête menace. Il s'agit de vérifier les franchises applicables, les motifs d'annulation précis ainsi que les personnes couvertes par le contrat.
Côté délais, la vigilance est de mise. La plupart des contrats imposent un délai de déclaration, généralement dans les 5 jours suivant l'événement. Passé ce délai, même un motif parfaitement couvert peut être rejeté pour simple question de forme.
Les justificatifs comptent tout autant que le motif lui-même. Un certificat médical, une attestation de sinistre ou une lettre de l'employeur seront systématiquement demandés pour prouver la réalité de l'annulation.
Un détail surprend souvent les seniors au moment de comparer les offres : pour souscrire une assurance annulation, il faut généralement avoir moins de 75 ans, faute de quoi une assurance voyage senior spécifique devient nécessaire. Ceux qui pensaient être protégés par leur carte bancaire premium méritent aussi une vérification, car la garantie annulation liée à une carte Visa Premier, Gold ou Infinite s'accompagne de conditions strictes, avec un paiement intégral par cette carte et une déclaration sous 72 heures.
La météo capricieuse de l'arrière-saison ne va pas disparaître, et les assureurs le savent mieux que quiconque : c'est justement pour cette raison qu'ils ont inventé des formules « toutes causes » plus chères mais plus larges, laissant chaque voyageur arbitrer entre prime plus élevée et tranquillité d'esprit face au ciel changeant d'octobre.
Sources : lecomparateurassurance.com | assuranceslabs.com