


Un vieux livret de Caisse d’Épargne oublié au fond d’un tiroir peut valoir bien plus que prévu. Découvrez comment la loi Eckert et la plateforme Ciclade permettent de retrouver des millions d’euros dormants, et comment cela impacte votre succession.
En vidant les affaires de mon père, j’ai retrouvé un vieux livret de Caisse d’Épargne oublié depuis des décennies : ce que la banque m’a expliqué a tout changé pour la succession

Par
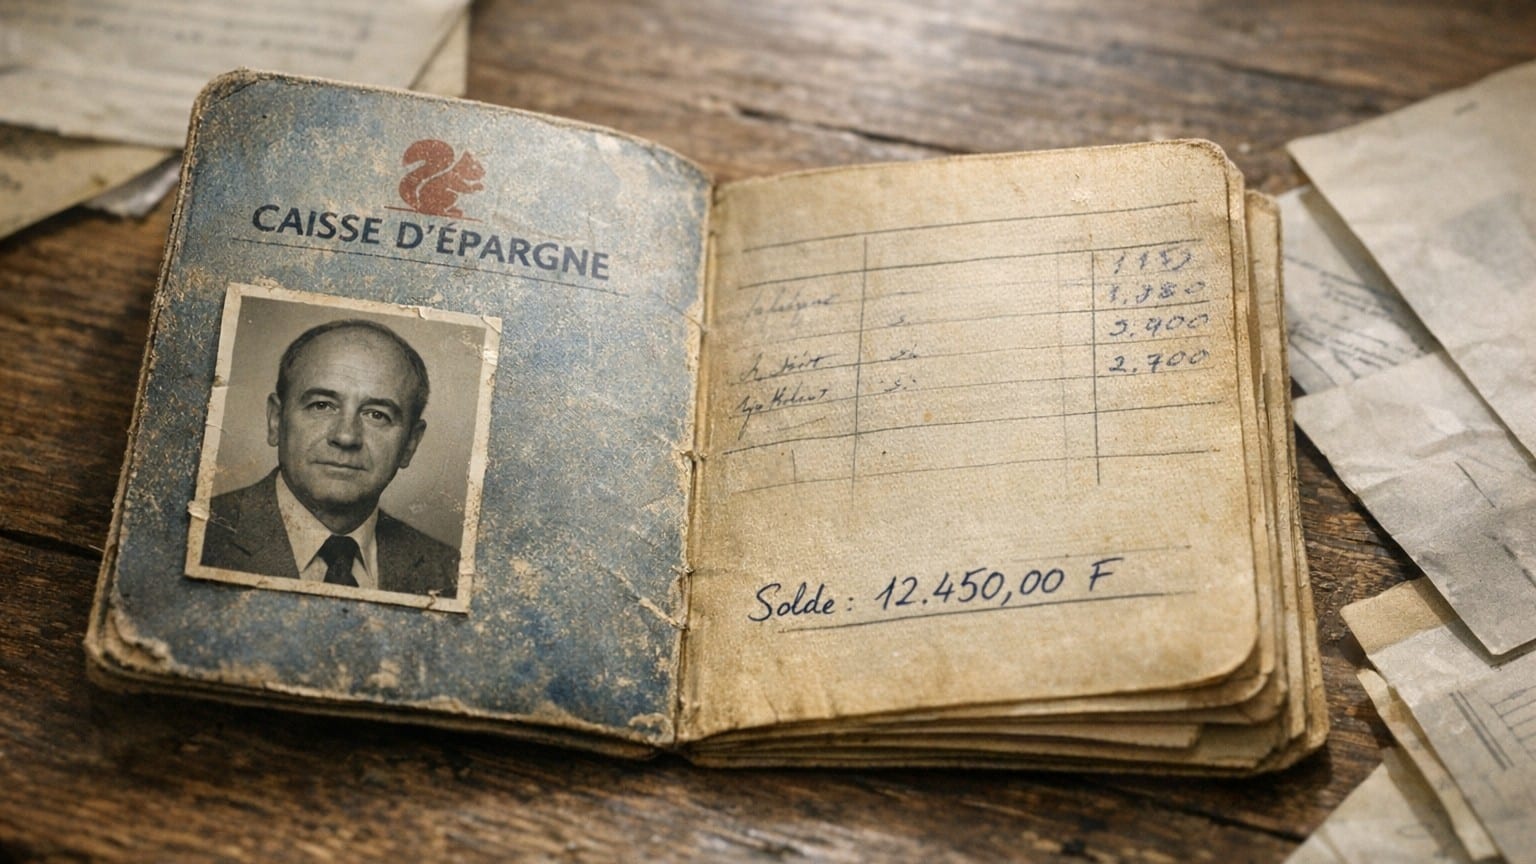
Un carton de déménagement. Une enveloppe kraft froissée au fond d'un tiroir. Et dedans, un livret de Caisse d'Épargne au nom de votre père, avec sa photo d'identité collée sur la couverture cartonnée, des tampons qui datent des années 1980. Le solde inscrit à la main : quelques centaines de francs. Le genre de trouvaille qui arrête net le rangement et pose une question simple : cet argent existe-t-il encore, quelque part ?
La réponse est oui. Et le chemin pour le retrouver est balisé, à condition de comprendre comment fonctionne la mécanique des comptes dits "dormants" en France.
À retenir
- Des milliards d'euros dorment sur des comptes inactifs en France — et le vôtre pourrait y être
- Ciclade a restitué 1,2 milliard d'euros en dix ans : comment accéder à ce service gratuit
- Succession : pourquoi signaler ce livret oublié change tout, fiscalement et légalement
Ce qu'il arrive à l'argent qu'on oublie
Le livret de Caisse d'Épargne de votre père n'a probablement plus été touché depuis des décennies. Un produit d'épargne réglementée, comme un Livret A ou un livret de développement durable, est considéré comme inactif à l'issue d'une période de cinq ans sans mouvement. Ce délai peut sembler court, mais il correspond à la logique de la loi Eckert, adoptée en juin 2014, qui a profondément réformé le traitement des avoirs abandonnés.
Une fois ce seuil franchi, le compte n'est pas simplement gelé. Dans un délai de dix ans d'inactivité, c'est auprès de la banque elle-même qu'on peut réclamer les fonds. Entre dix et trente ans d'inactivité, c'est auprès de la Caisse des Dépôts, via le service Ciclade, qu'il faut se tourner. Au-delà de trente ans sans réclamation, les sommes sont définitivement acquises à l'État. Ce délai ultime n'est pas théorique : en 2025, 89 millions d'euros ont été versés à l'État au titre des comptes et contrats relevant de la "déchéance trentenaire", c'est-à-dire des comptes considérés inactifs dès 1994 et jamais réclamés depuis.
Autre point que beaucoup ignorent : les frais de tenue de compte inactif sont plafonnés à 30 euros par an pour les comptes courants, et sont totalement interdits sur les livrets d'épargne réglementée. le livret retrouvé dans les affaires de votre père n'a pas été rogné par des commissions bancaires pendant toutes ces années. Les intérêts annuels, en revanche, ont continué à courir.
Ciclade : le guichet public qui restitue des millions chaque année
En France, près de 7,87 milliards d'euros dorment sur des comptes et des produits d'épargne inactifs, un chiffre confirmé par le bilan officiel de la Caisse des Dépôts publié en mars 2026. C'est le montant total conservé, en attente de réclamation. Le chiffre donne le vertige, et dit beaucoup sur la quantité de livrets oubliés au fond des tiroirs familiaux.
Ciclade, service d'intérêt général développé par la Caisse des Dépôts, permet aux particuliers, notaires et ayants droit de rechercher et récupérer gratuitement des avoirs issus de comptes et contrats inactifs ou non réclamés transférés à la Caisse des Dépôts par les établissements financiers. Le service existe depuis 2017 et sa fréquentation ne cesse de progresser : en 2025, le site ciclade.fr a enregistré 10,6 millions de visites et 200 000 demandes de restitution, soit plus du double de l'année précédente.
Les résultats sont concrets. Depuis sa mise en service, près de 1,2 milliard d'euros ont été restitués aux titulaires et ayants droit via Ciclade, dont 164,4 millions d'euros en 2025, en hausse de 8 % par rapport à 2024, pour un montant moyen de 943 euros par dossier. Ce montant moyen est une indication utile : on ne parle pas de sommes dérisoires, même quand le livret semblait ne contenir "que quelques francs" à l'époque.
La démarche sur la plateforme est directe. Ciclade.fr permet d'effectuer une recherche à partir des références de comptes bancaires, si vous les connaissez. Il suffit de compléter le formulaire avec le numéro de compte ou l'IBAN. Si vous ne disposez pas de ces informations, vous pouvez également lancer une recherche sans elles. En pratique, un nom, une date de naissance et l'établissement d'origine suffisent souvent pour identifier un dossier.
Succession : ce que le livret oublié change concrètement
C'est là que la découverte dans les cartons prend une dimension juridique. Lorsque son titulaire décède, le livret est automatiquement intégré à l'actif successoral. Ce qui signifie qu'il ne peut pas être récupéré de façon informelle, en allant simplement se présenter au guichet avec une pièce d'identité.
La banque demande au minimum l'acte de décès, un justificatif d'identité de l'héritier demandeur et souvent un acte de notoriété établi par le notaire. Si le livret a déjà été transféré à la Caisse des Dépôts, la démarche passe par Ciclade, mais le principe documentaire reste le même : prouver sa qualité d'héritier. Pour les petits montants, une attestation signée par les héritiers peut parfois suffire, sous conditions fixées par la loi.
Le notaire en charge de la succession joue ici un rôle central. Pour établir le bilan du patrimoine du défunt, il a besoin de disposer des relevés de comptes bancaires et de livrets d'épargne, des contrats d'assurance vie, des relevés de comptes-titres et de la liste des valeurs mobilières détenus par le défunt. Le vieux livret retrouvé dans les affaires doit donc lui être signalé sans tarder : il fait partie de l'actif à déclarer.
Un point fiscal que beaucoup de familles méconnaissent : contrairement à une croyance répandue, le Livret A n'est pas exonéré de droits de succession. Les fonds sont pris en compte dans le calcul global de l'actif du défunt, et les héritiers doivent s'acquitter des droits selon leur lien de parenté et les abattements fiscaux en vigueur. Un livret oublié qui ressurgit ne contourne pas le fisc.
Ne pas laisser le temps travailler contre vous
La fenêtre de trente ans peut paraître confortable. Elle ne l'est pas autant qu'il y paraît, car la Caisse des Dépôts conserve les sommes 20 ans (ou 27 ans en cas de décès du titulaire) avant qu'elles ne soient définitivement acquises à l'État. Si votre père est décédé depuis plusieurs années et que le livret était déjà inactif bien avant son décès, l'horloge tourne depuis plus longtemps que vous ne le pensez.
La priorité, dès la découverte d'un tel document, est donc de contacter la Caisse d'Épargne pour vérifier si les fonds sont encore chez elle ou s'ils ont été transférés à la Caisse des Dépôts. En parallèle, une vérification sur ciclade.caissedesdepots.fr prend moins de cinq minutes. Et si votre père détenait d'autres produits financiers dont vous n'avez pas trace, le périmètre couvert par Ciclade est large : livrets réglementés, comptes-titres, produits d'épargne salariale, contrats d'assurance vie non réclamés, et même, dans certains cas, des bons de capitalisation.
Informer au moins une personne de confiance de l'existence de ses livrets, ou les consigner dans un dossier patrimonial, peut éviter des recherches fastidieuses à ses proches. Cette leçon que tire la découverte du livret paternel vaut pour chacun d'entre nous : un inventaire patrimonial à jour, même modeste, est le meilleur héritage qu'on puisse préparer.
Sources : lafinancepourtous.com | banquedesterritoires.fr