


Un garage séparé de la maison n’est pas automatiquement protégé par votre assurance habitation. Chaque assureur définit différemment ce qu’est une dépendance, et les pièges sont nombreux : plafonds de couverture, conditions de solidité, déclaration tardive. Découvrez comment vérifier votre couverture réelle.
« Je pensais que mon assurance habitation couvrait le garage au fond du jardin » : ce que change le fait qu’il ne touche pas la maison

Par
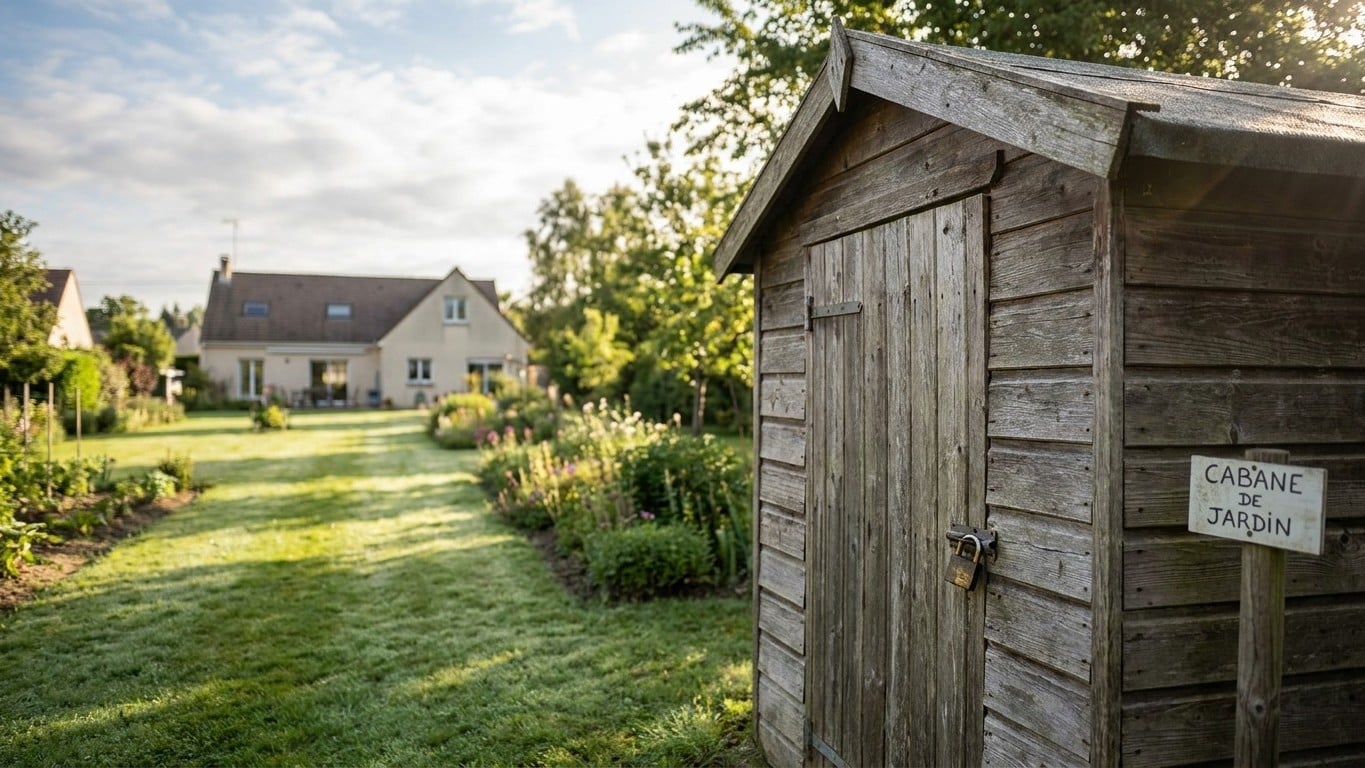
Un garage au fond du jardin n'est pas automatiquement protégé par votre assurance habitation. C'est une dépendance, et les dépendances obéissent à des règles à part.
Le sinistre le plus coûteux n'est presque jamais celui de la dépendance oubliée. C'est celui de la dépendance bien déclarée, mais dont le contenu dépasse largement le plafond prévu.
À retenir
- Pourquoi deux garages identiques peuvent être traités différemment par deux assureurs ?
- Quel est le vrai coût caché d'une dépendance bien déclarée mais mal évaluée ?
- Comment une construction neuve peut effacer votre couverture en quelques semaines ?
Ce que le Code des assurances ne dit pas
Première surprise pour beaucoup de propriétaires : le Code des assurances ne donne aucune définition « officielle » de la dépendance de maison. Aucun texte légal ne fixe un seuil, une distance ou une liste de bâtiments concernés.
Résultat : chaque assureur a sa propre définition qu'il précise dans les conditions générales de son contrat d'assurance habitation. Deux contrats peuvent traiter le même abri de jardin de façon totalement différente.
Cette absence de norme unique explique pourquoi tant de propriétaires découvrent le problème trop tard. Personne ne leur a précisé, à la signature, ce que leur contrat entendait exactement par « dépendance ».
Accolé, attenant, non attenant : la nuance qui change tout
Les assureurs distinguent la dépendance attenante, physiquement reliée à la maison, de la dépendance non attenante, séparée par un espace vide. Une dépendance est dite non attenante lorsqu'elle est physiquement séparée du bâtiment principal, sans connexion directe, même par un simple mur commun.
Le garage entre systématiquement dans cette catégorie, quelle que soit sa position. Qu'il soit accolé ou non au logement, le garage est une dépendance au sens de l'assurance habitation, une structure isolée qui n'a pas usage d'habitation.
Le mode de fermeture compte aussi. Certains contrats font une différence nette entre un abri fermé et un abri ouvert : un abri de jardin entièrement clos est assimilé à une dépendance de l'habitation, tandis que les abris non clos sont considérés comme des aménagements immobiliers extérieurs.
Cette dernière catégorie change tout. Un aménagement extérieur ne bénéficie généralement pas des mêmes garanties qu'une dépendance déclarée.
Le vrai piège : pas l'oubli, la sous-évaluation
Vous avez bien déclaré votre garage à la souscription ? Rassurez-vous à moitié : il existe souvent un plafond spécifique pour les sinistres sur dépendances, qui peut représenter 10 % à 20 % de la valeur assurée de l'habitation principale.
Ce plafond couvre tout : la structure du bâtiment, mais aussi ce qu'il contient. Ce plafond couvre la structure du garage et les biens qui y sont entreposés. Outillage électroportatif, vélos électriques, mobilier de jardin haut de gamme : la facture grimpe vite.
Un courtier généraliste que nous avons interrogé raconte un cas classique : un client avec un abri de dix mètres carrés, correctement déclaré, mais rempli de plusieurs milliers d'euros de matériel de bricolage professionnel accumulé au fil des années. Le plafond dépendance ne couvrait qu'une fraction du sinistre.
Certains objets échappent même totalement à la garantie de base. Certains objets de valeur, équipements professionnels ou véhicules motorisés ne sont pas couverts par la garantie dépendance et nécessitent des extensions dédiées.
La surface globale joue aussi contre vous si vous multipliez les annexes. Les contrats de base couvrent souvent jusqu'à cinquante mètres carrés et si vous possédez plusieurs dépendances, leur cumul peut vite dépasser ce plafond.
Distance et solidité : des critères qui excluent purement et simplement
Un garage trop loin de la maison peut sortir complètement du champ de la garantie. Certains assureurs refusent de couvrir une dépendance située trop loin de l'habitation principale, souvent au-delà de dix kilomètres, ou si sa structure est jugée trop fragile, comme un abri en bois non sécurisé ou sans serrure.
Les garanties climatiques ajoutent leur propre filtre. La garantie Tempête Grêle Neige exclut généralement les dommages aux abris de jardin dont les éléments porteurs ne sont pas ancrés dans des fondations ou des dés de maçonnerie enterrés.
Un abri posé simplement sur des plots, sans ancrage réel, peut donc perdre sa garantie tempête du jour au lendemain. La solidité de l'installation compte autant que sa déclaration.
Une construction récente non signalée : l'effet domino
Vous avez fait construire un nouvel abri ou agrandi votre atelier l'an dernier ? Le délai pour prévenir votre assureur est court. Dès qu'une nouvelle dépendance est construite ou acquise, il convient de la déclarer à votre assureur dans les 15 jours suivant sa mise en service.
Passé ce délai, deux options s'offrent généralement à l'assureur. Il peut proposer une augmentation des cotisations pour compenser le risque, ou la couverture de la nouvelle dépendance grâce à des extensions de garantie.
Sans démarche de votre part, le risque est plus radical. En cas de sinistre, les dégâts dans une dépendance non déclarée à l'assureur ne bénéficieront d'aucune indemnisation de sa part.
Comment vérifier la ligne exacte de votre contrat
Trois points méritent une lecture attentive de vos conditions particulières. D'abord la mention explicite : le local doit apparaître comme dépendance déclarée, avec son adresse si elle diffère du logement principal.
Ensuite le plafond chiffré, distinct de celui de la maison, à comparer avec la valeur réelle de votre contenu (outillage, vélos, matériel électrique). Enfin les exclusions de contenu, souvent glissées en petites lignes.
En cas de doute, la démarche reste simple. Une relecture des conditions générales et particulières permet de confirmer l'étendue exacte de la protection, et un simple appel à l'assureur suffit pour ajuster la couverture si nécessaire.
Un dernier détail, souvent ignoré : la responsabilité ne s'arrête pas à votre plafond de dépendance. En cas d'incendie se propageant à un bien voisin, la responsabilité financière du propriétaire peut être engagée sans plafond, et les indemnisations devront alors être assumées sur fonds propres. Le garage au fond du jardin, aussi modeste soit-il, peut ainsi peser bien plus lourd que sa simple valeur de reconstruction.
Sources : jechange.fr | iki-assurances.fr