


Une donation faite de son vivant par un parent n’échappe généralement pas aux calculs de succession : elle est présumée être une avance sur la part d’héritage, pas un supplément. Seule une formulation explicite dans l’acte notarié peut changer cette règle du Code civil, souvent méconnue jusqu’au décès.
Une donation à un enfant est-elle rapportée à la succession ?

Par
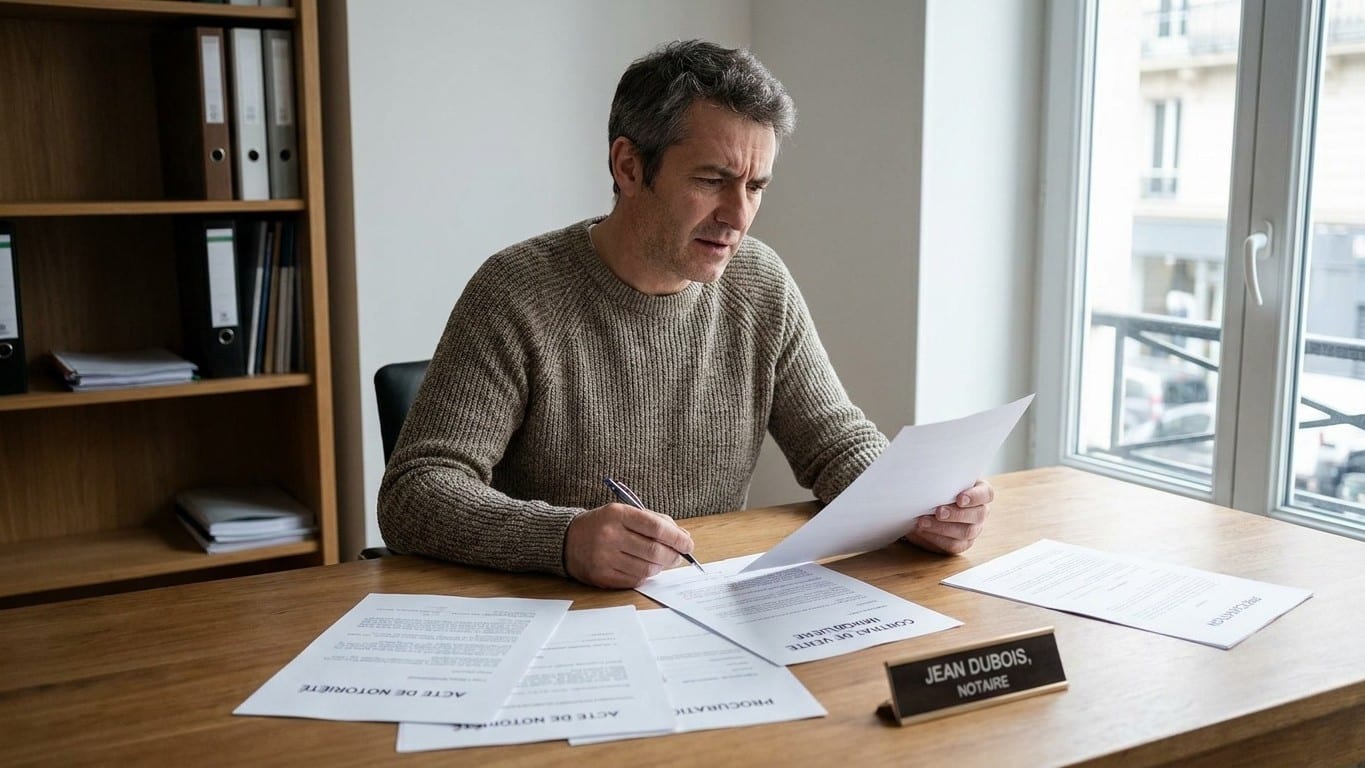
Par défaut, oui : une donation faite à un enfant héritier est présumée être une avance sur sa part et doit être rapportée aux comptes de la succession. Elle n'échappe à ce rapport que si le donateur a prévu expressément, au moment de la donation, qu'elle est faite hors part, dans la limite de la quotité disponible.
Que prévoit l’article 843 du Code civil ?
L’article 843 du Code civil pose une présomption : tout héritier qui vient à une succession doit rapporter à ses cohéritiers ce qu’il a reçu du défunt par donation entre vifs. Cette règle s’applique sauf si les dons lui ont été faits expressément hors part successorale.
Autrement dit, une donation à un enfant héritier est censée être une avance sur sa part, et non un cadeau qui s’ajouterait à celle-ci. L’avancement de part successorale désigne généralement une donation, plus rarement un legs, faite à un héritier en avance sur son héritage.
Qu’est-ce que le rapport successoral ?
Le rapport est le terme employé par les notaires. Il ne consiste pas à rendre physiquement l’argent reçu : la donation est réintégrée fictivement dans les comptes de la succession. Le donataire n’est donc pas dépossédé du bien donné.
L’opération rétablit une égalité comptable entre frères et sœurs.
deux enfants doivent hériter à parts égales, mais l’un a déjà reçu une somme du vivant du défunt. On ajoute fictivement cette donation à l’actif existant au décès pour déterminer ce que chacun doit recevoir en valeur.
Quand une donation est-elle hors part successorale ?
Une donation hors part successorale permet d’avantager réellement un héritier par rapport aux autres. La somme donnée ne vient alors pas en déduction de son héritage futur : le bénéficiaire la reçoit en plus de sa part successorale.
Cette libéralité reste limitée par la quotité disponible, c’est-à-dire la portion du patrimoine que le donateur peut librement attribuer sans léser les autres héritiers réservataires.
Pourquoi la formulation de l’acte est-elle décisive ?
La dispense de rapport doit être expressément mentionnée au moment de la donation, dans l’acte ou un écrit du donateur, pour donner à la donation son caractère hors part successorale. Cette mention permet au bénéficiaire de conserver la libéralité sans qu’elle soit déduite de sa part.
Sans clause explicite, le régime par défaut s’applique : la donation est présumée rapportable à la succession. Les notaires demandent donc de préciser la nature de chaque donation pour éviter un malentendu découvert des années plus tard.
Un simple virement bancaire est-il concerné ?
Oui. Un don manuel, comme un virement d’un parent à un enfant, tombe sous la même présomption légale. Les donations entre vifs sont présumées consenties en avancement de part successorale, à moins d’avoir été faites expressément par préciput.
Aider financièrement un enfant sans formaliser ses intentions par écrit peut donc conduire, au décès, à traiter ce geste comme une simple avance, même si le parent pensait offrir un supplément définitif.
Que se passe-t-il au partage pour les héritiers ?
Au moment du partage, la situation dépend de la valeur de ce qui a été donné par rapport à la part théorique de l’héritier :
- Valeur inférieure à la part théorique : l’héritier reçoit le complément.
- Valeur égale : il ne reçoit rien.
- Valeur supérieure : il doit verser une soulte à ses cohéritiers.
Un enfant ayant reçu une somme importante de son vivant peut donc devoir de l’argent à ses frères et sœurs au moment de la succession. Le notaire applique une mécanique d’équilibrage prévue par le Code civil.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : legalvision.fr | gestiondepatrimoine.com