


Une maison fermée n’est pas protégée par la simple absence d’occupants. Lorsqu’un logement devient inoccupé et non chauffé, vous avez l’obligation légale de le signaler à votre assureur dans les 15 jours, faute de quoi vos garanties risquent de ne pas jouer en cas de sinistre.
Faut-il prévenir l’assurance si la maison d’un parent en Ehpad reste vide ?

Par
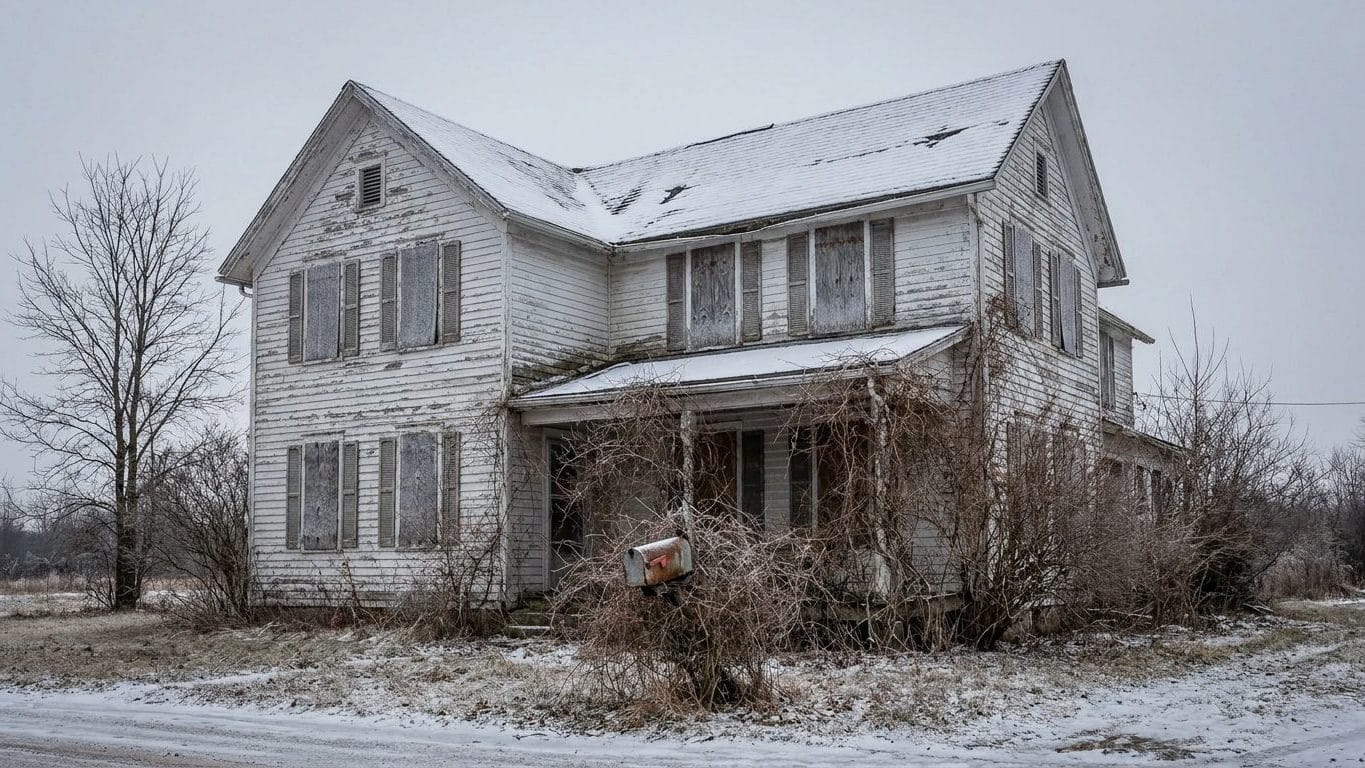
Oui : la maison d'un parent entré en Ehpad change de statut pour l'assureur et ce changement de situation doit lui être déclaré dans les quinze jours. Le contrat prévoit aussi une clause d'inhabitation qui fixe une durée maximale d'inoccupation, variable selon l'assureur. Sans déclaration, l'indemnisation d'un cambriolage, voire, selon les contrats, d'autres sinistres, peut être refusée.
Que prévoit la clause d'inhabitation d'un contrat habitation ?
Aucun texte ne fixe un nombre précis de jours au-delà duquel une maison inoccupée cesserait d'être couverte. Les 30, 60 ou 90 jours que l'on cite souvent ne viennent pas du Code des assurances mais du contrat lui-même : c'est la clause d'inhabitation.
Elle figure dans la quasi-totalité des contrats multirisques habitation, avec une durée maximale d'inoccupation qui varie selon les assureurs et les garanties concernées. Passé ce délai propre à votre police, les garanties ne disparaissent pas forcément d'un coup : elles peuvent être réduites ou limitées à certains sinistres, selon ce qui est écrit dans les conditions générales.
Le Code des assurances encadre la forme de cette clause : les articles L. 112-4 et L. 113-1 imposent qu'elle soit mentionnée en caractères très apparents et qu'elle soit formelle et limitée. Un assureur ne peut donc pas opposer une clause d'inhabitation cachée en petits caractères au dos d'une annexe. Et si l'assureur refuse d'indemniser au nom de cette clause, c'est à lui de prouver le caractère inhabité du logement.
Dans quel délai faut-il informer l'assureur ?
Cette obligation-là est écrite dans la loi, pas seulement dans le contrat. L'assuré doit déclarer les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux et rendent inexactes ou caduques les réponses faites à l'assureur lors de la souscription. Une maison qui passe de résidence principale habitée à logement vide et non chauffé correspond à cette définition.
Le délai est de quinze jours à partir du moment où vous avez eu connaissance de ce changement, en général par lettre recommandée. Une fois prévenu, l'assureur a deux possibilités : dénoncer le contrat ou proposer un nouveau montant de prime.
Trois situations différentes partagent le même besoin d'information : une résidence secondaire, une maison mise en vente, un bien laissé vide après un départ en établissement.
Que risque une maison inoccupée non déclarée ?
Une maison vide n'est pas une maison protégée : c'est une maison sans témoin. Personne pour repérer une odeur de gaz, une fuite qui s'infiltre sous un parquet ou une tuile déplacée par le vent. Un dégât des eaux peut passer inaperçu pendant des semaines, et le temps écoulé avant sa découverte aggrave les dégâts. Un cambriolage a tout loisir de s'étendre quand aucune présence ne vient l'interrompre.
Une maison inoccupée non déclarée expose à un refus d'indemnisation en cas de cambriolage, voire, selon les contrats, d'autres sinistres.
Comment protéger une maison vide du gel ?
Le froid ajoute sa propre menace, silencieuse et progressive : une canalisation qui gèle par une nuit trop fraîche, dans une maison sans chauffage, peut éclater sans que personne ne s'en aperçoive avant le dégel. Quelques gestes limitent concrètement le risque :
- Couper l'eau au compteur général et purger les canalisations exposées au gel.
- Positionner le chauffage en mode hors gel plutôt que de le couper totalement : il maintient une température minimale suffisante pour éviter l'éclatement des canalisations.
- Confier un double des clés à un voisin ou à un proche pour des visites régulières.
- Faire suivre ou relever le courrier, pour éviter les signes visibles d'inoccupation.
- Activer l'alarme de la maison si elle en est équipée.
Ces mesures de sécurité et de prévention sont souvent celles que l'assureur demande de respecter en cas de longue absence. Le contrat peut aussi imposer la fermeture ou la vidange des installations d'eau : cherchez la mention « inhabitation » ou « inoccupation » dans vos conditions générales, elle précise la durée tolérée, les garanties concernées et ces conditions précises.
Faut-il garder une assurance pour une maison vide ?
Pour une maison individuelle en pleine propriété, aucune loi n'impose de maintenir une assurance habitation. Mais l'absence de couverture laisse les réparations entièrement à votre charge en cas d'incendie, de dégât des eaux ou de cambriolage.
La Commission des clauses abusives recommande depuis longtemps la suppression pure et simple de la clause d'inhabitation, qui pénalise des situations subies plutôt que choisies. Cette recommandation n'a aucune force contraignante et les assureurs restent libres de la maintenir. Ce qui reste entre vos mains, c'est l'appel à votre assureur pour mettre le contrat en accord avec la réalité de la maison.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : lesfurets.com | lemag-juridique.com | clauses-abusives.fr