


Un perron fermé par un sas vitré devient une surface taxable dès 5 m². Au-delà de ce seuil, la taxe d’aménagement s’ajoute à la facture de l’artisan, calculée selon une formule précise que chaque commune adapte à son taux local.
J’ai fait fermer mon perron par un sas vitré dès les premiers froids : au service urbanisme de la mairie, on m’a expliqué pourquoi je n’avais pas fini de payer

Par
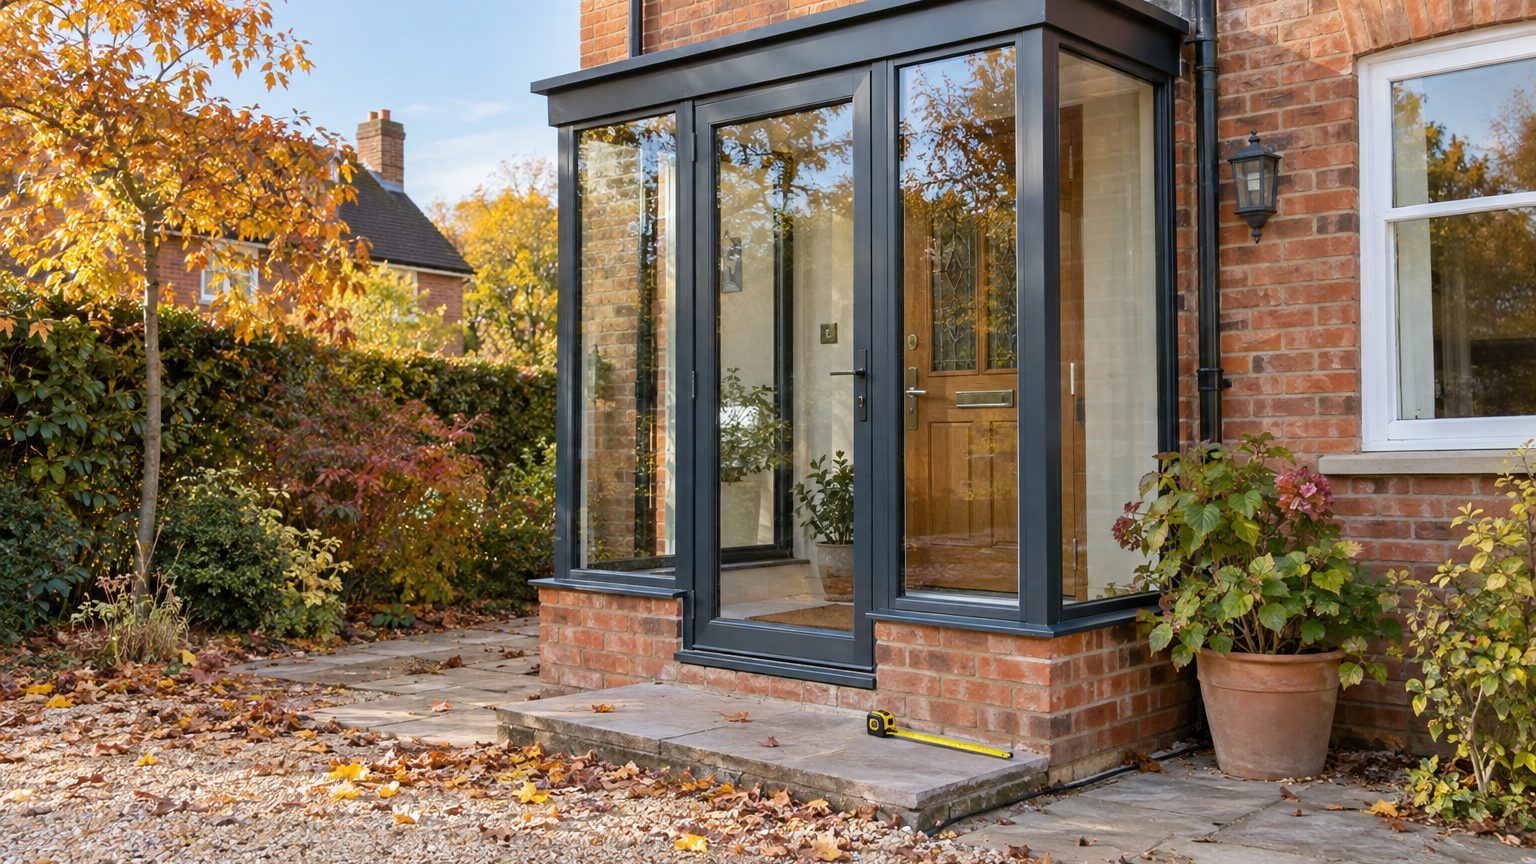
Un perron fermé par un sas vitré cesse d'être un perron : pour l'administration, c'est de la surface en plus. Au-delà de 5 m², cette surface entre dans le calcul de la taxe d'aménagement, qui s'ajoute à la facture de l'artisan. L'avis est émis par le fisc, c'est-à-dire par la DGFiP, la Direction générale des finances publiques.
Le vitrage posé aux premiers froids ne clôt donc pas le dossier.
À retenir
- Un sas vitré de plus de 5 m² devient une surface taxable soumise à déclaration préalable
- La taxe d'aménagement se calcule en multipliant la surface par une valeur forfaitaire (892 € par m² en 2026 hors Île-de-France) et le taux communal
- Vous disposez de 90 jours après l'achèvement des travaux pour déclarer le sas en ligne auprès de la DGFiP
Ce que le service urbanisme examine en premier
Pour une création de surface comprise entre 5 et 20 m², la règle générale est la déclaration préalable de travaux, comme le rappelle la fiche de service-public.gouv.fr sur le sujet. Cinq mètres carrés, c'est à peu près un rectangle de 2 m sur 2,50 m, et un perron de maison individuelle peut s'en approcher, voire le dépasser.
Beaucoup de propriétaires voient dans un vitrage un simple équipement, comparable à un store ou à une pergola. Or la définition retenue par l'administration porte sur l'espace lui-même : est-il clos, est-il couvert ? Un perron sous auvent, fermé de vitres de tous côtés, répond aux deux critères.
Reste le cas du sas déjà posé sans aucune formalité. Il serait imprudent de deviner la suite à votre place : seule la mairie peut dire comment régulariser. Mieux vaut l'appeler avant qu'un courrier ne le fasse, et ce réflexe vaut aussi pour une future véranda ou une extension. Deux questions suffisent pour démarrer : quelle surface sera retenue pour votre sas, et quel taux la commune a-t-elle voté ?
Surface taxable : le seuil des 1,80 m
La surface taxable correspond à la surface close et couverte dont la hauteur sous plafond dépasse 1,80 m, selon la fiche de service-public.gouv.fr consacrée à ce calcul. Un sas de plain-pied, avec un plafond à hauteur ordinaire, passe très largement au-dessus de ce critère.
Un perron vitré et couvert coche donc les deux cases.
Le seuil de 5 m² joue, lui, dans l'autre sens. Sous cette limite, il n'y a en général ni déclaration préalable ni taxe. La taxe d'aménagement vise les travaux de construction ou d'agrandissement soumis à autorisation, pour des surfaces de plus de 5 m². Un sas de 4,80 m² et un sas de 5,20 m² ne relèvent donc pas du même régime, ce qui justifie de sortir le mètre ruban avant de signer le devis.
Le calcul : trois nombres à multiplier
La formule tient en une ligne : surface taxable, multipliée par une valeur forfaitaire, multipliée par le taux communal, auquel s'ajoute une part départementale. La valeur forfaitaire 2026 est de 892 € par m² hors Île-de-France et de 1 011 € en Île-de-France, d'après l'actualité publiée par service-public.gouv.fr le 7 janvier 2026.
Prenons un sas de 6 m² hors Île-de-France, à titre d'exemple de méthode : 6 × 892 donne une base de 5 352 €. Sur cette base s'applique le taux communal, que chaque commune fixe entre 1 % et 5 %. En Île-de-France, la même surface partirait d'une base de 6 066 €, soit environ 13 % de plus. La part départementale vient ensuite compléter le calcul.
Cette base de 5 352 € n'est pas le montant à payer.
Le montant final dépend des taux votés localement et d'éventuels abattements, c'est pourquoi aucun chiffre définitif n'est avancé ici. Deux voisins de communes différentes, avec le même sas de 6 m², peuvent recevoir des avis très éloignés. Le service urbanisme de votre mairie peut vous communiquer le taux communal en quelques minutes.
Les 90 jours qui suivent la fin du chantier
Pour une autorisation déposée depuis le 1er septembre 2022, la déclaration se fait dans les 90 jours suivant l'achèvement des travaux. Elle s'effectue en ligne, dans le service « Gérer mes biens immobiliers ».
Le compteur démarre donc à la fin du chantier, pas à la date du devis ni à celle de la facture. Un chantier terminé à l'automne place l'échéance en plein hiver, entre les fêtes et les vacances scolaires. Notez la date d'achèvement dans votre agenda le jour même de la réception des travaux.
L'avis de taxe, lui, arrive à une date que personne ne peut vous garantir.
Les deux démarches ne passent pas par les mêmes guichets : la mairie instruit l'urbanisme, la DGFiP gère la déclaration et l'avis. Ces circuits séparés expliquent que le courrier fiscal puisse surprendre un propriétaire qui croyait tout réglé avec la mairie. Une déclaration préalable acceptée ne vaut donc pas déclaration de la taxe.
Pourquoi la facture ne s'arrête pas à l'artisan
Le budget d'un sas se pense en deux temps au minimum : la pose, puis la taxe d'aménagement. L'artisan chiffre le vitrage et la main-d'œuvre, jamais la taxe, qui est émise par l'administration fiscale.
D'autres impôts locaux pourraient aussi être concernés par un agrandissement, mais les fiches officielles consultées ne le détaillent pas. Le centre des finances publiques dont vous dépendez reste le bon interlocuteur pour lever le doute. Posez-lui la question avant les travaux plutôt qu'après.
Avant de signer, trois gestes suffisent : demander au service urbanisme si le projet relève de la déclaration préalable, mesurer la surface close et couverte, puis réclamer le taux communal. Une fois ces chiffres en main, mettez de côté la somme correspondante dès le devis. Et prévoyez la déclaration en ligne dans les 90 jours après la réception du chantier.
Une valeur qui change d'une année à l'autre
La valeur forfaitaire est une valeur annuelle : les 892 € par m² valent pour 2026, avec 1 011 € en Île-de-France. Un projet traité une autre année serait calculé sur une base différente, ce qui rend inutile de se fier au chiffre qu'un voisin cite d'un chantier plus ancien.
Sources : calculer-taxe-amenagement.fr | e-immobilier.credit-agricole.fr | economie.gouv.fr