


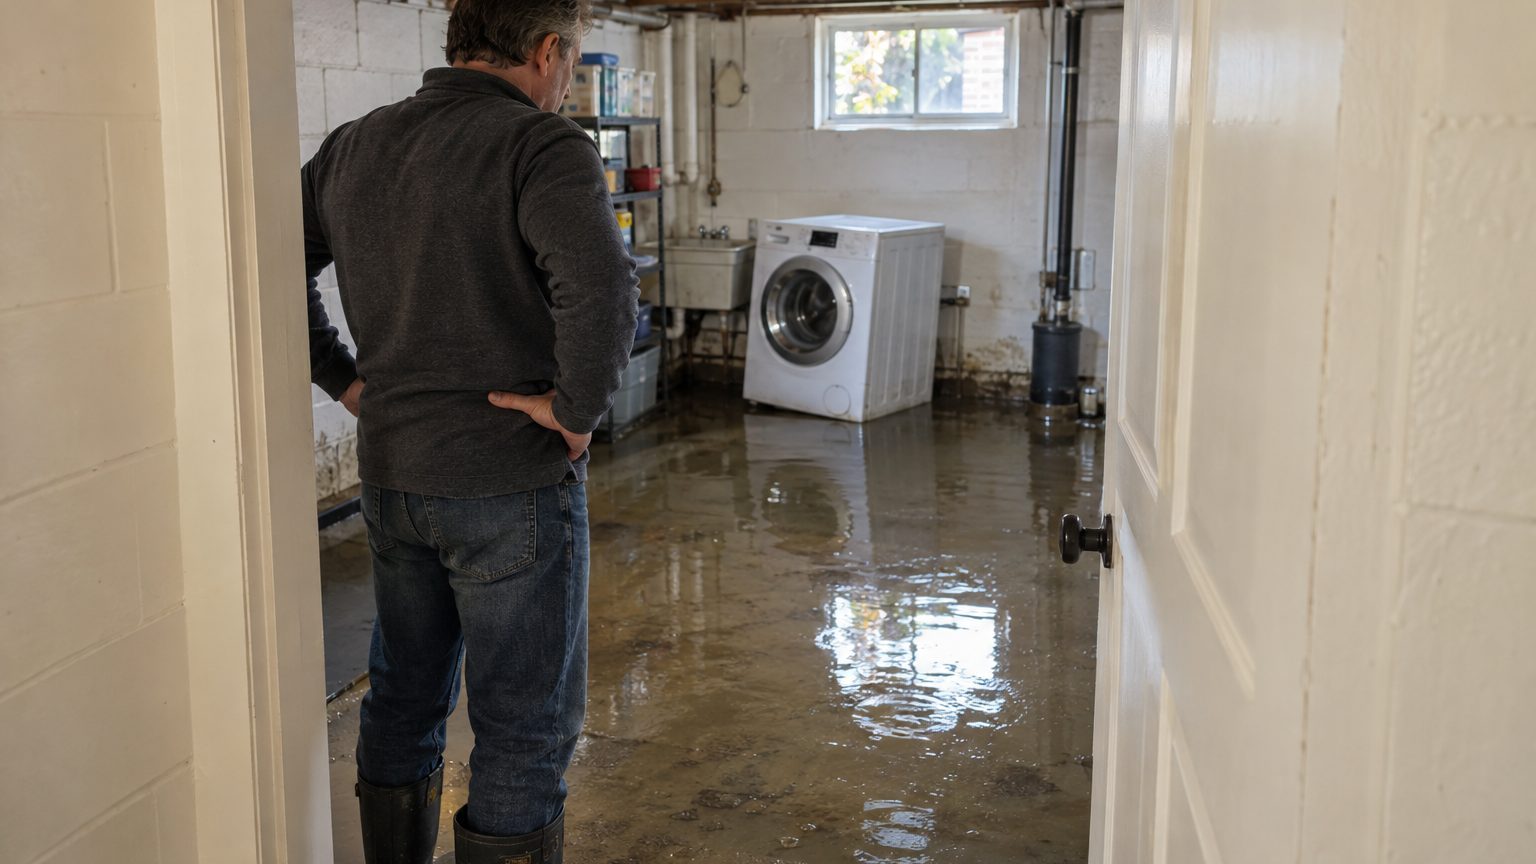
Le lendemain de l’orage, j’ai traîné le lave-linge hors de la cave sans réfléchir. Quelques jours plus tard, l’assureur m’a posé une question à laquelle je n’avais pas pensé.
J’ai sorti le lave-linge noyé de ma cave dès le lendemain de l’orage : à l’assurance, on m’a expliqué ce que j’aurais dû garder avant de jeter quoi que ce soit

Par
À retenir
- Les objets endommagés doivent être conservés jusqu'au passage de l'expert.
- La déclaration doit parvenir à l'assureur dans les 30 jours suivant la publication de l'arrêté.
- La franchise s'élève à 380 € pour un bien personnel d'habitation.
Le réflexe de bon sens qui complique le dossier
Sortir le lave-linge noyé de la cave dès le lendemain de l'orage, c'est le geste de tout propriétaire soucieux de faire place nette et d'éviter les odeurs d'humidité. À l'assurance, la consigne va dans l'autre sens : après une catastrophe naturelle, les objets endommagés se conservent, car l'assureur ou l'expert désigné peut les examiner pendant l'expertise. La page de service-public consacrée à l'indemnisation, vérifiée le 10 avril 2026, le formule noir sur blanc.
Le texte ne dit rien du sort d'un bien déjà jeté.
Aucune sanction n'y figure, et il serait faux d'y lire un refus automatique. La page demande seulement de conserver, ce qui place la décision entre les mains de l'assureur et de l'expert, pas entre les vôtres. Une carte électronique oxydée, un tambour couvert de boue séchée, un joint gorgé d'eau : l'expert pourrait avoir envie de les voir de ses propres yeux. Ce genre d'indice ne se reconstitue pas de mémoire une fois la machine partie à la déchetterie.
Deux verrous avant toute indemnisation
Premier verrou : un arrêté interministériel reconnaissant l'état de catastrophe naturelle, publié au Journal officiel, qui précise les communes concernées, la période et la nature des dommages. Second verrou : un contrat qui couvre les biens endommagés, une multirisque habitation par exemple.
Sans arrêté publié, le régime catastrophe naturelle ne s'applique pas.
L'assureur n'indemnise que les biens couverts par le contrat. Service-public prend l'exemple d'un véhicule seul endommagé, qui ne ferait pas jouer une multirisque habitation. Pour le lave-linge, relisez donc la partie de votre contrat consacrée aux biens mobiliers, et gardez-en une copie avec le reste du dossier.
Trente jours à compter de la publication
En métropole, la déclaration doit parvenir à l'assureur au plus tard 30 jours après la publication de l'arrêté. Selon l'ANIL, ce délai a été allongé au 1er janvier 2023 : il était auparavant de 10 jours. Le point de départ est la publication de l'arrêté, non la date de l'orage. Rien n'empêche donc de préparer le dossier avant sa parution.
La déclaration comporte vos nom, prénom et adresse, le numéro de contrat, la description du sinistre (nature, date, heure, lieu) et une liste chiffrée de tous les objets perdus ou endommagés. S'y ajoutent les documents qui prouvent l'existence et la valeur des biens : factures, photographies, bons de garantie. Une photo de la machine dans l'eau, prise avant de la déplacer, entre pleinement dans cette logique.
Ce qu'il faut garder, et dans quel ordre
Service-public demande de conserver tous les objets endommagés, même détériorés ou brûlés. Un lave-linge hors d'usage entre évidemment dans cette catégorie, au même titre que le congélateur ou le carton de souvenirs qui a bu l'eau.
Photographiez d'abord, déplacez ensuite.
Que Choisir recommande de ne rien détruire ni reconstruire, et de garder les objets sinistrés jusqu'au passage de l'expert. Si vous prenez en charge une partie des réparations, conservez les factures d'achat des matériaux : l'assureur pourra les prendre en compte. En cas de réparation urgente, de celles qui évitent d'aggraver les dégâts, le magazine conseille de prévenir l'assureur immédiatement pour obtenir son accord.
Reste l'encombrement, car un lave-linge ne se range pas dans un tiroir. Un coin de garage, de cellier ou d'abri de jardin, à l'abri de la pluie, suffit le temps que l'expert passe.
La cave et la franchise : deux questions de contrat
La page de service-public cite le logement assuré, les biens mobiliers (meubles, appareils électroménagers, objets personnels) et certains bâtiments annexes. Un lave-linge relève bien des appareils électroménagers. La cave, elle, n'est pas citée explicitement : elle n'est couverte que si votre contrat le prévoit.
La franchise s'élève à 380 € pour un bien personnel d'habitation. Elle monte à 1 520 € pour un mouvement de terrain lié à la sécheresse, cas qui ne concerne pas une cave inondée par un orage. Si la machine est le seul bien touché, faites le calcul avant de vous lancer, car cette somme reste à votre charge. Mais dans une cave, l'eau épargne rarement un seul objet : étagères, congélateur, outils, cartons posés au sol, tout cela peut figurer sur la liste chiffrée.
Un appel à l'assureur pour savoir comment la cave est classée dans votre contrat, avant de déclarer, est un bon réflexe. Notez la réponse, avec la date et le nom de votre interlocuteur.
Ce qui se passe après la déclaration
Une fois le dossier déposé, l'assureur ou l'expert désigné examine les dégâts et les objets conservés. Selon service-public, l'assureur verse une provision sous 2 mois, puis l'indemnisation complète intervient sous 3 mois. Que Choisir décrit la même mécanique : un acompte dans les 2 mois, le solde dans les 3 mois.
Gardez la machine au moins jusqu'au passage de l'expert.
En cas de désaccord sur le chiffrage, vous pourriez vous faire assister d'un expert d'assuré, qui travaille pour vous et non pour la compagnie. Groupama évoque cette contre-expertise parmi ses conseils aux sinistrés. Que Choisir recommande d'y songer dès l'ouverture de la procédure, pas après la première proposition.
Si l'arrêté ne couvre pas votre commune, le régime catastrophe naturelle ne s'applique pas, et seul votre contrat dira si une autre garantie peut jouer. Conservez la machine dans ce cas aussi, le temps d'en discuter avec l'assureur.
Dernière nuance, relevée sur la même page : avant la visite de l'expert, vous pouvez faire établir un devis de remise en état de vos locaux. La page recommande toutefois de demander à l'assureur s'il autorise le démarrage des travaux avant le passage de l'expert. Le devis peut se faire avant, les travaux attendent le feu vert.
Sources : justice.fr | anil.org