

Votre taxe foncière a augmenté alors que le taux communal n’a pas bougé ? C’est normal. La taxe foncière dépend de deux éléments distincts : le taux voté par la mairie et la base d’imposition actualisée automatiquement chaque année. Découvrez comment lire votre avis et identifier les véritables sources de hausse.
J’ai comparé mon avis de taxe foncière à celui de l’an dernier : le taux était identique au centime, et je payais 68 € de plus

Par
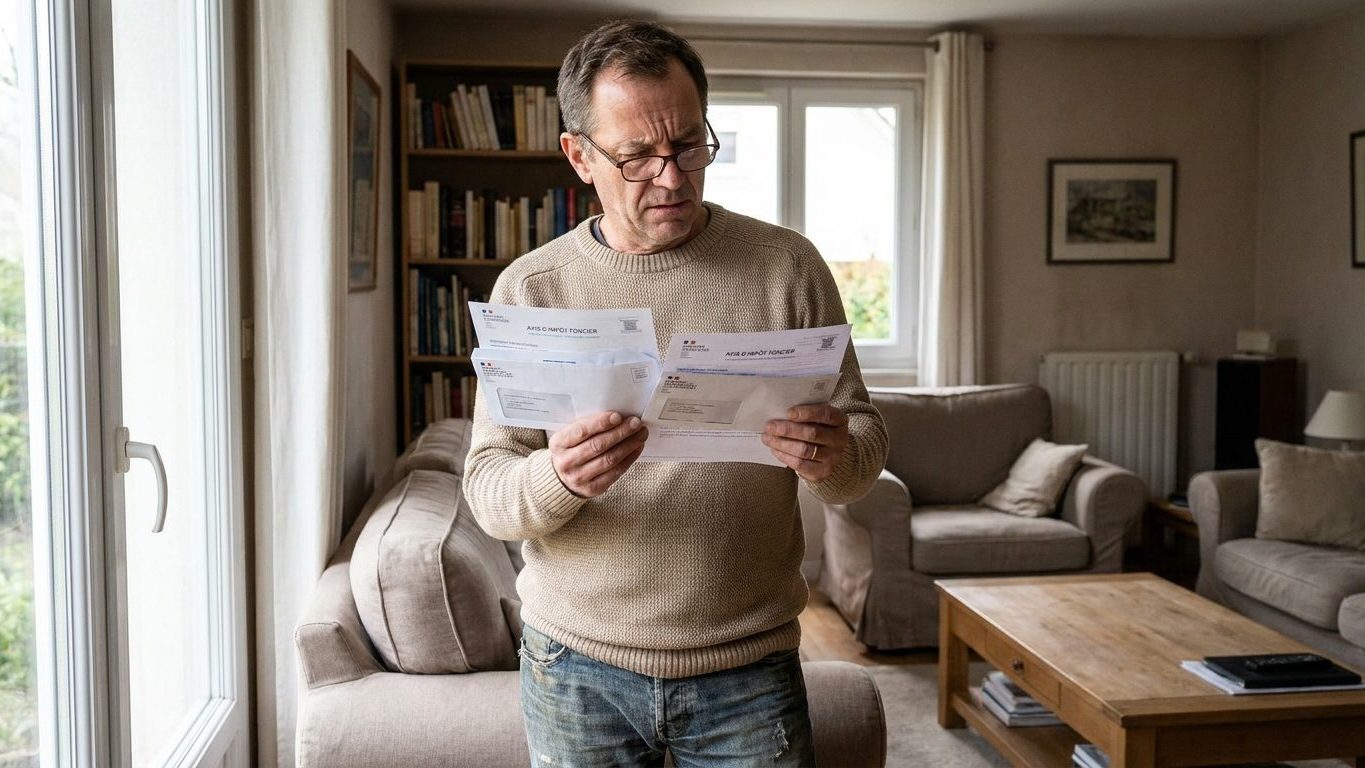
68 euros de plus, taux identique au centime près sur les deux avis, colonne "taux communal" strictement inchangée d'une année sur l'autre. Le propriétaire qui a fait ce calcul un dimanche soir, avis de l'an dernier dans une main et celui de cette année dans l'autre, n'a rien trouvé d'anormal sur la ligne du taux. Et pourtant la facture a grimpé, sans qu'aucun élu n'ait voté quoi que ce soit dans sa commune.
Ce cas n'a rien d'isolé. Des milliers de propriétaires vivent la même expérience chaque automne, persuadés qu'une hausse de taxe foncière signe forcément une décision municipale, alors que le mécanisme est ailleurs.
Le taux n'a pas menti.
La taxe foncière n'est pas un chiffre unique voté en une fois. Elle résulte d'une multiplication entre deux éléments bien distincts, une base d'imposition et un taux. Le taux, lui, appartient bien à la commune et à l'intercommunalité, qui le fixent chaque année en conseil.
La base, en revanche, échappe totalement à l'élu local. C'est la valeur locative cadastrale, un loyer théorique annuel calculé à partir de références datant de 1970, diminué de 50 % pour tenir compte des frais de gestion et d'entretien, comme le précise l'article 1388 du code général des impôts. Votre impôt ne porte pas sur la valeur de votre logement, ni sur son prix d'achat, mais sur un loyer annuel théorique, la valeur locative cadastrale, diminuée de moitié pour tenir compte des charges de gestion et d'entretien. Cette base-là, personne ne la vote en mairie.
Elle est actualisée automatiquement chaque année, sur tout le territoire, par un mécanisme national qui ne dépend d'aucune commune en particulier.
À retenir
- La taxe foncière résulte d'une multiplication entre la base d'imposition et le taux ; seul le taux dépend de la commune
- La base d'imposition s'actualise automatiquement chaque année de 0,8 % en 2026, indexée sur l'inflation nationale, sans vote municipal
- Comparer ligne à ligne son ancien et nouvel avis révèle si l'augmentation provient du coefficient national ou d'une hausse du taux communal
Ce que change l'article 1518 bis
Le texte qui organise cette actualisation est l'article 1518 bis du code général des impôts. Ce coefficient est prévu par l'article 1518 bis du Code général des impôts et indexé sur l'inflation, sur l'indice des prix à la consommation harmonisé (IPCH) de novembre de l'année précédente. la revalorisation ne reflète pas une décision politique locale, mais l'évolution des prix constatée par l'Insee l'année précédente.
Ce coefficient ne se discute pas en mairie.
Pour l'imposition 2026, ce coefficient s'établit à 0,8 %, contre 1,7 % en 2025, 3,9 % en 2024 et un pic de 7,1 % en 2023. Coefficient 2026 : +0,8 %, après +1,7 % en 2025, +3,9 % en 2024 et +7,1 % en 2023. C'est la plus faible progression depuis plusieurs années, ce qui explique aussi pourquoi certains propriétaires ont eu la surprise de voir leur facture bouger de quelques dizaines d'euros seulement, et non de plusieurs centaines comme lors du pic de 2023.
Concrètement, un bien dont la valeur locative s'élevait à 5 000 euros en 2025 atteint environ 5 040 € en 2026, sans que personne n'ait rien signé en conseil municipal. La différence se répercute ensuite sur la cotisation, multipliée par le taux communal et intercommunal applicable.
Ce mécanisme s'applique automatiquement, partout en France, sans vote du Parlement et indépendamment de votre commune. Un maire qui gèle son taux pendant dix ans ne protège donc absolument pas ses administrés d'une hausse continue de leur taxe foncière, puisque la base, elle, grimpe chaque année de son côté.
La mairie peut donc ne rien voter.
Lire les trois lignes de son avis
Mais attention à ne pas déresponsabiliser systématiquement les collectivités : beaucoup de communes votent aussi, en plus de cette revalorisation nationale, une hausse de leur propre taux communal ou intercommunal. Dans ce cas, les deux effets s'additionnent, et la facture grimpe deux fois plus vite que le simple coefficient national. C'est pour cela que la comparaison ligne à ligne entre les deux avis reste le seul moyen fiable de savoir d'où vient réellement l'augmentation.
L'avis distingue en réalité trois informations clés à repérer côte à côte sur les deux documents : la base d'imposition (la valeur locative après abattement), le taux communal et intercommunal, et la part liée aux ordures ménagères, souvent votée séparément par un syndicat. Si les deux taux sont identiques au centime d'une année sur l'autre mais que le montant final diffère, la cause se trouve nécessairement dans la ligne "base".
La différence se loge dans la base.
Quand la base elle-même dérape
La revalorisation nationale explique une hausse modeste, de l'ordre de quelques dizaines d'euros pour un bien moyen. Mais certains avis affichent des écarts bien plus importants, sans lien avec le coefficient de 0,8 %. La raison tient souvent à une base d'imposition qui ne correspond plus à la réalité du bien : une dépendance démolie depuis des années mais toujours comptabilisée, une surface habitable jamais corrigée après des travaux, un élément de confort disparu qui continue pourtant de gonfler artificiellement la valeur locative. Ces erreurs, une fois installées dans le dossier fiscal, se reconduisent mécaniquement chaque année, coefficient après coefficient.
L'ampleur du problème a d'ailleurs été chiffrée par l'administration elle-même. Une opération de fiabilisation des bases foncières, lancée par la DGFiP en novembre 2025 pour corriger des omissions cadastrales datant des années 1970, concernait potentiellement 7,4 millions de logements, soit environ 25 % des maisons et 15 % des appartements. Cette opération a été suspendue fin novembre 2025, puis depuis le printemps 2026, la mesure est optionnelle pour les communes, celles qui la retiennent devant se prononcer avant fin septembre 2026. Le sujet des bases erronées n'a donc rien d'anecdotique, il touche potentiellement un logement sur quatre.
Agir avant la mi-octobre
La fenêtre pour vérifier son avis est courte. Les avis non mensualisés sont disponibles en ligne depuis fin août, ceux des contribuables mensualisés depuis la troisième semaine de septembre. La date limite de paiement, elle, tombe le 20 octobre si vous payez par paiement en ligne via internet, smartphone ou tablette, ou le 15 octobre si vous payez par un autre moyen de paiement.
Comparer les deux avis prend cinq minutes. Repérer une base suspecte, une dépendance qui n'existe plus, une surface qui semble surévaluée, en prend un peu plus, mais peut rapporter chaque année ensuite.
Une réclamation reste possible même après la date limite de paiement, via l'espace impôts.gouv.fr ou le formulaire dédié, le délai légal courant jusqu'au 31 décembre de l'année suivant celle de la mise en recouvrement. Ce n'est pas le taux qu'il faut regarder en premier sur son avis, c'est la ligne juste au-dessus.
Sources : recalcul-taxe-fonciere.fr | legifrance.gouv.fr | kohenavocats.com