

Lorsque vous déposez 8 000 € en liquide, votre banque peut légalement vous demander l’origine des fonds. Cette obligation découle de la lutte contre le blanchiment de capitaux et de la réglementation Tracfin. Apprenez exactement ce que vous devez préparer et comment anticiper ces contrôles.
J’ai voulu déposer 8 000 € en liquide sur mon compte : ce que ma banque m’a réclamé avant d’accepter les billets

Par
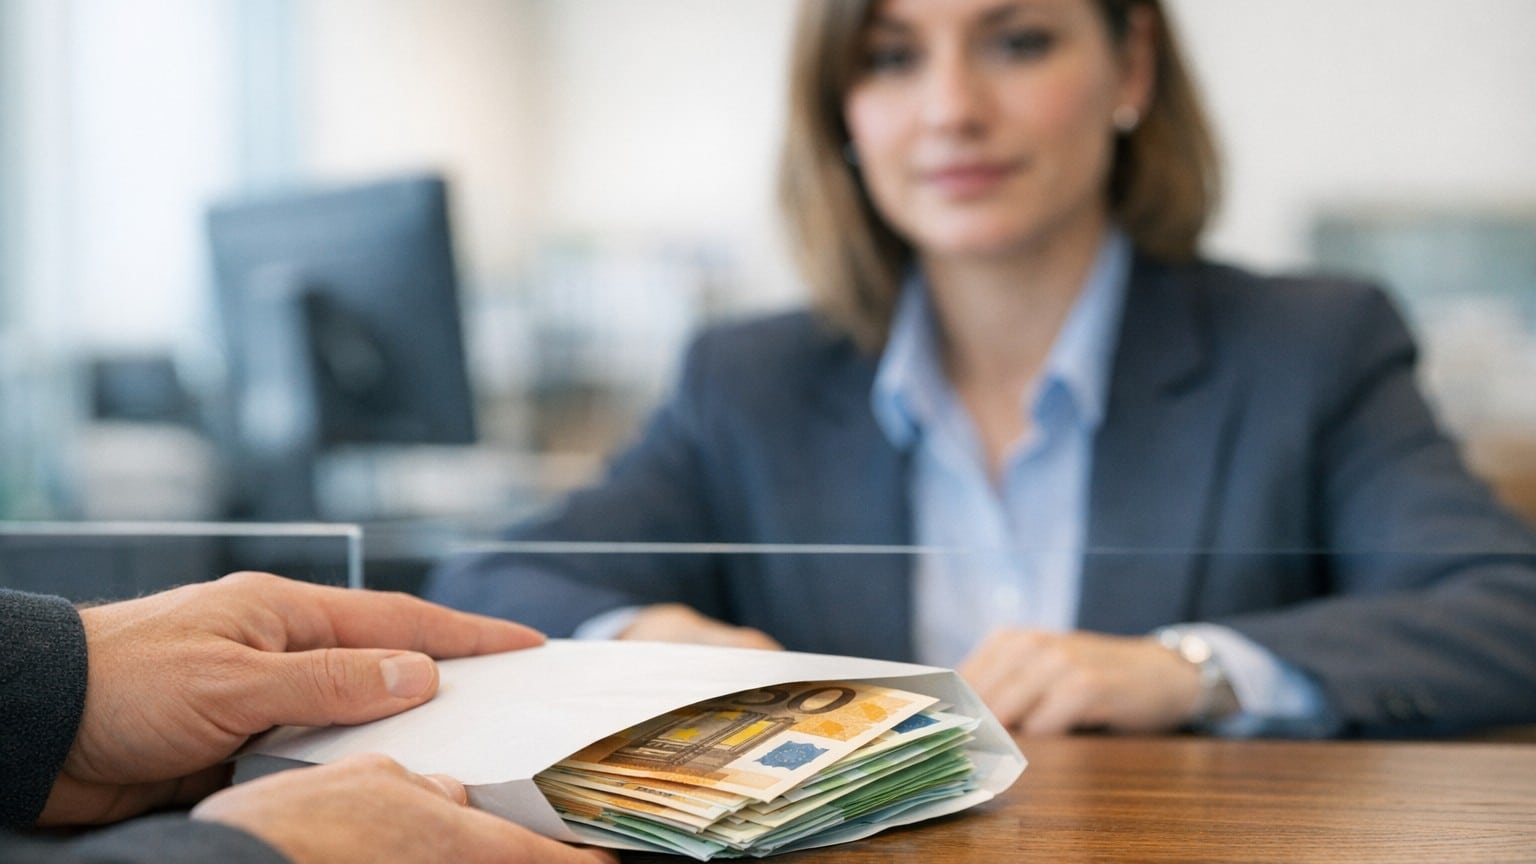
Huit mille euros en billets, soigneusement comptés, glissés dans une enveloppe. Direction le guichet. Et là, au lieu d'un simple accusé de réception, une question directe du conseiller : "D'où vient cet argent ?" Puis une demande de justificatif. Parfois un formulaire. Parfois l'attente d'une validation interne. La scène est vécue chaque semaine par des milliers de Français, et la réaction est presque toujours identique : une vague d'indignation mêlée d'incompréhension. Suis-je suspect ? Ma banque me considère-t-elle comme un fraudeur ?
La réponse courte : non. La réponse utile : voici ce qui se passe réellement derrière ce guichet.
À retenir
- Votre banque peut demander des justificatifs à partir de 8 000 €, bien avant le seuil légal de 10 000 €
- Les documents exigés varient selon la source : héritage, vente, donation nécessitent des justificatifs différents
- Un simple appel à votre conseiller avant le dépôt suffit souvent à éviter un blocage ou une attente frustrante
Ce que la loi impose à votre banque, pas à vous
Une banque peut conditionner l'acceptation d'espèces à la justification de la provenance des sommes déposées. Ce n'est pas une politique maison inventée pour vous compliquer la vie : c'est une obligation légale. Dans le cadre de la lutte contre le blanchiment, les organismes bancaires doivent signaler à la cellule Tracfin tout retrait ou versement d'espèces dont le montant cumulé dépasse 10 000 € sur un même mois calendaire.
Tracfin, pour ceux qui ne connaissent pas l'acronyme, signifie Traitement du Renseignement et action contre les Circuits FINanciers clandestins. Les banques doivent déclarer à Tracfin toute opération susceptible de constituer une opération de blanchiment de capitaux ou de financement du terrorisme. Ce service dépend directement du ministère de l'Économie, et son activité ne cesse de croître. En 2024, Tracfin a enregistré un total de 215 410 informations, dont 211 165 déclarations de soupçon émanant des 50 professions assujetties au dispositif, soit une augmentation de plus de 13,2 % par rapport à l'année précédente. Le secteur bancaire est à l'origine de plus de 80 % des déclarations de soupçon reçues en 2024.
Mais attention à un détail souvent mal compris : la loi ne prévoit pas de seuil déclaratif pour effectuer une déclaration de soupçon. votre banque peut vous demander des justificatifs même pour un dépôt inférieur à 10 000 €. Le seuil légal des 10 000 € sur un mois déclenche un signalement automatique et systématique, mais la vigilance de votre conseiller, elle, peut s'exercer à partir de montants bien inférieurs. Les demandes de justificatifs interviennent notamment pour justifier une opération complexe ou un virement bancaire d'un montant inhabituel, généralement au-delà de 8 000 €.
Outre la réglementation nationale, chaque banque peut fixer ses propres limites de dépôt. Voilà pourquoi l'expérience varie d'un établissement à l'autre : ce qui passe sans broncher à la Banque Postale peut déclencher un entretien approfondi dans une banque en ligne ou une grande enseigne commerciale.
Ce que votre banque vous demandera concrètement
Lorsqu'un client dépasse les seuils établis pour les dépôts d'espèces, la banque enclenche automatiquement des procédures de contrôle, qui peuvent inclure une demande d'explication sur l'origine des fonds ou la présentation de documents justificatifs tels que factures ou contrats de vente.
Les documents acceptés varient selon la source de l'argent. Selon la situation, il peut être demandé de produire un acte notarié de donation, tout document lié à une succession ou encore un acte de vente. Pour un héritage, la banque peut exiger une attestation du notaire avec le montant de l'opération à votre bénéfice, une déclaration de succession visée par les services fiscaux, ou encore un acte de notoriété vous désignant en qualité d'héritier accompagné de la copie du virement du notaire sur votre compte.
Vente d'un véhicule, d'un meuble, d'un lot de mobilier lors d'un déménagement : un simple bon de cession ou une facture de vente entre particuliers peut suffire, à condition qu'il soit daté, signé et cohérent avec le montant déposé. Les banques vérifient également les dépôts fractionnés qui pourraient atteindre le seuil sur une courte période, afin de détecter toute tentative de dissimulation. Déposer 4 000 € un lundi et 5 000 € le jeudi suivant ne vous mettra pas à l'abri d'une vérification : le calcul se fait sur trente jours glissants.
La déclaration de soupçon est un simple constat factuel qui n'entraîne pas de jugement de la part de la banque. Ce signalement ne signifie pas que le client a commis une infraction, mais il s'agit d'une obligation de transparence imposée aux établissements financiers. La banque ne vous accuse de rien. Elle remplit une obligation légale, point.
Comment éviter le blocage : trois réflexes à adopter
La première règle est simple : anticipez. Un dépôt conséquent reste plus simple à gérer lorsqu'il est anticipé ; une préparation structurée rassure la banque et limite le risque de blocage. Appelez votre conseiller avant de vous présenter au guichet avec une liasse de billets. Annoncez la somme, expliquez son origine en une phrase, et demandez-lui quels documents apporter. Trois minutes de conversation téléphonique vous éviteront un rendez-vous imprévu et une attente parfois frustrante.
Deuxième réflexe : conservez toujours une trace de la transaction qui a généré le cash. Il est prudent de conserver la trace des flux importants, surtout lorsque la provenance des fonds est licite et justifiable. Un SMS de confirmation, une photo de la facture, un relevé de compte montrant le retrait initial : tout document qui crée un fil narratif entre la source et votre guichet est bienvenu.
Troisième réflexe, souvent ignoré : distinguer l'attestation sur l'honneur du justificatif officiel. L'attestation est une déclaration que vous rédigez vous-même, sur l'honneur ; le justificatif est un document officiel (relevé bancaire, acte de vente, etc.) qui prouve matériellement ce que vous affirmez. Les deux sont souvent complémentaires : l'attestation explique, les justificatifs prouvent. Pour les sommes modestes (autour de 3 000 à 5 000 €), une attestation bien rédigée peut suffire. Au-delà, mieux vaut présenter les deux.
Le filet se resserre, mais les honnêtes gens ne risquent rien
Le contexte réglementaire européen évolue dans un sens qui ne va pas assouplir ces contrôles. L'entrée en application du règlement européen du 31 mai 2024 relatif à la lutte contre le blanchiment de capitaux se traduira par l'obligation pour les pays d'appliquer un plafond d'au moins 10 000 euros. La France, déjà parmi les régimes les plus stricts de la zone euro pour les paiements en espèces, devra s'aligner pleinement sur ce cadre harmonisé.
Parallèlement, la loi sur le narcotrafic étend les obligations de vigilance et de déclarations à de nouvelles professions, dont les vendeurs et loueurs de véhicules de luxe, les marchands de biens et promoteurs immobiliers, et renforce la portée de la présomption de blanchiment. Ce n'est plus seulement votre banquier qui peut vous demander des comptes : le vendeur de la voiture d'occasion, le notaire, voire le brocanteur professionnel sont désormais dans la boucle.
Le consommateur de bonne foi se retrouve parfois démuni : là où il pouvait autrefois disposer librement de ses fonds, il se heurte aujourd'hui à des refus ou des reports, même pour des opérations pourtant anodines à ses yeux. Ce sentiment est légitime. Mais la mécanique est rodée : Tracfin analyse les déclarations de soupçon, éventuellement les recoupe et décide, s'il existe une présomption suffisante, de transmettre le dossier au procureur de la République ou aux administrations fiscales et sociales. Pour quelqu'un dont les fonds sont licites et documentés, cette chaîne ne débouche sur rien. Le dossier est classé sans suite, et la banque n'en saura jamais plus que ce que Tracfin lui permet de savoir, car les déclarations de soupçon adressées à Tracfin n'informent pas le client concerné et ne préjugent en rien de sa responsabilité pénale. : si votre argent est propre, dormez sur vos deux oreilles, mais préparez votre dossier.