


Un vendeur qui souhaitait payer sa transaction immobilière en billets s’est heurté à un refus catégorique du notaire. Cette scène devient de plus en plus courante et révèle une transformation majeure des transactions immobilières : le liquide a quasiment disparu, remplacé par des virements obligatoires au-delà de 3 000 euros.
On peut payer un notaire en espèces jusqu’à 1 000 €, pas au-delà

Par
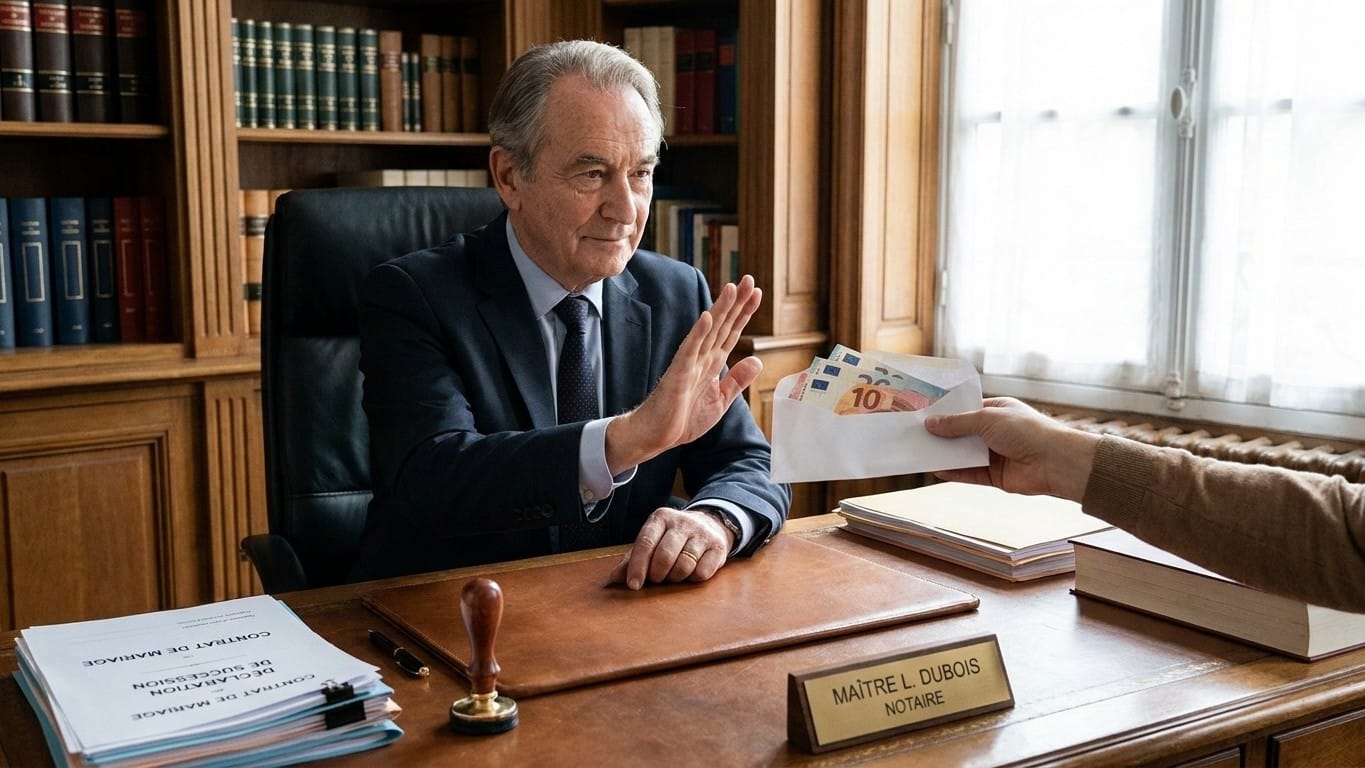
Oui, mais seulement jusqu'à 1 000 € en espèces. Et pour les actes notariés donnant lieu à publicité foncière, la loi impose un virement au-delà de 1 000 € : le notaire n'a aucune marge d'appréciation et doit refuser les billets. Il suffit de virer les fonds sur le compte séquestre de l'étude, généralement en un à deux jours ouvrés.
Jusqu'à quel montant peut-on payer un notaire en espèces ?
Le seuil du virement obligatoire est fixé à 3 000 euros, les espèces restant plafonnées à 1 000 euros. L'article L112-6-1 du code monétaire et financier dispose que les paiements effectués ou reçus par un notaire pour le compte des parties à un acte reçu en la forme authentique et donnant lieu à publicité foncière doivent être assurés par virement lorsqu'ils excèdent cette somme.
Concrètement, pour une vente immobilière, un compromis ou tout acte publié au service de la publicité foncière, seul le virement bancaire est autorisé passé ce montant. Les espèces restent possibles uniquement pour de très petites sommes annexes, sous le seuil.
Pourquoi le notaire refuse-t-il les billets ?
Parce que la loi ne lui laisse aucune marge d'appréciation. Dès qu'un paiement, effectué ou reçu par un notaire pour le compte d'une partie à un acte destiné à être publié au service de la publicité foncière, dépasse 3 000 euros, il doit refuser, point final.
L'argent ne transite pas non plus par un compte courant classique : les fonds passent par le compte de l'étude ouvert à la Caisse des dépôts et consignations, organisme public qui sécurise ces mouvements. Cette obligation de dépôt à la Caisse des dépôts remonte au décret du 30 novembre 2000 et participe à la sécurisation des échanges.
Que risque-t-on en payant en espèces au-delà du plafond ?
Une amende pouvant aller jusqu'à 5 % du montant payé en espèces est prévue, avec une responsabilité solidaire entre celui qui paie et celui qui reçoit.
Comment régler un notaire sans espèces ?
- Demander à l'étude le RIB de son compte séquestre : le notaire le communique lui-même en amont de la signature.
- Effectuer un virement classique, qui arrive généralement en un ou deux jours ouvrés, largement suffisant pour tenir les délais d'un rendez-vous fixé à l'avance.
- Si l'on emprunte, laisser la banque prêteuse verser directement les fonds à l'étude, sans intervention de l'acquéreur.
Le seul cas où l'on manipule encore un peu de liquide reste celui des tout petits compléments, sous le seuil des 1 000 euros.
Peut-on retirer une grosse somme à sa banque pour payer ?
Aucun texte ne plafonne un retrait d'espèces pour un particulier qui puise dans son propre compte, à condition que les sommes proviennent d'un compte à son nom et que l'origine soit licite. Mais la logistique bancaire impose ses contraintes : pour des montants élevés, un préavis de quelques jours est souvent exigé, une agence de quartier ne gardant pas des dizaines de milliers d'euros en petite coupure dans son coffre.
Pourquoi la banque pose-t-elle des questions sur les espèces ?
L'article L561-5 du code monétaire et financier impose aux banques une obligation de vigilance dès le premier euro. Les établissements doivent effectuer un examen renforcé de toute opération d'un montant inhabituellement élevé et se renseigner sur l'origine des fonds et la destination des sommes, pour les dépôts comme pour les retraits.
Un devis de travaux, un compromis de vente ou une facture suffisent généralement à débloquer la situation. Les banques communiquent par ailleurs automatiquement à Tracfin les versements et retraits d'espèces dont le montant cumulé sur un mois civil dépasse 10 000 euros.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : legifrance.gouv.fr | droitconstitutionnel.org | resterconnecte.com