


Vider le compte d’un parent en fin de vie semble pratique, mais c’est un geste qui laisse des traces que le notaire retrouve systématiquement. Ce qui paraît être une simplification devient souvent un problème juridique complexe : les mouvements d’argent ne disparaissent jamais, ils se transforment et peuvent être requalifiés en avances sur héritage ou pire, en recel successoral.
Vider le compte d’un parent avant son décès risque un rapport en succession

Par
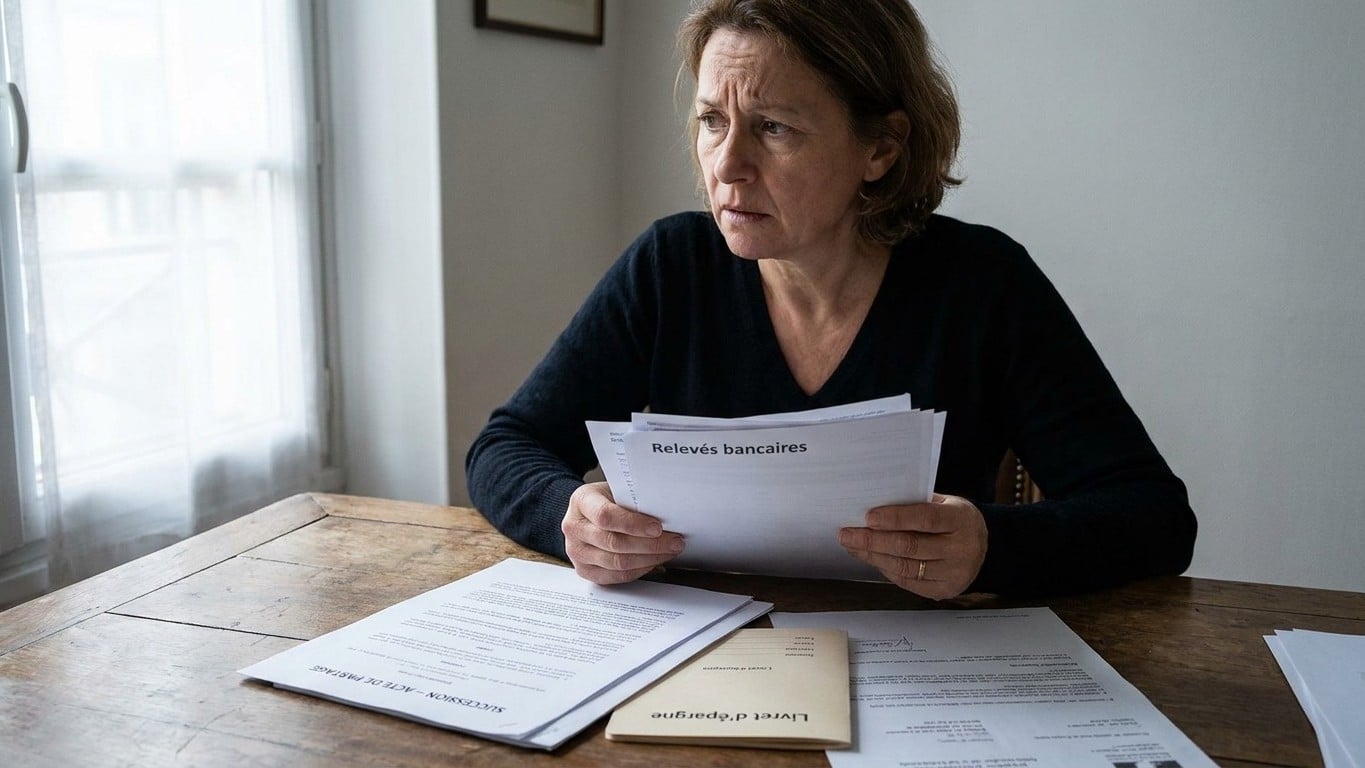
Le retrait avant le décès peut être rapporté à la succession ; après le décès, la procuration est caduque et le retrait devient une dette envers l'indivision. Si la dissimulation est volontaire, le recel successoral prive de la part sur la somme et expose aux dettes successorales ; l'action se prescrit par cinq ans.
Que risque-t-on en vidant le compte d'un parent avant son décès ?
Un retrait ou un virement effectué avant le décès ne fait pas disparaître l'opération. L'article 843 du Code civil prévoit que l'héritier venant à la succession doit rapporter ce qu'il a reçu du défunt par donation entre vifs, directement ou indirectement, sauf si la donation a été faite expressément hors part successorale.
Un don manuel consenti à un héritier n'est donc pas automatiquement un cadeau définitivement isolé de la succession : il peut constituer une avance sur héritage, prise en compte pour rétablir l'égalité entre les héritiers. Ce mécanisme de rapport ne suppose pas nécessairement une faute ; il vise à éviter qu'un héritier soit doublement avantagé.
La procuration bancaire reste-t-elle valable après le décès ?
Une procuration bancaire est un outil légal pour régler les dépenses courantes d'un parent dépendant : loyer, aide à domicile, frais médicaux. Elle s'éteint toutefois immédiatement au décès.
Au décès, les comptes bancaires sont gelés le temps d'organiser la succession. Les dépenses engagées avant le décès sont honorées, mais la banque n'enregistre plus d'opération et les procurations deviennent caduques. Un retrait effectué après ce moment, même de quelques heures, change de nature.
Un retrait après le décès est-il une dette ou un recel ?
Un retrait réalisé après le décès n'est plus un acte de gestion : il constitue une dette envers les autres héritiers. La Cour de cassation a confirmé que les retraits effectués après le décès à l'aide d'une procuration devenue caduque constituent une dette de l'héritier envers l'indivision, soumise au rapport des dettes de l'article 864 du Code civil.
Si le mouvement n'est jamais évoqué, l'article 778 du Code civil précise, « sans préjudice de dommages et intérêts », que les cohéritiers lésés peuvent réclamer une indemnisation pour le préjudice subi. La dissimulation volontaire peut aussi caractériser un recel successoral.
La sanction du recel est double : l'héritier receleur est réputé accepter purement et simplement la succession, nonobstant toute renonciation, et répond des dettes successorales sur son patrimoine personnel ; il est ensuite privé de toute part sur la somme concernée. Même des retraits d'espèces effectués grâce à une procuration, s'ils ne sont jamais révélés, entrent dans ce cadre : le recel peut être constitué par l'encaissement d'un chèque reçu du défunt avant son décès ou par la non-révélation de retraits d'espèces effectués par un héritier bénéficiant d'une procuration.
L'élément intentionnel exige de démontrer que l'héritier a agi sciemment, avec l'intention de rompre l'égalité du partage ; la simple erreur ou l'omission involontaire ne suffit pas. Encore faut-il pouvoir le prouver. La Cour de cassation a jugé, le 5 mars 2025, que l'action en sanction du recel successoral est une action personnelle soumise au délai de cinq ans de l'article 2224 du Code civil.
Quels retraits sont une gestion normale et lesquels posent problème ?
Trois situations doivent être distinguées :
- Régler une facture d'Ehpad avec la carte du parent, avec justificatif, ne pose aucun problème : c'est une gestion normale, pas un enrichissement personnel. La facture, le virement identifié ou l'ordonnance conservés suffisent à écarter le soupçon.
- Un don déclaré suit un circuit fiscal connu : le don manuel doit en principe être déclaré à l'administration fiscale au moyen du formulaire Cerfa n°2735, transmis dans le délai d'un mois après la remise effective du don, ce qui date l'opération de façon incontestable.
- Un retrait sans explication reste la situation la plus fragile. Sans justificatif ni déclaration, il devient une zone grise que les cohéritiers ou le notaire interrogent souvent.
Que voit la banque et comment éviter le contentieux ?
Un compte n'oublie rien : il additionne. Les relevés remontent souvent sur plusieurs années lors de l'ouverture d'une succession, à la demande du notaire ou des héritiers. La transparence reste donc la meilleure protection pour celui qui a rendu service.
L'enfant titulaire d'une procuration a tout intérêt à produire spontanément ses justificatifs : plus la gestion est transparente, moins le soupçon prospère. À l'inverse, l'absence de justificatifs face à des retraits importants peut nourrir une demande de rapport, de restitution, voire de recel. Un enfant procurataire n'est jamais présumé fautif par défaut, mais il doit être en mesure de rendre compte.
Tenir un cahier daté, avec le motif de chaque retrait et le justificatif associé, prend quelques minutes par mois et constitue une preuve datée, difficile à contester des années plus tard. Chaque mouvement mérite sa ligne, sa date et son reçu : une somme versée en avance sur des travaux d'adaptation du logement, une aide ponctuelle pour une mutuelle ou un virement pour une aide-ménagère.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : kohenavocats.com | avocat-droit-succession-cahen.fr