

L’ouverture générale de la chasse a débuté dimanche 13 septembre 2026 dans plusieurs départements, notamment en Ardèche, en Dordogne et en Haute-Savoie. Sans être limité à cette période, le risque de rencontrer du grand gibier mérite donc une vigilance particulière. Et sur le plan financier, le choc peut être rude : avec certaines assurances, les réparations de la voiture restent entièrement à la charge du conducteur. Cela ne signifie pas que les blessures des occupants sont privées de toute indemnisation, car elles relèvent d’autres garanties.
« J’ai percuté un sanglier, malgré mon assurance tout risque je n’ai pas été indemnisé » : voici pourquoi
Par
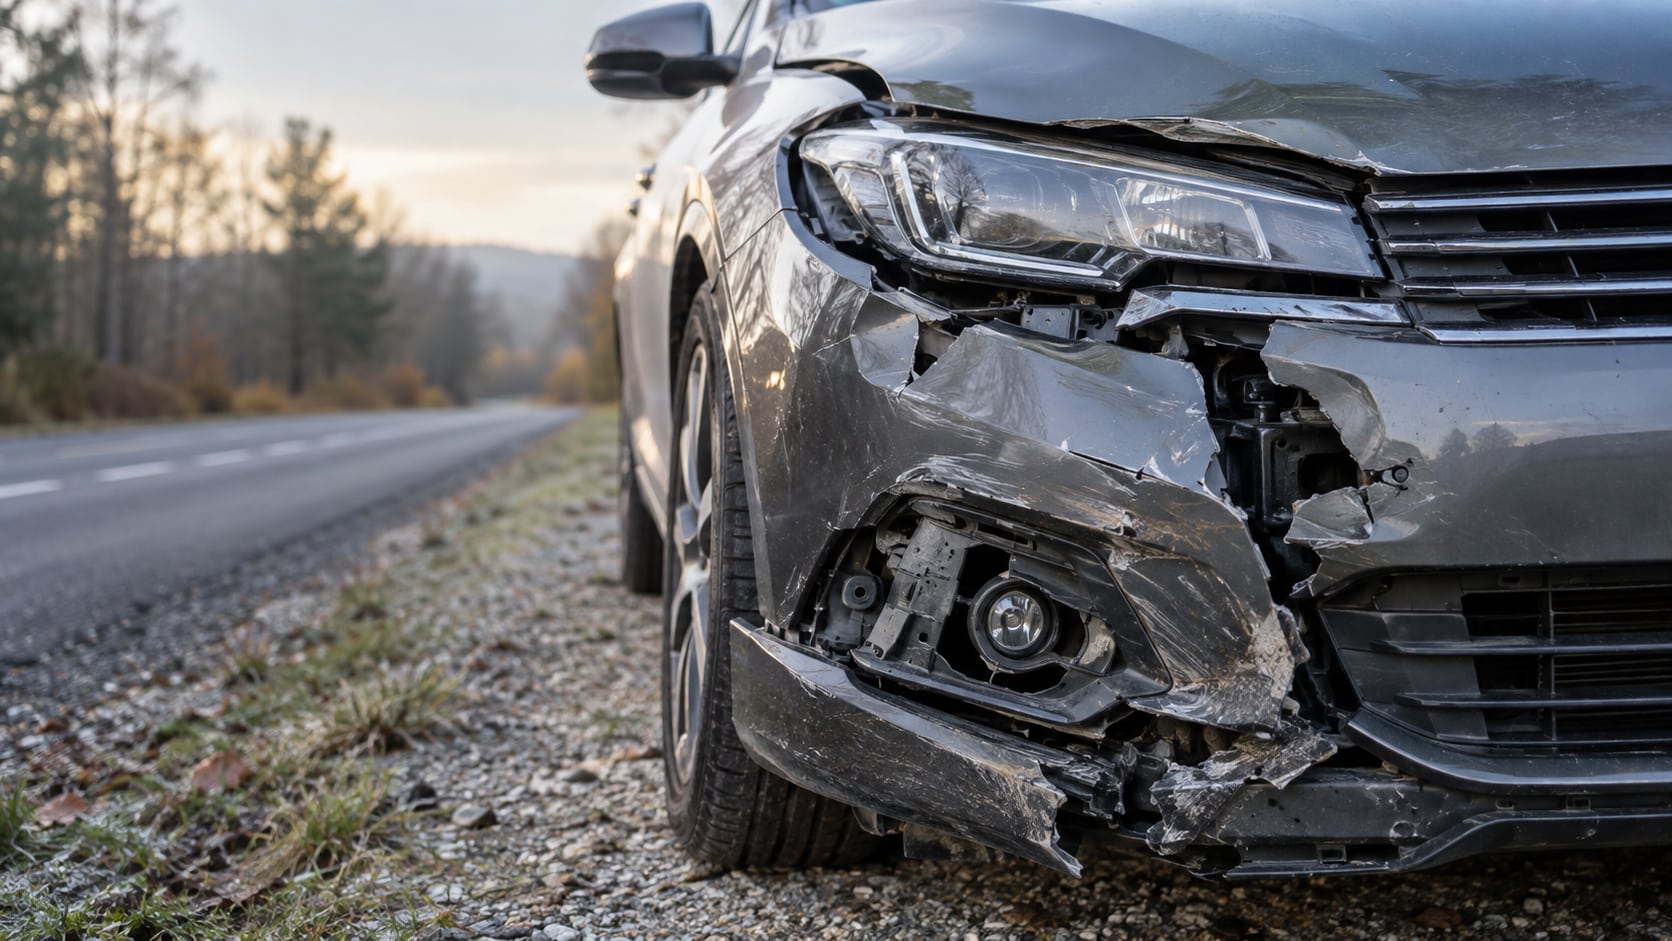
Un sanglier surgit, le choc est impossible à éviter et le pare-chocs vole en éclats. L’automobiliste peut alors découvrir une réalité assez contre-intuitive : ne pas avoir provoqué volontairement l’accident ne suffit pas à faire payer les réparations par son assureur. Tout dépend des garanties effectivement inscrites au contrat.
Au tiers, votre voiture peut rester à votre charge
L’assurance au tiers correspond d’abord à la responsabilité civile obligatoire. Elle indemnise les personnes auxquelles le véhicule cause un dommage, mais pas les dégâts subis par la voiture de l’assuré. Or un sanglier vivant à l’état libre n’a généralement ni propriétaire ni assureur contre lequel exercer un recours.
Dans cette situation ordinaire, une formule limitée à la responsabilité civile peut donc ne verser aucun euro pour le capot, les optiques, le radiateur, le pare-chocs ou plus largement aux dégâts constatés suite au choc. Service-Public le confirme : une garantie couvrant les dégâts matériels ou les dommages tous accidents est nécessaire.
Encore faut-il lire sa définition exacte. La garantie « dommages tous accidents » est normalement la plus large. La garantie « dommages collision » peut être beaucoup plus étroite. Elle vise généralement une collision avec un véhicule, un piéton ou un animal dont le propriétaire est connu. Un sanglier sauvage peut donc rester hors de son périmètre.
Les appellations commerciales comme « tiers étendu », « confort » ou même « tous risques » ne suffisent pas à connaître la couverture. Seules les conditions particulières et générales du contrat font foi. Un recours contre un tiers demeure possible si une faute précise et son lien avec l’accident sont démontrés, mais la simple proximité d’une battue ne permet pas, à elle seule, d’en rendre l’organisateur responsable.
Tous risques ne signifie pas remboursement intégral
Une garantie mobilisable ouvre un droit à indemnisation, pas nécessairement au paiement intégral de la facture. L’expert doit d’abord vérifier que les dommages sont compatibles avec les circonstances déclarées, évaluer le coût des réparations et déterminer la valeur du véhicule.
L’indemnité dépend ensuite du contrat : franchise fixe ou proportionnelle, plafond éventuel, valeur retenue avant le sinistre et exclusions de garantie. Le Code des assurances prévoit en outre que l’indemnisation d’un bien ne peut dépasser sa valeur au moment du sinistre. Si le montant retenu est inférieur ou égal à la franchise applicable, l’assureur peut ainsi ne rien verser malgré l’existence de la garantie. Il n’existe pas de franchise standard valable pour tous les contrats.
Le bonus-malus constitue une autre question. L’annexe à l’article A121-1 écarte la majoration lorsque la cause de l’accident est un événement non imputable à l’assuré présentant les caractéristiques de la force majeure. Une collision soudaine et inévitable avec un animal sauvage peut entrer dans ce cadre, à condition que les circonstances soient établies. L’absence de malus n’est donc ni une faveur automatique attachée au mot « sanglier », ni une impossibilité absolue si le dossier révèle une faute de conduite.
Sans trace du sanglier, le dossier devient plus délicat
Un choc direct laisse généralement des dégâts et des traces compatibles avec une collision animale. Une manœuvre d’évitement suivie d’une sortie de route est plus difficile à reconstituer. L’absence de contact avec le sanglier n’entraîne pas automatiquement un refus : une garantie dommages tous accidents peut couvrir la sortie de route. En revanche, la cause du sinistre et l’éventuelle absence de responsabilité seront plus discutées, tandis qu’une simple garantie collision peut ne pas correspondre à l’événement.
La priorité reste la sécurité. Il ne faut ni rester sur une voie dangereuse pour prendre des photos, ni poursuivre l’animal, ni tenter de manipuler un sanglier blessé. Après s’être mis en sécurité et avoir alerté les secours ou les forces de l’ordre si nécessaire, il est utile de photographier les dommages et les lieux, de noter l’heure et la localisation, de conserver une éventuelle vidéo embarquée et de recueillir les coordonnées des témoins.
Service-Public recommande également de signaler rapidement l’accident à la police ou à la gendarmerie et de remplir un constat, même seul. La déclaration doit être adressée à l’assureur dans le délai contractuel, généralement de cinq jours ouvrés. Un retard ne fait toutefois pas disparaître automatiquement la garantie : selon l’article L113-2 du Code des assurances, la déchéance doit être prévue au contrat et l’assureur doit établir que ce retard lui a causé un préjudice.
La voiture et ses occupants ne relèvent pas des mêmes garanties
Le sort du véhicule ne préjuge pas de celui des personnes. Les blessures du conducteur peuvent être couvertes par une garantie personnelle du conducteur ou une assurance individuelle accidents, selon leurs plafonds, seuils et exclusions. Sans couverture suffisante, le FGAO peut éventuellement intervenir pour les dommages corporels causés par un animal sauvage sur une voie ouverte à la circulation publique. Son intervention reste subsidiaire et dépend de l’examen du dossier ; une faute de la victime peut notamment réduire ou exclure l’indemnisation.
Les passagers bénéficient, eux, de la responsabilité civile obligatoire du véhicule. D’après Service-Public, leurs dommages corporels sont indemnisés même si le conducteur n’a commis aucune faute, dès lors qu’un véhicule terrestre à moteur est impliqué.
Une limite doit surtout être retenue : le FGAO ne rembourse pas les dégâts matériels de la voiture causés par un animal sauvage sans propriétaire identifié. La fiche officielle consacrée au Fonds réserve dans ce cas son intervention aux dommages corporels.
Après un choc, le document décisif n’est donc pas la carte verte, mais le tableau des garanties du contrat. Il faut y rechercher cinq éléments : « dommages tous accidents », définition de la collision et des animaux sauvages, franchise applicable, mode d’évaluation du véhicule et plafond de la garantie du conducteur.