


Pendant des années, j’ai réglé ma cotisation sans me poser la question. Le jour où j’ai enfin demandé combien je toucherais après un accident, la réponse m’a laissé sans voix.
En tous risques, une voiture de 12 ans est indemnisée à sa valeur de marché

Par
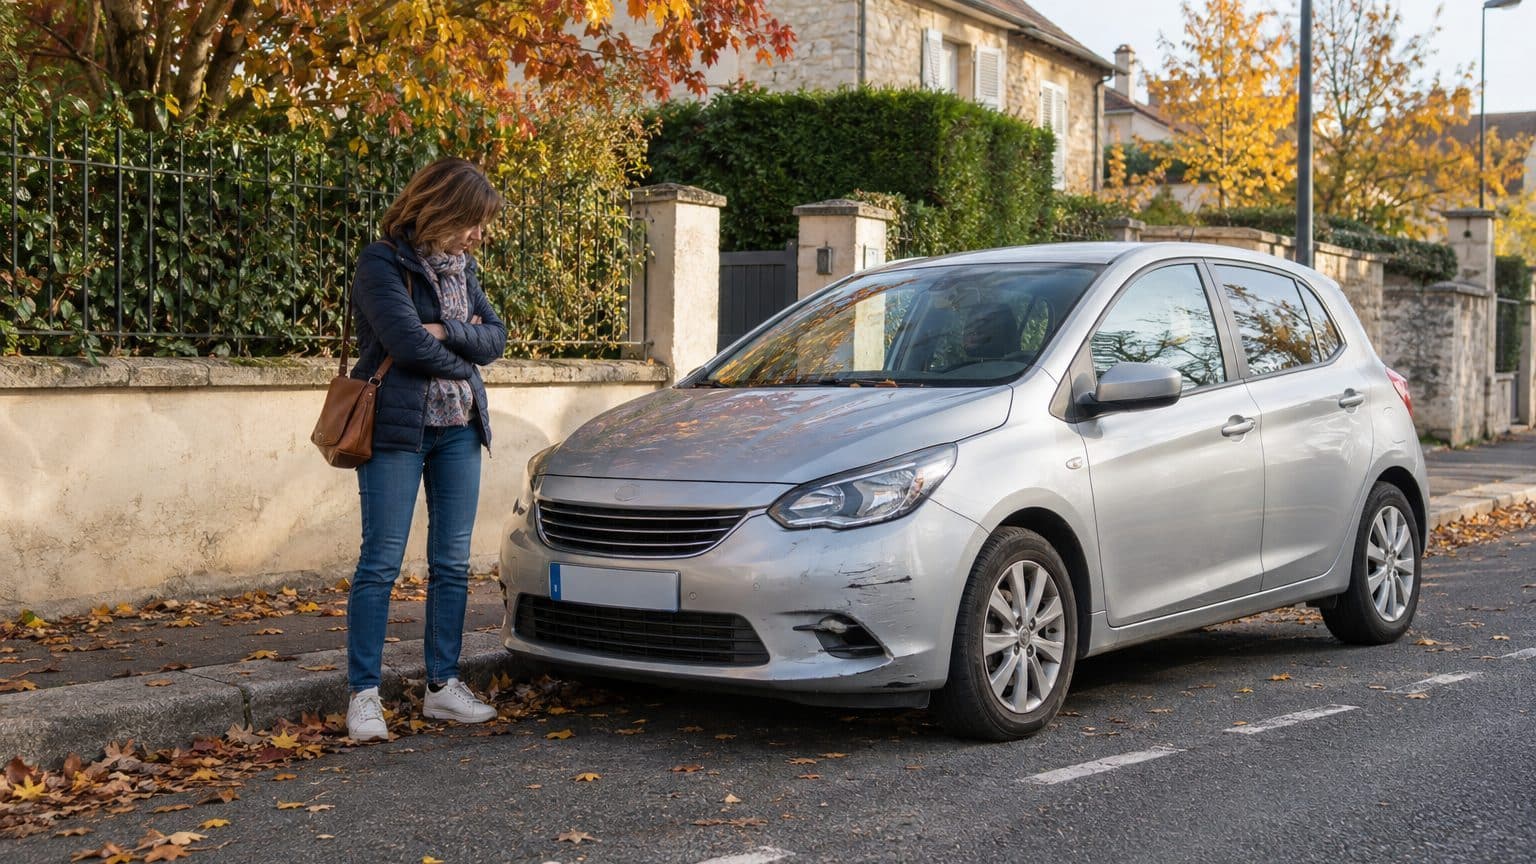
Sur une voiture de 12 ans, un contrat tous risques ne verse pas plus que la valeur de marché du véhicule au moment du sinistre, la VRADE fixée par l'expert de l'assureur, et la franchise s'en déduit. Les années de cotisation n'entrent pas dans ce calcul. Le tiers étendu et l'option de valeur majorée changent la donne, à vérifier dans vos conditions particulières.
Combien est indemnisée une voiture de 12 ans assurée tous risques ?
Sur une voiture de 12 ans, un contrat tous risques n'indemnise pas plus que la valeur de marché du véhicule au moment du sinistre. Sur un contrat sans option particulière, cette valeur est faible, et la franchise s'en retranche encore. Les années de cotisation, elles, ne figurent pas dans le calcul.
À 12 ans, une voiture a perdu une grande part de sa valeur d'origine, et la VRADE en prend acte. Sur un contrat sans option de valeur majorée, le plafond de l'indemnité suit cette pente descendante, année après année.
Qu'est-ce que la VRADE et qui fixe le montant ?
Pour chiffrer l'indemnité d'une voiture endommagée, l'assureur s'appuie sur la valeur de remplacement à dire d'expert, la VRADE. Plus rarement, il retient la valeur vénale, c'est-à-dire le prix de la voiture sur le marché de l'occasion. Dans les deux cas, il s'agit d'une somme de marché, qui ne dépend ni du prix payé à l'achat ni de l'attachement porté au véhicule.
L'expert est mandaté par l'assureur, et c'est lui qui arrête la valeur retenue. Les critères cités par les guides de consommation sont l'âge, le kilométrage, l'état général et l'entretien du véhicule. La Cour de cassation décrit cette valeur comme le prix de revient total d'un véhicule d'occasion de même type, dans un état semblable. Un carnet d'entretien tenu à jour devrait donc plaider en votre faveur.
Comment la franchise s'applique-t-elle ?
La franchise, somme prévue au contrat qui reste à votre charge, vient en déduction de l'indemnité. Elle s'applique aussi bien à une réparation qu'à une perte totale. Sur une voiture de faible valeur, elle représente une part plus grande de ce que vous récupérez. Son montant figure dans vos conditions particulières, à relire avant de décider quoi que ce soit.
Quand la facture dépasse la valeur de la voiture
Tout se joue sur une comparaison entre le coût des réparations et la valeur de remplacement. Quand la facture reste en dessous, l'assureur règle les réparations, franchise déduite. Quand elle dépasse cette valeur, la voiture est déclarée économiquement irréparable et l'indemnité s'aligne sur la valeur de remplacement, de quoi racheter un véhicule équivalent d'occasion.
Une voiture ancienne atteint ce seuil plus vite : plus la valeur de marché est basse, plus la marge avant le seuil se réduit. Une carrosserie sérieusement touchée peut suffire à faire basculer le dossier.
Faut-il garder le tous risques sur une voiture de 12 ans ?
Le tous risques couvre les dommages de votre propre voiture, y compris quand vous êtes responsable de l'accident. Mais l'indemnité plafonne à la valeur d'une voiture d'occasion de 12 ans, quel que soit le montant de la facture. L'économie d'un passage au tiers varie selon votre profil et votre assureur : seul un devis établi sur votre dossier la révèle.
Garder le tous risques demeure défendable si vous ne pourriez pas absorber le remplacement de votre voiture. Ce choix de prudence se paie chaque année, pour une couverture plafonnée à la VRADE.
Une réserve s'impose : certains contrats tous risques proposent une valeur majorée, voire une valeur à neuf, pendant les premières années. Ces options modifient le calcul, mais elles visent des voitures plus jeunes. Le constat d'une indemnité limitée à la faible valeur de marché vaut donc pour les contrats dépourvus de ce type d'option, ce que vos conditions particulières confirmeront ou non.
Que couvre le tiers étendu ?
Entre le tiers simple et le tous risques, le tiers étendu joue les intermédiaires. Selon les assureurs, il ajoute par exemple le bris de glace, l'incendie ou le vol, la garantie catastrophes naturelles étant de toute façon incluse dans tout contrat auto. Les garanties exactes varient d'un assureur à l'autre : deux formules baptisées de la même façon peuvent ne pas couvrir les mêmes événements, et le contrat seul tranche.
Le passage au tiers a une contrepartie : les dommages subis par votre propre voiture dans un accident ne sont plus pris en charge, hors garanties ajoutées. Ce risque se pèse face à la cotisation économisée, sur une valeur de remplacement qui reste modeste.
Quelles questions poser à son assureur ?
Quatre questions suffisent pour y voir clair, à poser à l'agence ou à votre conseiller. Notez les réponses, ou demandez-les par écrit : les conditions générales et particulières du contrat contiennent la plupart d'entre elles.
- Sur quelle base mon contrat m'indemnise-t-il en cas de perte totale : VRADE ou valeur vénale ?
- Quel est le montant exact de ma franchise ?
- Mon contrat comporte-t-il une option de valeur majorée ?
- Quelles garanties précises comprend le tiers étendu proposé : vol, incendie, bris de glace ?
Si la valeur proposée après un sinistre paraît trop basse, des guides pratiques évoquent la possibilité de demander une réévaluation avec justificatifs, voire une contre-expertise. Factures d'entretien et photos de l'état du véhicule sont les pièces qui comptent.
La VRADE baisse avec l'âge de la voiture, alors qu'un contrat souscrit il y a plusieurs années n'a pas été pensé pour cette valeur. Relire sa formule à chaque renouvellement reste le réflexe le plus simple. Si le contrat comporte une option de valeur majorée, le raisonnement change : c'est l'exception à vérifier en priorité. Quant au tiers étendu, sa liste de garanties se compare ligne à ligne, d'un assureur à l'autre.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : meilleurtaux.com | lesfurets.com