


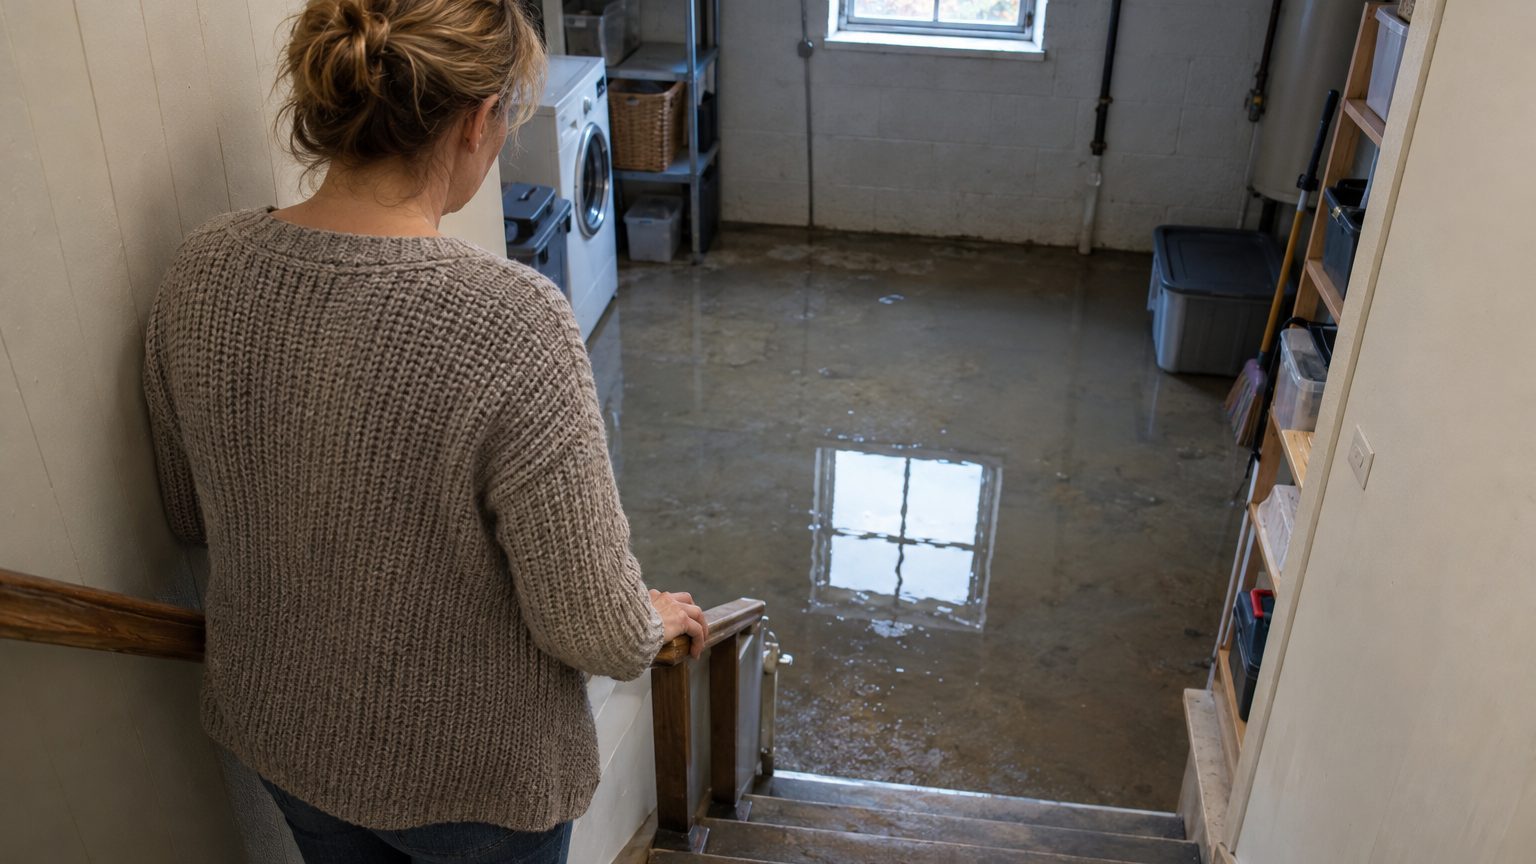
Les marches du sous-sol plongeaient dans l’eau quand j’ai poussé la porte. Avant même de chercher une serpillière, j’ai cherché mon contrat d’assurance, certain de tenir la bonne garantie.
J’ai trouvé vingt centimètres d’eau au sous-sol au matin de la tempête : l’assureur m’a expliqué de qui dépendait désormais mon remboursement

Par
À retenir
- La garantie tempête ne couvre pas les effets de l'eau qui entre dans un logement.
- Une inondation relève de la garantie catastrophe naturelle, qui exige un arrêté de reconnaissance.
- La déclaration se fait dans les 30 jours suivant la publication de l'arrêté au Journal officiel.
Vingt centimètres d'eau, et une première erreur de diagnostic
Les marches du sous-sol plongeaient dans l'eau quand j'ai poussé la porte, au matin de la tempête. Vingt centimètres, pas un de plus, mais assez pour que les cartons posés au sol flottent en grappe contre le mur du fond, comme une petite flottille de souvenirs détrempés. Avant même de chercher une serpillière, j'ai cherché mon contrat d'assurance.
Je croyais la réponse évidente : tempête, donc garantie tempête.
L'assureur m'a détrompé dès le premier appel. La garantie tempête vise les effets du vent, et l'eau qui léchait mes marches n'en était pas un. Elle relève d'un autre mécanisme, celui de la catastrophe naturelle, qui obéit à des règles très différentes. Et dont la clé ne se trouve pas dans les mains de mon assureur.
Le dégât des eaux, porte fermée
J'ai relu mes conditions générales, crayon en main, pour chercher une autre issue. La garantie dégâts des eaux, celle que l'on imagine spontanément la plus proche, exclut les remontées de nappes et les débordements de cours d'eau, et mon propre contrat le confirmait noir sur blanc.
Vous pensez peut-être qu'un dégât des eaux reste un dégât des eaux, d'où qu'il vienne. Le vocabulaire des assureurs est plus pointilleux que celui du quotidien, et les conditions générales listent avec précision les origines d'eau qu'elles écartent. Pour une inondation, la voie qui reste ouverte s'appelle la garantie catastrophe naturelle.
Or cette garantie ne se déclenche pas sur simple appel.
Ce que couvre la garantie catastrophe naturelle
Selon la fiche de Service-public consacrée à l'indemnisation des catastrophes naturelles, elle couvre les dommages matériels directs causés par un phénomène naturel d'intensité anormale. L'inondation et la coulée de boue figurent parmi les exemples cités. Sont concernés les biens assurés au contrat : le logement, les meubles et les annexes, c'est-à-dire tout ce qui dormait dans mon sous-sol.
Deux conditions s'y ajoutent, et elles se cumulent. La garantie doit figurer au contrat (la Caisse centrale de réassurance évoque les contrats d'assurance de dommages aux biens), et un arrêté interministériel doit reconnaître l'état de catastrophe naturelle.
L'arrêté change la nature du dossier. Sans lui, l'assureur ne prend rien en charge au titre de cette garantie, quelle que soit la hauteur d'eau relevée dans la cave. Je n'ai d'ailleurs trouvé aucune hauteur officielle qui ouvrirait des droits automatiquement, et je me garderais d'en avancer une. Mes vingt centimètres ne pesaient donc ni plus ni moins lourd que ceux d'un voisin.
De qui dépend vraiment le remboursement
L'assureur m'a ensuite détaillé la chaîne, maillon par maillon. La commune demande la reconnaissance au préfet, et elle dispose pour cela de 24 mois au maximum après l'événement. Un arrêté interministériel tranche ensuite, puis il paraît au Journal officiel.
Mon remboursement dépendait donc d'abord de ma mairie, puis de l'État. L'assureur n'intervient qu'à l'arrivée, une fois l'arrêté publié, et non à l'instant où l'eau entre dans la cave.
Cela ne m'interdisait pas d'agir en attendant. J'ai prévenu l'assureur sans tarder, puisque la fiche de Service-public recommande de signaler le sinistre dès qu'on le découvre. L'Agence nationale pour l'information sur le logement rappelle de son côté que l'on peut solliciter sa mairie pour qu'elle engage le classement de la commune.
Le compte à rebours des 30 jours
Le compteur ne démarre qu'à la publication.
Après la parution de l'arrêté au Journal officiel, vous avez 30 jours au plus pour déclarer le sinistre à votre assureur. C'est 30 jours après le texte, et non 30 jours après l'inondation, une nuance qui piège ceux qui comptent depuis la date des dégâts. Passé ce délai, l'assureur pourrait refuser d'indemniser.
Mon réflexe a été de garder une trace de tout. Un envoi en recommandé avec accusé de réception daterait la déclaration, ce qui n'est pas superflu face à un délai aussi net. Les cartons détrempés gagnent à être photographiés avant d'être jetés. Une liste des biens touchés, pièce par pièce, faciliterait ensuite le chiffrage.
Franchise, provision, indemnisation : le calendrier d'après
La franchise pour une habitation s'élève à 380 €. C'est la somme qui reste à la charge de l'assuré sur l'indemnisation.
Côté assureur, la fiche de Service-public prévoit une provision versée dans les 2 mois, puis l'indemnisation dans les 3 mois. Ces échéances ne concernent que la fin du parcours. Le début appartient à des instances que l'assuré ne contrôle pas : mairie, préfecture, ministères.
Relire son contrat avant la prochaine pluie
Ma leçon tient en une relecture. Parcourez la partie exclusions de vos conditions générales, repérez les remontées de nappes et les débordements de cours d'eau, puis vérifiez ce que le contrat dit des annexes et des meubles.
Une même nuit peut ouvrir deux dossiers. Le vent relève de la garantie tempête, l'eau de la catastrophe naturelle, chacune avec sa logique et son calendrier. Déclarer les deux séparément, en précisant l'origine de chaque dégât, évite les malentendus avec l'expert.
Dernier chiffre à connaître : pour la sécheresse, autre phénomène relevant de ce régime, la franchise monte à 1 520 €, soit 4 fois celle d'une inondation.
Sources : stephanelarue.com | letribunaldunet.fr