

Une maison fermée n’est pas protégée par la simple absence d’occupants. Lorsqu’un logement devient inoccupé et non chauffé, vous avez l’obligation légale de le signaler à votre assureur dans les 15 jours, faute de quoi vos garanties risquent de ne pas jouer en cas de sinistre.
Ma mère est en maison de retraite et sa maison reste fermée, sans chauffage depuis les nuits fraîches : à l’assurance, on m’a expliqué ce que je n’avais pas signalé

Par
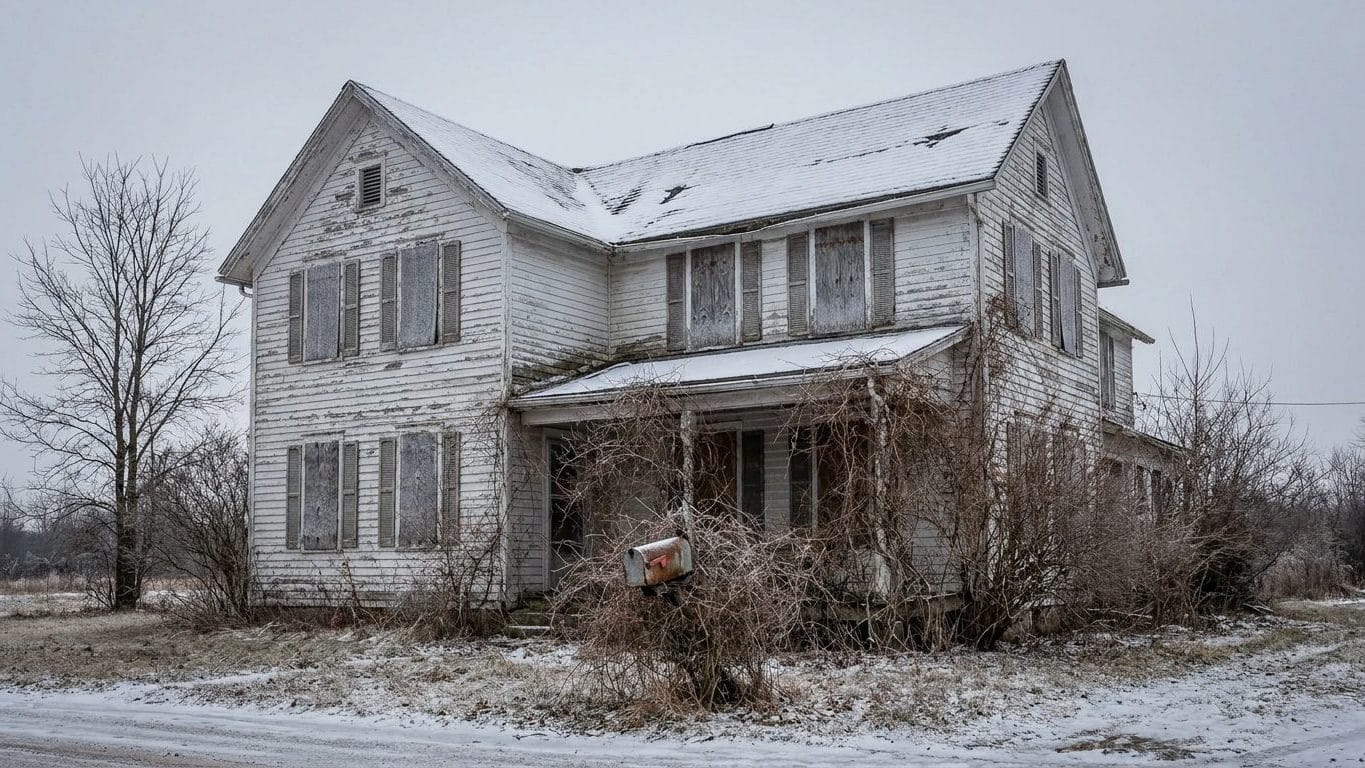
La maison de votre mère n'a plus vu de visiteur depuis qu'elle est entrée en maison de retraite. Les volets restent clos, le courrier s'accumule derrière la porte, et depuis quelques semaines les nuits ont sérieusement fraîchi. Le chauffage, lui, est resté à zéro.
Vous vous êtes dit qu'une maison fermée à clé ne craignait rien. Personne dedans, pas de locataire, pas d'activité : quel risque un simple bâtiment vide peut-il bien représenter ? C'est exactement la question que le conseiller de l'assurance vous a retournée, avec un air un peu trop calme.
Occupée, chauffée, visitée régulièrement : trois questions, trois réponses négatives.
À retenir
- La clause d'inhabitation figure dans presque tous les contrats d'assurance habitation avec des seuils entre 30 et 90 jours selon votre assureur
- Vous devez déclarer à l'assureur tout changement de situation rendant la maison inoccupée dans un délai de 15 jours maximum
- Le mode hors gel du chauffage prévient l'éclatement des canalisations sans augmenter la facture énergétique d'une maison vide
- Une maison inoccupée non déclarée expose à un refus d'indemnisation en cas de dégât des eaux, cambriolage ou incendie
L'habitude qui coûte cher : croire qu'une maison fermée ne risque rien
Une maison inoccupée n'est pas une maison protégée, elle est simplement une maison sans témoin. Personne pour repérer une odeur de gaz, une petite fuite qui s'infiltre sous un parquet, une tuile déplacée par le vent. Un dégât des eaux passe inaperçu pendant des semaines dans un logement vide, et le temps qui s'écoule avant sa découverte aggrave mécaniquement les dégâts. Un cambriolage, lui aussi, a tout loisir de s'étendre quand aucune présence ne vient l'interrompre.
Le froid ajoute sa propre menace, silencieuse et progressive. Une canalisation qui gèle par une nuit trop fraîche, dans une maison sans chauffage, peut éclater sans que personne ne s'en aperçoive avant le dégel.
C'est là que le raisonnement "maison fermée = maison sans coût" s'effondre. Une maison vide n'est pas neutre pour un assureur : elle change de statut, discrètement, à vos yeux, mais pas aux siens.
Ce que l'assurance a vraiment expliqué : pas de loi, mais un contrat
Premier réflexe rassurant, et il faut le dire clairement : il n'existe aucune loi fixant un nombre précis de jours au-delà duquel une maison inoccupée cesserait d'être couverte. Ce chiffre que tout le monde cite, 30 jours, 60 jours, 90 jours, ne vient pas du Code des assurances. Il vient de votre contrat, et uniquement de lui.
C'est ce qu'on appelle la clause d'inhabitation.
Elle figure dans la quasi-totalité des contrats multirisques habitation, avec des seuils qui n'ont rien d'universel. Présente dans la plupart des contrats d'assurance habitation, cette clause fixe une durée maximale d'inoccupation qui varie selon les assureurs, généralement entre 30 et 90 jours. Passé ce délai propre à votre police, les garanties ne disparaissent pas forcément d'un coup : elles peuvent être réduites, ou limitées à certains sinistres seulement, selon ce qui est écrit noir sur blanc dans vos conditions générales.
Le Code des assurances encadre tout de même la forme de cette clause : l'article L. 113-1 estime que la clause doit être particulièrement apparente dans le contrat, formelle et limitée dans le temps. un assureur ne peut pas vous opposer une clause d'inhabitation cachée en petits caractères au dos d'une annexe. Et en cas de désaccord, la charge de la preuve ne pèse pas sur vous : si l'assureur refuse d'indemniser au nom de la clause d'inoccupation, c'est à lui de prouver le caractère inhabité du logement.
L'obligation qui, elle, est bien écrite dans le Code des assurances
Ce qui n'est en revanche pas une option, c'est votre devoir d'information. L'assuré doit déclarer, en cours de contrat, les circonstances nouvelles qui ont pour conséquence soit d'aggraver les risques, soit d'en créer de nouveaux et rendent de ce fait inexactes ou caduques les réponses faites à l'assureur. Une maison qui passe de résidence principale habitée à logement vide et non chauffé est précisément ce genre de circonstance nouvelle.
Le délai, cette fois, est fixé par la loi et non par le contrat. L'assuré doit déclarer ces circonstances à l'assureur dans un délai de quinze jours à partir du moment où il en a eu connaissance, en général par lettre recommandée. Quinze jours, pas trente, pas un vague "dès que possible".
Une fois prévenu, l'assureur n'a que deux choix possibles face à ce nouveau risque. Il a la faculté, soit de dénoncer le contrat, soit de proposer un nouveau montant de prime.
Ce qu'il faut vérifier avant que le froid ne s'installe pour de bon
Concrètement, la première chose à faire est de sortir le contrat du tiroir et de chercher la mention "inhabitation" ou "inoccupation". Elle précise la durée tolérée, les garanties concernées, et parfois des conditions de fermeture ou de vidange des installations d'eau. Ce sont ces conditions précises, propres à votre police, qui déterminent ce que l'assureur attendait de vous.
Dans le cas de votre mère, l'assureur a pu constater trois éléments qui, ensemble, changent radicalement la nature du risque assuré. La maison est fermée depuis un moment sans date de retour prévue. Elle n'est pas chauffée alors que les températures nocturnes baissent. Et surtout, elle n'a fait l'objet d'aucune déclaration au moment où sa situation a changé.
Un logement en résidence secondaire, une maison mise en vente, un bien laissé vide après un départ en établissement : ce sont trois situations différentes, mais qui partagent le même besoin d'information de l'assureur. Si votre logement devient inoccupé, vérifiez auprès de votre assureur si ce changement de situation doit être déclaré et si vos garanties restent adaptées.
Les gestes qui changent tout pour une maison inoccupée
Passé ce moment de clarification avec l'assureur, plusieurs réflexes simples limitent concrètement les risques liés au froid et à l'absence prolongée :
- Couper l'eau au compteur général et purger les canalisations exposées au gel
- Positionner le chauffage en mode hors gel plutôt que de le couper totalement
- Confier un double des clés à un voisin ou un proche pour des visites régulières
- Faire suivre ou relever le courrier pour éviter les signes visibles d'inoccupation
Une longue absence suppose de bien respecter les mesures de sécurité et de prévention requises par l'assureur, en activant l'alarme de la maison ou en positionnant les radiateurs en mode hors gel. Le mode hors gel maintient une température minimale suffisante pour éviter qu'une canalisation n'éclate, sans faire grimper la facture d'énergie d'une maison où personne ne vit.
Pour une maison individuelle en pleine propriété, aucune loi n'impose de maintenir une assurance habitation. Mais l'absence de couverture expose à des réparations entièrement à votre charge en cas d'incendie, de dégât des eaux ou de cambriolage, sans aucun filet de sécurité derrière vous.
Une clé, une visite, et un contrat à jour
La Commission des clauses abusives recommande d'ailleurs depuis longtemps la suppression pure et simple de la clause d'inhabitation, tant elle pénalise des situations subies plutôt que choisies. Cette recommandation n'a toutefois aucune force contraignante, et les assureurs restent libres de la maintenir. Ce qui reste entièrement entre vos mains, en revanche, c'est le simple appel téléphonique qui met votre contrat en accord avec la réalité de cette maison désormais silencieuse.
Sources : lesfurets.com | lemag-juridique.com