

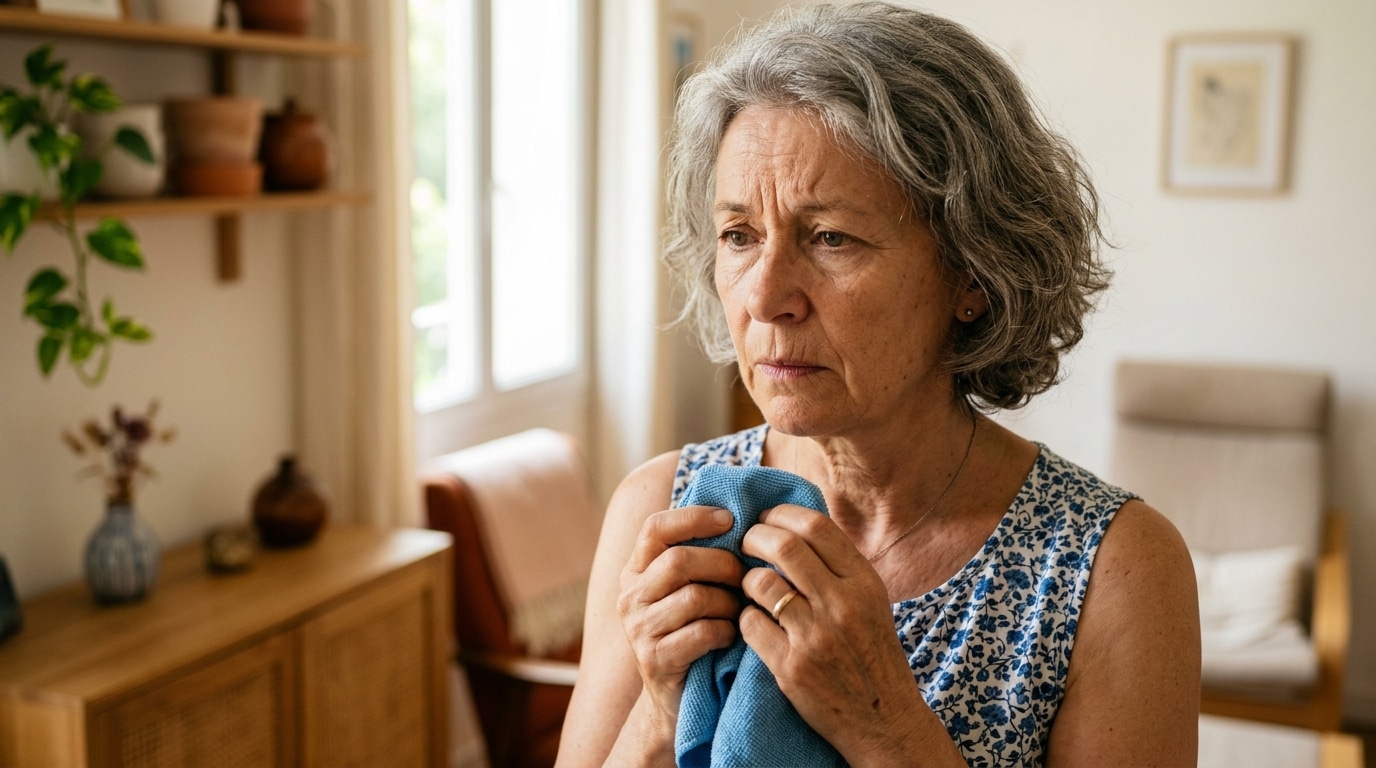
Un chiffon à la main, quelques heures de repassage dans l'agenda, et une question qui trotte dans la tête : est-ce que ces revenus tout juste bons à arrondir les fins de mois vont venir grignoter la pension de réversion touchée depuis deux ans ? Reprendre une petite activité après un veuvage n'a rien d'anodin sur le plan financier, et la réponse donnée par la caisse de retraite mérite d'être connue par tous ceux qui envisagent la même démarche.
- La pension de réversion n'est pas fixe : elle est recalculée dès que les ressources du bénéficiaire changent, avec un plafond de 25 001,60 € pour une personne seule et 40 002,56 € pour un couple
- Tout dépassement du plafond entraîne une réduction euro par euro, et non une suppression brutale de la pension
- Une baisse ultérieure des revenus permet de demander une revalorisation, à condition de signaler rapidement tout changement à la caisse de retraite
Reprendre une activité après le veuvage, une décision qui semblait anodine
Quelques heures de ménage par semaine, un revenu d'appoint pour souffler un peu financièrement : la démarche part d'une intention simple. Après une période d'adaptation suivant la perte d'un conjoint, beaucoup de bénéficiaires de la pension de réversion cherchent à retrouver une activité, même modeste. Le raisonnement semble logique : un petit salaire ne devrait rien changer à une pension déjà accordée. Pourtant, cette hypothèse repose sur une méconnaissance d'un mécanisme central du régime général, celui de la révision des ressources. Ce que beaucoup ignorent, c'est que la réversion n'est pas figée une fois pour toutes. Elle dépend directement des revenus du bénéficiaire, et tout changement de situation doit être signalé sans délai à la caisse de retraite.
La pension de réversion, ce droit qui bouge avec vos revenus
Contrairement à une idée répandue, la pension de réversion du régime général n'est pas un montant fixe et définitif. Elle est calculée en fonction des ressources du bénéficiaire et peut évoluer à tout moment selon leur niveau. Pour en bénéficier, les revenus annuels bruts doivent rester inférieurs à 25 001,60 euros pour une personne seule, ou à 40 002,56 euros pour un couple. Ce plafond n'est pas symbolique : chaque euro de revenu supplémentaire au-delà de ce seuil vient réduire la pension, selon une règle de déduction dite euro par euro. Concrètement, si les ressources dépassent le plafond autorisé, la caisse ne coupe pas systématiquement le versement. Elle applique un écrêtement : la réversion est réduite du montant exact du dépassement, de sorte que le total des ressources égale précisément le plafond. Un refus total ne survient que si les ressources dépassaient déjà ce seuil avant même l'ajout de la réversion. Ce système explique pourquoi une reprise d'activité, même modeste, doit toujours être déclarée.
Ce que la caisse de retraite a réellement expliqué
Face à cette reprise de quelques heures de ménage, la caisse de retraite a rappelé un principe simple mais souvent méconnu : la pension de réversion du régime général est révisée dès que les ressources du bénéficiaire changent. Ce petit salaire, même limité, entre dans le calcul des ressources prises en compte pour déterminer le droit à la réversion. Selon son montant, plusieurs scénarios sont possibles. Si les revenus totaux restent sous le plafond, aucune conséquence n'est à prévoir. Si en revanche ils le dépassent, la pension est réduite à due proportion, jamais suspendue brutalement sans explication. La caisse a aussi précisé un point rassurant : une baisse ultérieure de revenus, par exemple en cas d'arrêt de cette activité, permet de demander une revalorisation des droits. Le système fonctionne donc dans les deux sens, à la hausse comme à la baisse, tant que la situation est signalée. Un tableau simplifié permet de mieux visualiser ce mécanisme :
- Ressources sous le plafond : aucune incidence sur la pension
- Ressources dépassant légèrement le plafond : réduction euro par euro du dépassement
- Ressources dépassant largement le plafond : réversion fortement réduite, voire nulle
- Baisse des ressources après une révision : possibilité de demander une revalorisation
Il faut aussi noter que cette révision n'est plus possible dans certains cas précis, notamment trois mois après le point de départ de toutes les pensions personnelles du bénéficiaire, ou lorsqu'il atteint l'âge légal de départ à la retraite sans avoir encore liquidé sa propre pension. Passé ce délai, la situation se fige davantage, ce qui rend d'autant plus important le signalement rapide de tout changement de revenus.
Les leçons à tirer de cette expérience pour les futurs bénéficiaires
Cette expérience met en lumière une réalité que beaucoup de retraités découvrent trop tard : la pension de réversion n'est pas un acquis figé, mais un droit dynamique, réévalué en fonction de la situation financière réelle. Avant de reprendre une activité, même à temps très partiel, il est essentiel d'anticiper l'impact sur ses ressources globales et de contacter sa caisse de retraite pour simuler les conséquences. De la même manière, toute liquidation d'une retraite personnelle, tout changement de revenus locatifs ou toute autre évolution financière doit être déclarée sans attendre. Il faut aussi rappeler que le montant minimum de la pension de réversion est fixé à 334,92 euros par mois lorsque le défunt justifiait d'au moins 60 trimestres de cotisation, ce minimum étant réduit proportionnellement dans le cas contraire. Enfin, il est utile de savoir qu'aucune réforme n'a modifié ce fonctionnement récemment : ni régime unifié, ni suppression de la condition de ressources, ni changement de taux n'ont été mis en place. Les règles actuelles restent donc celles décrites ici, et elles continueront de s'appliquer tant qu'aucun texte ne viendra les modifier.
Reprendre quelques heures de ménage après un veuvage n'a rien d'anecdotique sur le plan administratif. Ce petit salaire, aussi modeste soit-il, entre dans le calcul des ressources qui déterminent le montant de la pension de réversion. La règle à retenir est simple : tout changement financier doit être signalé à la caisse de retraite, qui ajustera le versement à la hausse ou à la baisse selon les plafonds en vigueur. Une question reste alors légitime pour tous les bénéficiaires actuels ou futurs : leur situation personnelle a-t-elle vraiment été réévaluée depuis leur dernière déclaration de ressources ?