


Lorsqu’un assuré se remarie, sa pension de réversion est partagée entre le conjoint survivant et les ex-conjoints au prorata de la durée de chaque mariage. Une veuve mariée 8 ans ne toucherait ainsi que 28,6 % de la réversion si le défunt avait été marié 20 ans auparavant.
Mariée huit ans quand la précédente l’avait été vingt : au guichet, on lui a expliqué la part de réversion qui lui resterait vraiment

Par
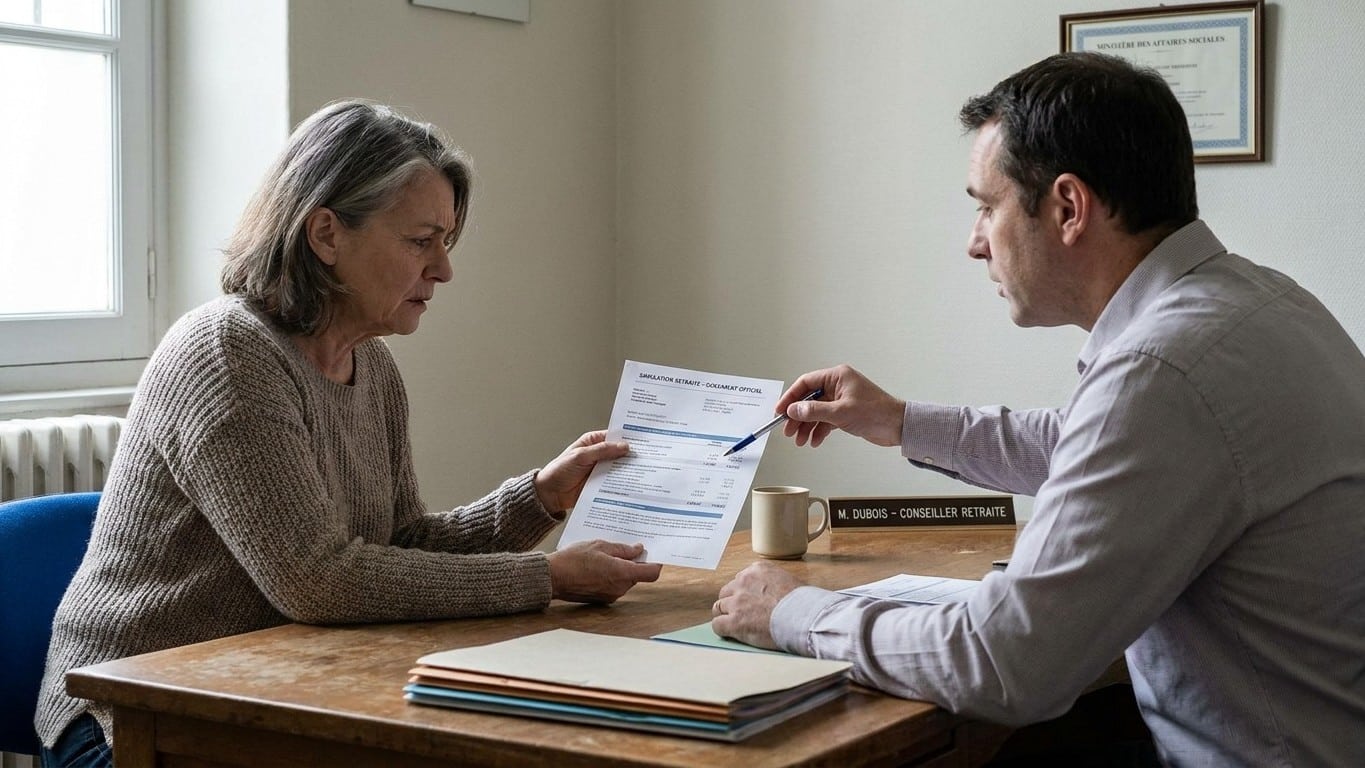
Vingt ans de mariage d'un côté, huit ans de l'autre : au guichet de l'Assurance retraite, l'écart se traduit en un chiffre brutal, moins de 30 % de la pension de réversion pour la veuve du second mariage.
Ce n'est pas une injustice administrative, c'est la loi. Lorsque l'assuré est remarié, la pension de réversion à laquelle il est susceptible d'ouvrir droit à son décès est partagée entre son conjoint survivant et le ou les précédents conjoints divorcés au prorata de la durée respective de chaque mariage.
À retenir
- Pourquoi la veuve du second mariage ne touche que 28,6 % de la pension ?
- Comment s'applique ce partage au prorata entre tous les conjoints et ex-conjoints ?
- Quelles sont les pièges cachés selon votre régime de retraite (SNCF, fonction publique, Agirc-Arrco) ?
Ce que dit exactement l'article L353-3
Le texte de référence, c'est l'article L353-3 du code de la sécurité sociale. Point souvent méconnu : l'ex-conjoint divorcé non remarié est assimilé au conjoint survivant pour la réversion du régime général, c'est l'article L353-3 du CSS.
Concrètement, cela signifie une chose simple mais difficile à digérer émotionnellement. Si le défunt a été marié plusieurs fois, la pension est partagée entre le conjoint survivant et les ex-conjoints au prorata de la durée de chaque mariage.
Cette règle existe depuis plus de vingt ans. Avant cette réforme, le conjoint divorcé perdait tout droit à la pension de réversion du chef de son ex-époux ; depuis le 1er juillet 2004, le conjoint divorcé est assimilé au conjoint survivant.
Le calcul qui fait mal : 20 ans contre 8 ans
Faisons le calcul qui a visiblement surpris notre lectrice au guichet. Deux mariages, vingt ans puis huit ans, soit vingt-huit ans cumulés au dénominateur.
La part de la veuve actuelle se calcule ainsi : huit divisé par vingt-huit, soit environ 28,6 % de la pension de réversion totale. L'ex-épouse, elle, en touche les 71,4 % restants, tant qu'elle ne s'est pas remariée.
Ce mode de calcul au prorata n'est pas propre au régime général. La pension de réversion est partagée au prorata de la durée des unions lorsque les lits sont représentés par un conjoint et un ou plusieurs conjoints divorcés, la durée de chaque mariage étant déterminée de date à date et arrondie au nombre de mois inférieur.
La fonction publique applique une logique identique, avec des montants parfois très concrets à la clé. Pour une durée de premier mariage de 8 ans et 9 mois et un second de 7 ans et 3 mois, sur une durée totale de 192 mois, les parts respectives se calculent au prorata exact de chaque période.
Un partage qui se déclenche dès la première demande
Autre détail qui surprend souvent les usagers : le partage ne se met pas en place à la demande de chaque bénéficiaire. Ce partage est opéré lors de la liquidation des droits du premier d'entre eux qui en fait la demande.
En clair, si l'ex-épouse dépose son dossier en premier, c'est elle qui déclenche le calcul global. La caisse recalculera ensuite la part de chacun au fur et à mesure que les autres ayants droit rempliront à leur tour les conditions.
Et si l'un des bénéficiaires décède à son tour ? Au décès de l'un des bénéficiaires, sa part accroîtra la part de l'autre ou, s'il y a lieu, des autres. La veuve du second mariage récupérerait alors la part de l'ex-épouse disparue, un mécanisme rarement anticipé.
Les conditions à remplir avant même de parler de partage
Ce partage au prorata ne s'applique qu'une fois les conditions de base vérifiées pour chaque demandeur. L'âge minimum pour déposer une demande est fixé à 55 ans, seul le mariage ouvre ce droit, sans durée minimale requise, tandis que le Pacs ou le concubinage n'y donnent pas accès.
Le niveau de ressources compte aussi, et pas qu'un peu. Le plafond annuel atteint 25 001,60 € pour une personne seule et 40 002,56 € en couple pour le régime général en 2026.
Sur le taux global appliqué avant partage, la règle reste stable depuis des années. Au régime général, la pension de réversion correspond à 54% de la retraite de base du conjoint décédé.
Des règles différentes selon le régime de retraite
Tout se complique dès qu'on sort du régime de base, ce qui explique la confusion fréquente au guichet. L'Agirc-Arrco applique un taux de 60 %, sans condition de ressources, tandis que les fonctionnaires touchent 50 %, également sans conditions de ressources.
Sur le remariage, les régimes divergent radicalement, et c'est peut-être le piège le plus dangereux. Le remariage n'annule pas ce droit au régime général, mais les revenus du nouveau ménage comptent pour le plafond ; en revanche, l'Agirc-Arrco et la fonction publique suppriment la réversion en cas de remariage ou de nouvelle union.
une ex-épouse qui se remarie perd tout droit au partage, quelle que soit la durée de son premier mariage. Le calcul au prorata se refait alors intégralement au bénéfice du seul conjoint survivant restant en lice.
Anticiper plutôt que découvrir au guichet
Le simulateur multi-régimes disponible en ligne permet d'estimer sa part avant même de déposer un dossier. Un simulateur officiel, accessible sur Info-Retraite.fr, permet d'estimer vos droits à la pension de réversion, l'outil étant multi-régimes, ce qui facilite les démarches ; si le résultat est favorable, il suffit ensuite de cliquer sur « Demander ma réversion ».
Reste une nuance que peu de conseillers prennent le temps d'expliquer clairement, faute de temps au guichet. La durée du mariage compte, oui, mais uniquement celle passée sous le régime de la monogamie légale, un détail qui peut faire basculer un dossier entier lors d'un recalcul tardif.
Sources : retraite-etranger.fr | droits-retraite.com