

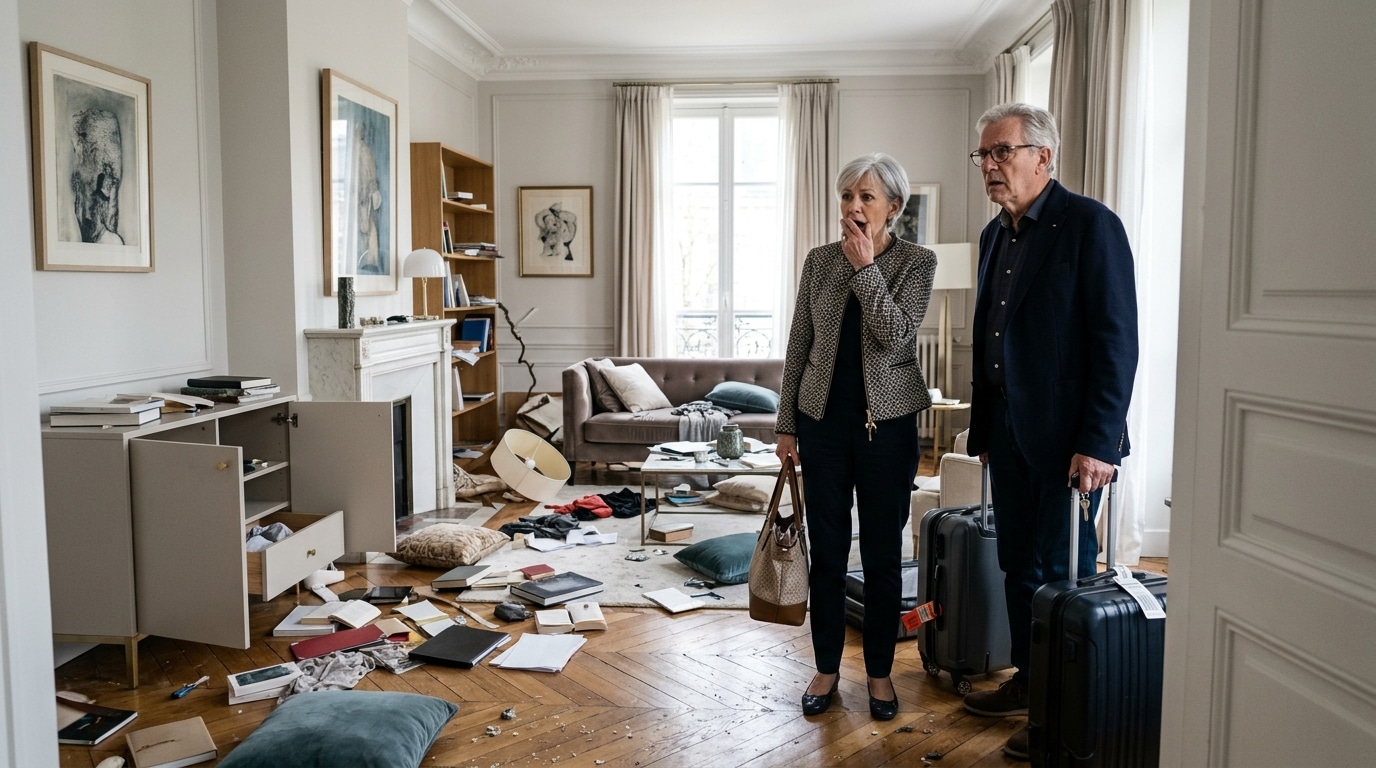
Une maison fermée pendant cinq mois, une effraction constatée au retour du Maroc et des objets de valeur envolés. Au moment de faire jouer leur assurance, les propriétaires découvrent un refus net d'indemnisation. En cause : une clause d'inoccupation ignorée par la plupart des souscripteurs, mais scrupuleusement appliquée par les compagnies lors des longs séjours à l'étranger.
À retenir
-
La clause d'inoccupation, présente dans la quasi-totalité des contrats multirisques habitation (MRH), suspend ou réduit fortement la garantie vol dès que le logement reste vide plus de 30 à 90 jours consécutifs.
-
Un départ de novembre à mars (environ 150 jours) dépasse systématiquement les plafonds de tolérance standard des résidences principales.
-
Prévenir son assureur avant le départ permet de signer un avenant maintenant la couverture contre le cambriolage, moyennant une surprime généralement comprise entre 50 et 100 euros.
Sommaire
-
Cinq mois au soleil, un cambriolage et la douche froide au retour
-
La clause d'inoccupation : pourquoi la garantie vol disparaît après 60 ou 90 jours
-
Les démarches simples pour protéger ses garanties avant de fermer la porte
Cinq mois au soleil, un cambriolage et la douche froide au retour
Chaque automne, de nombreux retraités quittent la métropole pour passer l'hiver sous le soleil marocain. D'Agadir à Marrakech en passant par Essaouira, le séjour s'étire généralement de novembre à mars. Cinq mois loin du froid et des factures de chauffage : une parenthèse idéale qui laisse pourtant la résidence principale totalement inoccupée.
Au retour, le constat est brutal : serrure forcée, pièces fouillées, bijoux, multimédia et objets de valeur envolés. Confiants dans leur couverture multirisque habitation (MRH), les propriétaires déclarent le sinistre auprès de leur compagnie.
C'est là que le piège se referme. L'expert constate la durée de l'absence, et l'assureur oppose un refus de prise en charge ou applique une minoration drastique des remboursements.
La clause d'inoccupation : pourquoi la garantie vol disparaît après 60 ou 90 jours
Ce refus repose sur la clause d'inoccupation (ou d'inhabitation), figurant dans les conditions générales de la quasi-totalité des contrats d'assurance habitation. Pour un assureur, un logement vide pendant plusieurs mois représente un risque démultiplié : l'absence de présence humaine facilite le repérage par les cambrioleurs et leur laisse tout le temps d'agir sans être dérangés.
Selon les contrats, le seuil toléré sans perdre ses garanties oscille généralement entre 30 et 90 jours consécutifs d'absence par an (le plus souvent fixé à 60 ou 90 jours pour une résidence principale).
Passé ce délai, la garantie contre le vol et le vandalisme est automatiquement suspendue ou subit une franchise fortement majorée. Un séjour hivernal de cinq mois (soit environ 150 jours d'absence continue) dépasse largement cette franchise temporelle si aucune démarche préalable n'a été effectuée.
Les démarches simples pour protéger ses garanties avant de fermer la porte
Rien n'interdit de passer l'hiver au Maroc, mais la clé réside dans l'anticipation. La première démarche consiste à contacter son assureur au moins un mois avant le départ pour déclarer l'inoccupation prolongée du domicile.
La plupart des compagnies proposent un avenant au contrat — une extension temporaire de la garantie vol — permettant de maintenir la couverture pour une surprime modeste, généralement comprise entre 50 et 100 euros pour la durée du séjour.
En contrepartie, l'assureur exige souvent le respect rigoureux de mesures de sécurité renforcées :
-
La fermeture systématique de tous les accès (volets clos, verrous de sécurité enclenchés).
-
L'activation de l'alarme ou de la téléprotection si le logement en est équipé.
-
L'organisation de passages réguliers par un proche ou un voisin (relève du courrier, ouverture ponctuelle des volets) afin de simuler une présence.
Ne rien déclarer avant de boucler ses valises reste le pire calcul. Un simple appel et un ajustement de contrat à quelques dizaines d'euros évitent de transformer un retour de vacances en drame financier.