

Des dépôts de 500 euros par-ci par-là semblent anodins, mais leur cumul mensuel peut déclencher un signalement automatique à Tracfin sans que vous le sachiez. Le mécanisme repose sur un seuil de 10 000 euros cumulés par mois civil, pas sur un montant unique. Pire encore, fragmenter volontairement ses dépôts pour rester sous le seuil aggrave les soupçons.
« Je déposais 500 € par-ci par-là, rien d’illégal » : personne ne m’avait prévenu du seuil mensuel qui alerte automatiquement Tracfin

Par
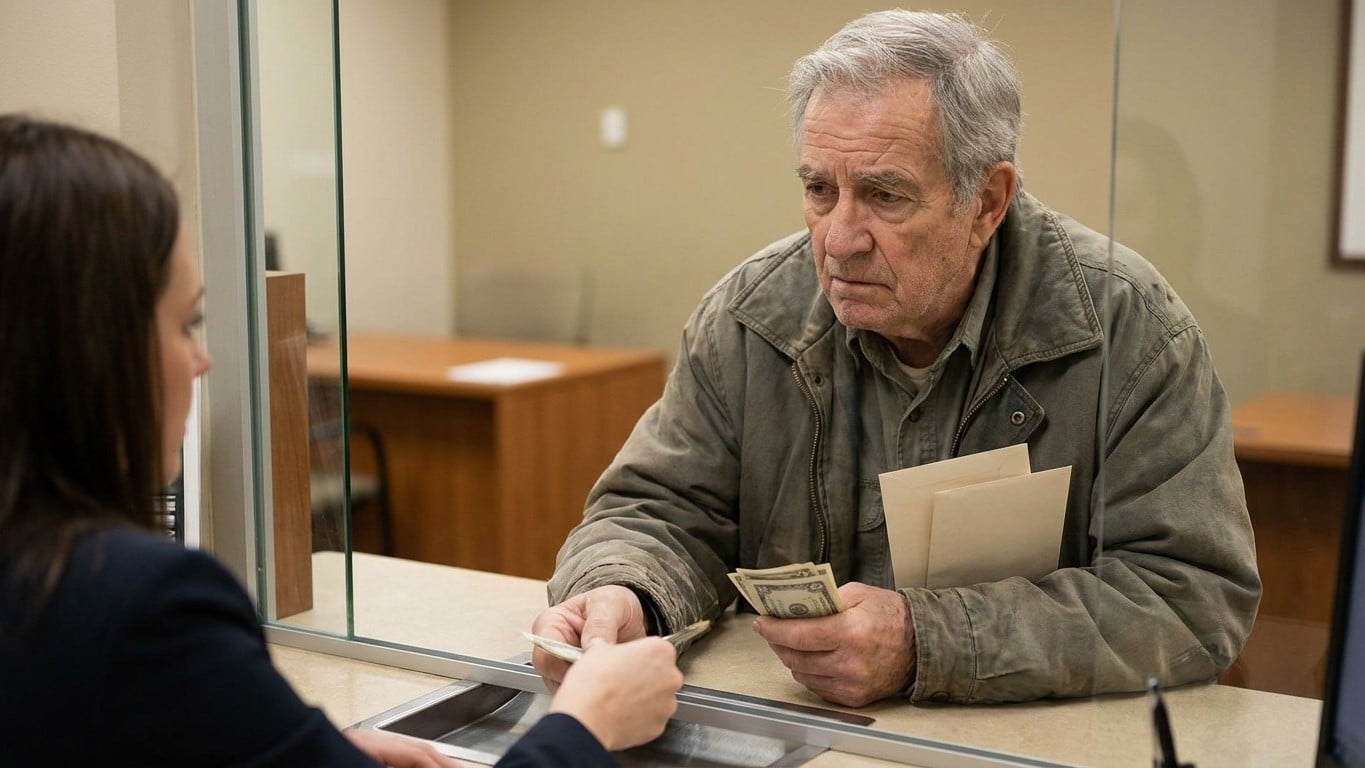
Cinq cents euros par-ci, cinq cents euros par-là, jamais plus en une seule fois. Sur le papier, rien d'illégal dans cette habitude de retraité qui alimente son compte au fil des ventes de meubles, des étrennes des petits-enfants ou d'un peu d'argent liquide gardé "au cas où". Pourtant, ce genre de comportement peut suffire à déclencher un signalement automatique à Tracfin, la cellule de renseignement financier du ministère de l'Économie. Le mécanisme ne repose pas sur un montant unitaire suspect, mais sur un cumul mensuel. Et ce seuil, personne ne prend la peine de l'expliquer au guichet.
À retenir
- Un seuil invisible de 10 000 euros cumulés par mois déclenche automatiquement un signalement à Tracfin
- Fragmenter ses dépôts pour rester discret aggrave paradoxalement la suspicion bancaire
- Tracfin reçoit 180 000 signalements annuels, mais votre dossier se noie dans les statistiques
Le seuil qui change tout : 10 000 € cumulés, pas 10 000 € d'un coup
La règle est fixée noir sur blanc dans le code monétaire et financier depuis le 1er janvier 2016. La réglementation impose l'obligation de transmission à Tracfin d'éléments d'information relatifs aux versements ou retraits en espèces effectués sur un compte de dépôts ou de paiement dont les montants cumulés sur un mois calendaire dépassent 10 000 euros. Concrètement, la banque additionne tous les mouvements en liquide d'un même client sur un mois civil, sans distinction entre un unique gros dépôt et une série de petits versements.
C'est précisément là que le retraité de notre histoire se trompe. La banque agrège les dépôts et retraits en liquide d'un même client sur un mois, et dès que le cumul franchit 10 000 €, une déclaration automatique à Tracfin s'impose, même si chaque versement isolé reste inférieur à ce montant. Peu importe que chaque billet ait une origine parfaitement licite : le système ne regarde que l'addition. Cette obligation, appelée COSI pour communication systématique d'informations, se distingue d'ailleurs radicalement de la déclaration de soupçon classique. Elle est définie par des critères objectifs et a un caractère systématique sans notion de soupçon. la banque n'a même pas à se poser la question de votre honnêteté : le franchissement du seuil suffit, mécaniquement, à générer l'information transmise à Tracfin.
Le dispositif n'est pas né d'hier. Un décret issu de la loi bancaire de juillet 2013 a introduit à compter du 1er janvier 2016 une obligation pour les banques et les établissements de paiement de signaler systématiquement à Tracfin les comptes sur lesquels transitent chaque mois des sommes en espèces dépassant les 10 000 euros. Dix ans plus tard, le seuil n'a pas bougé d'un centime, alors que le pouvoir d'achat, lui, a largement évolué.
Le fractionnement, l'erreur qui aggrave tout
Voilà le paradoxe qui piège tant d'épargnants prudents. Croire qu'en multipliant les petits dépôts on échappe à la vigilance bancaire relève d'un calcul à l'envers. Le fractionnement est en soi un critère de suspicion pour les systèmes de conformité des banques. La pratique porte même un nom emprunté au vocabulaire anglo-saxon de la lutte anti-blanchiment : le fractionnement des dépôts d'espèces, appelé « smurfing », est lui-même un signal d'alerte pour les systèmes de conformité des banques. Une expression presque cocasse, empruntée aux petits personnages bleus, pour désigner un comportement que personne ne trouve amusant côté conformité.
Le problème, c'est que les algorithmes bancaires ne raisonnent jamais opération par opération. Les systèmes de conformité bancaire ne raisonnent pas opération par opération, ils agrègent. Un retraité qui dépose 500 euros chaque semaine construit, sans le vouloir, exactement le profil que ces outils sont programmés pour repérer. Une succession de petits montants peut au final susciter plus de questions qu'un dépôt isolé et clairement justifié de 8 000 euros. la prudence apparente se retourne contre celui qui la pratique : mieux vaut un seul dépôt documenté qu'une pluie de petits versements sans explication.
Autre incohérence fréquente qui aggrave les choses : le décalage entre le profil déclaré et le comportement observé. Une incohérence avec le profil déclaré, comme un retraité avec des apports réguliers de 2 000 € en liquide, déclenchera des questions. Le système ne connaît pas votre histoire personnelle, seulement des données chiffrées comparées à votre profil habituel.
Ce que Tracfin fait, et ne fait surtout pas, de cette information
Rassurons tout de suite les lecteurs qui viennent de reconnaître leur propre pratique bancaire : recevoir une COSI n'équivaut ni à une accusation ni à une enquête. Il ne s'agit pas de déclarations de soupçon, mais d'un cas de communication systématique d'informations qui ne peut à elle seule justifier l'ouverture d'une enquête ou d'une pré-enquête. L'information vient simplement enrichir une base de données à laquelle seul Tracfin a accès, et qui pourra éventuellement servir si d'autres signaux, bien plus sérieux, apparaissent un jour.
La confidentialité du dispositif reste totale, ce qui explique le sentiment d'opacité ressenti par de nombreux clients. La banque n'a légalement pas le droit de dire à son client qu'elle a transmis un signalement. Impossible donc de savoir avec certitude si votre dossier a franchi le seuil, sauf à recevoir une demande de justificatif de la part de votre conseiller. L'ampleur du dispositif donne le tournis : en 2024, Tracfin a traité plus de 180 000 informations, dont la grande majorité émane du secteur bancaire. Un volume colossal, dans lequel la déclaration liée à un retraité prudent qui vend sa vieille voiture en liquide se noie statistiquement, sans qu'aucun humain ne l'examine forcément un jour.
Reste une leçon pratique à tirer de cette mésaventure sans gravité réelle. Conservez systématiquement les preuves d'origine de vos espèces, qu'il s'agisse d'un acte de vente, d'une attestation ou d'un simple bordereau de retrait d'un autre compte, et gardez ces documents cinq ans. Prévenir son agence avant un dépôt inhabituel désamorce presque toujours la mécanique de suspicion, bien plus efficacement que la discrétion du fractionnement.
Source : masculin.com