


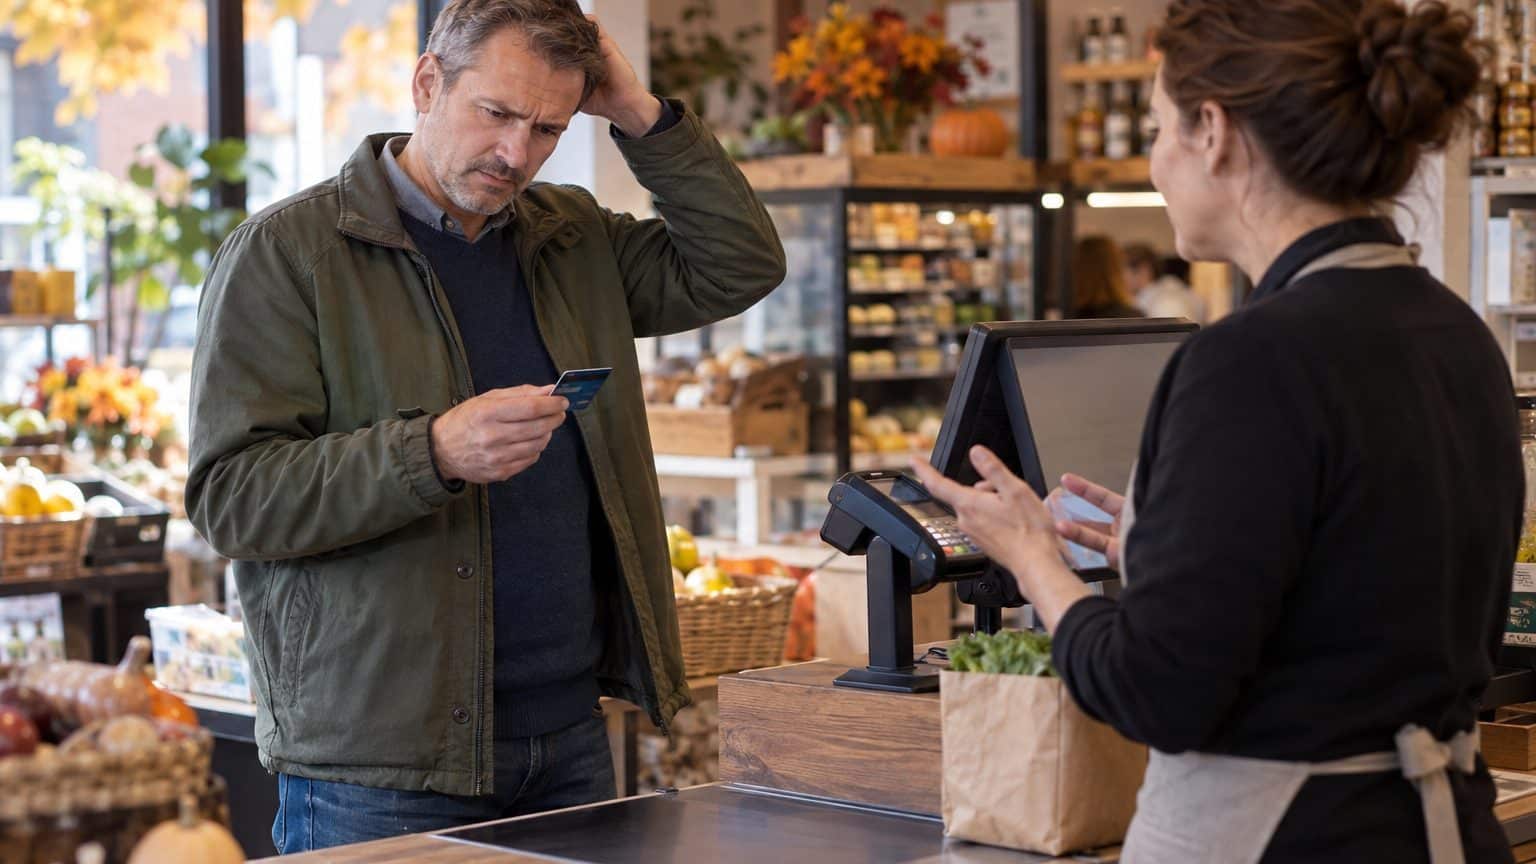
J’arrive au comptoir avec un solde confortable, mais le terminal refuse ma carte. Le vendeur me l’explique : mes dépenses des dernières semaines, du carburant au supermarché, ont épuisé mon plafond de paiement. Comment est-ce possible alors que j’ai de l’argent ?
J’ai voulu régler ma commande de granulés au comptoir, le compte largement rempli : le vendeur m’a montré que mes courses et mes pleins du mois dernier avaient tout bloqué

Par
À retenir
- Le plafond de paiement par carte fonctionne sur une fenêtre glissante de 30 jours, indépendamment du solde du compte
- Tous les paiements de la période s'additionnent : courses, carburant, pharmacie pèsent ensemble sur le plafond
- L'automne cumule les gros achats d'équipement qui saturent rapidement ce plafond limité
- Consulter son contrat et l'application avant de commander permet de vérifier la marge disponible
Le solde ne dit pas tout
Un compte bien approvisionné ne suffit pas à faire passer un paiement par carte : celle-ci obéit à son propre plafond, sans lien direct avec ce que vous avez sur le compte. C'est ce que révèle la mésaventure du comptoir, quand le terminal du négociant refuse une somme que le solde couvre largement.
Le compteur avance chaque jour, il ne se remet pas à zéro.
Prenons l'exemple de La Banque Postale, dont la foire aux questions détaille le mécanisme. Le plafond de paiement y est calculé sur 30 jours glissants pour toutes les cartes, sauf la Carte Réalys, dont la fenêtre est de 7 jours. Le plafond de retrait, lui, est calculé sur 7 jours glissants pour toutes les cartes. Concrètement, la fenêtre se décale d'une journée chaque matin : les opérations les plus anciennes en sortent, les plus récentes y restent.
Courses, pleins et pharmacie : tout s'additionne
Dans cette fenêtre, les paiements par carte des dernières semaines pèsent dans le calcul : les courses hebdomadaires, les pleins de carburant, la pharmacie, le restaurant du dimanche. Le 1er du mois ne change rien à l'affaire, puisque la période se déplace en continu. Un achat fait il y a 29 jours compte encore, celui d'il y a 31 jours a quitté la fenêtre.
Un plein de la semaine dernière pèse autant qu'un achat d'hier.
L'exemple fourni par la banque est parlant, même s'il concerne les retraits. Un retrait de 150 € le 2 janvier et un autre de 300 € le 5 janvier comptent tous deux dans la fenêtre glissante. Au 5 janvier, le total pris en compte atteint donc 450 €. Le principe est le même pour les paiements, seule la durée de la fenêtre change.
Pourquoi l'automne cumule les occasions de se faire refuser
L'automne concentre les gros achats d'équipement : granulés avant les premiers froids, poêle à faire installer, cuisinière à remplacer, électroménager en fin de vie. Beaucoup de ménages règlent par carte, par commodité, sans soupçonner que celle-ci possède un seuil.
Une seule de ces dépenses peut dépasser la marge restante dans la fenêtre, surtout si la carte a servi toute la période aux dépenses courantes. Le refus tombe alors au comptoir, devant le vendeur et la file d'attente. Selon les terminaux, le message ne précise pas toujours la raison du blocage.
Le vendeur n'y peut rien : la décision vient de la banque.
Votre contrat fait foi, pas celui du voisin
La Banque Postale sert ici d'exemple, pas de règle générale. Les plafonds et leur période dépendent du contrat et de la banque, parfois même de la carte détenue au sein d'un même établissement. Votre voisin, client d'un autre réseau, peut très bien fonctionner sur 7 jours quand votre fenêtre en compte 30.
Le chiffre qui compte figure dans le contrat de votre carte et, selon les banques, dans l'application. Les montants relevés sur des comparatifs en ligne peuvent différer du vôtre.
Pour modifier un plafond, la banque cite deux voies : l'espace en ligne ou l'application, et à défaut votre conseiller. Faites-le avant le jour de l'achat, pas devant le terminal. Demandez si la hausse est temporaire ou durable et à partir de quand elle s'applique, ces points pouvant varier d'un établissement à l'autre. Un plafond relevé pour une commande de saison pourra ensuite être redescendu, si vous préférez garder une marge de sécurité en cas de perte ou de vol de la carte.
Fractionner ou retirer : les fausses bonnes idées
Trois paiements par carte s'additionnent dans la même fenêtre.
Pour ne pas toucher au plafond de paiement, il faut chercher ailleurs : chèque ou virement, selon ce que le négociant accepte, à demander avant de passer commande. Les espèces posent un autre problème, car le retrait possède son propre plafond, calculé sur 7 jours glissants. Sortir la somme en liquide vous expose donc à un second plafond, avec sa propre fenêtre.
La Carte Réalys, ou la fenêtre courte
La Carte Réalys fait exception dans l'exemple de la banque : son plafond de paiement se calcule sur 7 jours glissants, et non 30, avec un contrôle du solde à chaque opération. Une dépense vieille de 8 jours n'entre donc plus dans le calcul de cette carte.
Pour qui prépare un achat important, une fenêtre courte présente un avantage : quelques jours d'attente suffisent à retrouver de la marge. Avec une fenêtre de 30 jours, il faut parfois patienter plusieurs semaines que d'anciennes dépenses sortent du calcul. Repérez sur votre relevé la date de vos trois plus grosses dépenses par carte, elle vous indique quand de la place se libère.
Un petit calendrier avant de passer commande
Quelques jours avant la commande, ouvrez l'application ou l'espace en ligne et consultez le plafond de votre carte. Si votre banque affiche aussi ce qui a déjà été utilisé, notez-le ; sinon, additionnez vous-même vos paiements des 30 derniers jours. Comparez ce total au montant de la commande, livraison comprise. Si l'écart est serré, relevez le plafond ou prévoyez un autre moyen de règlement.
Pensez aussi à l'acompte : si le négociant demande une somme à la commande puis le solde à la livraison, les deux paiements comptent dans la même fenêtre.
Dernier détail, chez La Banque Postale : les deux plafonds ne tournent pas à la même vitesse, 7 jours pour le retrait, 30 jours pour le paiement (7 pour la Carte Réalys). Retirer des espèces le lundi et payer par carte le jeudi ne puise donc pas dans la même réserve. Votre contrat vous dira si la règle est la même chez vous.
Sources : droitconstitutionnel.org | hub-finance.fr | laradiodesentreprises.com