


Depuis 2026, des millions de PEL souscrits après 2011 arrivent à expiration et se transforment automatiquement en livrets ordinaires. Un transfert qui peut coûter cher en rendement, avec des taux chutant de 1,4% à parfois 0,1%. Comment protéger votre épargne et où placer votre argent avant qu’il ne s’endorme ?
Le PEL souffle ses quinze bougies et se ferme tout seul : voici où la banque envoie l’argent, et à quel taux

Par
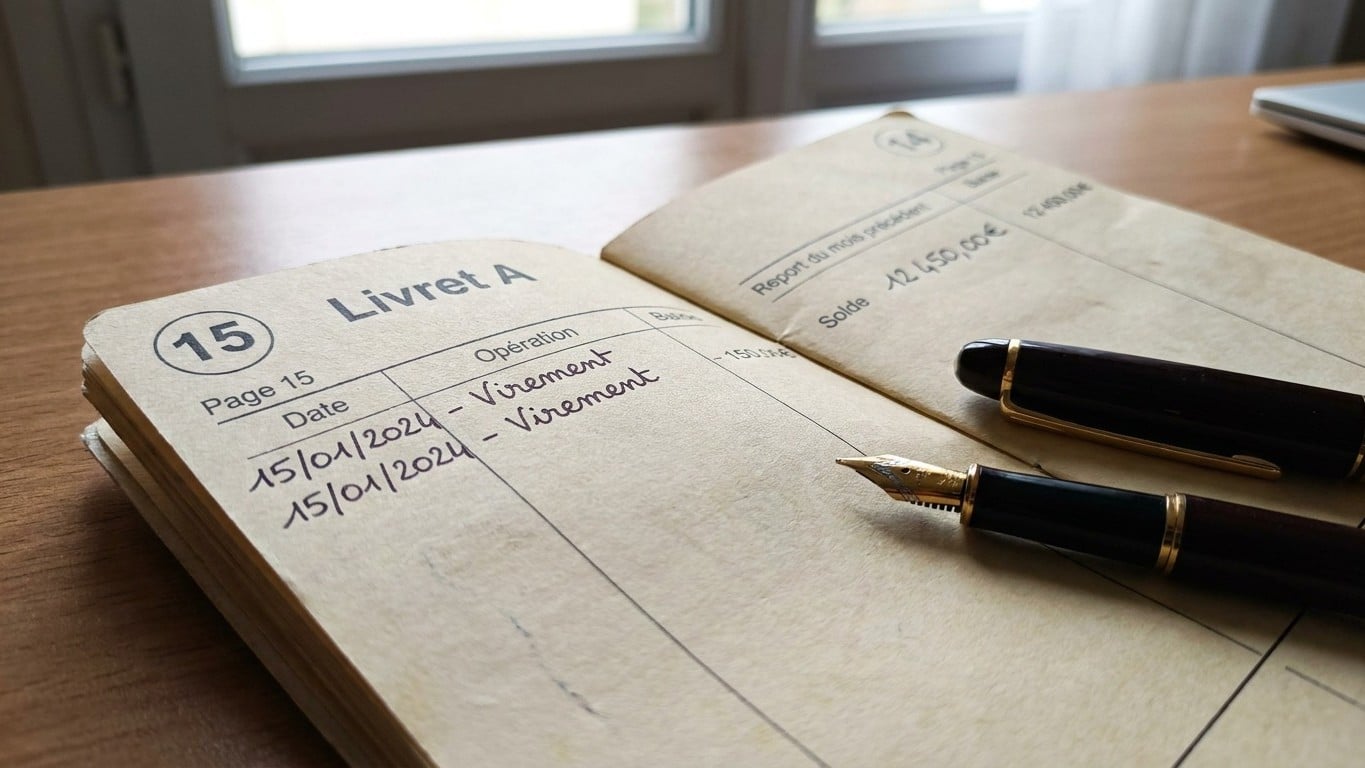
Une lettre discrète, un compte qui change de nom sur votre espace bancaire, et voilà quinze ans d'épargne logement transformés en un livret ordinaire. Ce scénario touche déjà des centaines de milliers de Français en 2026.
Pour les PEL souscrits à compter de mars 2011, la durée maximum du plan est limitée à 15 ans, et plus de 3 millions de PEL ouverts depuis cette date sont soumis à cette contrainte. Un simple anniversaire, et le mécanisme se déclenche tout seul.
À retenir
- Votre PEL disparaîtra sans prévenir à ses 15 ans, mais l'argent ne s'évapore pas
- Le taux appliqué après fermeture peut chuter de 90%, avec des pertes de centaines d'euros par an
- Vous avez des droits à prêt et options de transfert, mais le temps joue contre vous
Une règle vieille de quinze ans qui produit ses effets aujourd'hui
La loi du 29 décembre 2010 de finances rectificative pour 2010 a introduit de nouvelles règles concernant la clôture des plans épargne logement. Les PEL ouverts depuis le 1er mars 2011 sont fermés automatiquement au bout de 15 ans, tandis que ceux ouverts avant cette date peuvent être conservés sans limitation de durée.
Ce régime juridique a évolué fin 2010 : les plans souscrits depuis le 1er mars 2011 sont réservés au financement de la résidence principale, contrairement aux plans plus anciens qui peuvent aussi financer une résidence secondaire. Deux générations de PEL, deux destins radicalement différents.
Concrètement, un plan ouvert en mars 2011 arrive à échéance en mars 2026. Un contrat souscrit en 2012 suivra le même chemin en 2027, et ainsi de suite, génération après génération.
Comment se déroule la fermeture, sans que vous ayez à lever le petit doigt
Lorsque votre PEL atteint sa durée maximale, la procédure est entièrement automatisée : à la date anniversaire des 15 ans, la banque ferme le plan sans action de votre part. Aucun formulaire à remplir, aucun coup de fil obligatoire.
Le capital versé, ainsi que les intérêts acquis, sont intégralement conservés : aucune somme n'est perdue. C'est le point positif de cette réforme un peu brutale sur la forme.
Le hic se situe ailleurs. Le support d'accueil change : les fonds sont transférés vers un livret bancaire classique, dont la rémunération n'est plus réglementée par l'État mais fixée librement par l'établissement.
Où atterrit l'argent, et surtout à quel taux
Les sommes capitalisées sont transférées sur un livret d'épargne bancaire fiscalisé et dont le taux est librement fixé par la banque. Autant dire que la générosité n'est pas garantie.
Selon Philippe Crevel, directeur du Cercle de l'épargne, interrogé par TF1, la rémunération moyenne y est de « 0,8 % environ », les particuliers ayant tout intérêt à surveiller que l'argent de leur PEL ne se retrouve pas alloué à une épargne très faiblement rémunératrice. D'autres établissements descendent encore plus bas.
Quand le PEL est clôturé, la banque transfère généralement le capital sur un compte sur livret maison, rémunéré à 0,10 ou 0,20 %. Une chute vertigineuse par rapport au taux garanti du PEL.
Le vrai coût de l'inaction, chiffres à l'appui
Sur 61 200 euros, cela représente 61 à 122 euros d'intérêts par an, contre 857 euros sur le PEL et plus de 1 100 euros en répartissant le même capital entre livrets réglementés et fonds euros. L'écart se compte en centaines d'euros, chaque année, sans que rien ne bouge sur votre relevé.
Pour donner une idée du montant réel en jeu, un PEL ouvert en mars 2011, avec un versement initial de 225 euros puis au moins 540 euros par an, représente déjà 6 880 euros en mars 2026 selon MoneyVox, alors que l'encours moyen d'un PEL atteignait 25 017 euros en 2024 d'après Vie Publique. Certains plans dépassent largement cette moyenne.
L'ampleur du phénomène n'est pas anecdotique. La Banque de France estime que le pic sera atteint en 2030, avec 1,1 million de PEL clôturés cette année-là et 28 milliards d'euros libérés en une seule année.
Les pistes pour ne pas laisser dormir cet argent
Le réflexe le plus immédiat consiste à remplir les livrets réglementés, dont le rendement est net d'impôts. Livret A, LDDS et LEP restent la première étape logique.
Un épargnant éligible au LEP peut absorber jusqu'à 44 950 euros entre ses 3 livrets, qui rapportent déjà plus que le PEL à 1,40 % net. Encore faut-il respecter les conditions de ressources propres au LEP.
Les banques et les conseillers vont évidemment prévenir leurs clients en amont en leur proposant de transférer l'argent vers d'autres produits, l'assurance-vie ayant été largement plébiscitée par les épargnants en 2025 pour ses taux jugés attractifs et sa garantie sur le capital. Rien n'oblige toutefois à accepter la première offre venue.
N'oubliez pas vos droits à prêt avant qu'ils ne s'évaporent
Les droits à prêt peuvent être utilisés durant 1 an maximum après la clôture pour le PEL, et dans la limite de 5 ans après l'échéance, soit 15 ans maximum. Passé ce délai, ils disparaissent purement et simplement.
Philippe Crevel tempère toutefois leur intérêt réel : « Compte tenu des taux pratiqués aujourd'hui, le taux de prêt associé au PEL n'a plus d'intérêt », les taux de marché étant désormais plus compétitifs que les conditions d'emprunt du PEL, surtout pour les plans anciens.
Côté fiscalité, un basculement dans le temps s'est aussi opéré discrètement. Les PEL souscrits à compter de 2018 ne bénéficient plus de la « prime d'État », et leurs intérêts sont désormais soumis au Prélèvement Forfaitaire Unique au taux global de 30 % dès la première année. Une nuance qui change la donne selon la génération de votre plan, et qui mérite d'être vérifiée avant toute décision de transfert vers un nouveau support.
Sources : service-public.gouv.fr | assemblee-nationale.fr | bourseinside.fr