


Prêter sa voiture à son fils pour l’hiver semble anodin, mais l’assurance voit les choses différemment. Un usage régulier pendant plusieurs mois transforme le statut du conducteur et peut avoir des conséquences graves en cas d’accident si cette situation n’a pas été déclarée.
Faut-il déclarer son fils comme conducteur secondaire à l’assurance auto ?

Par
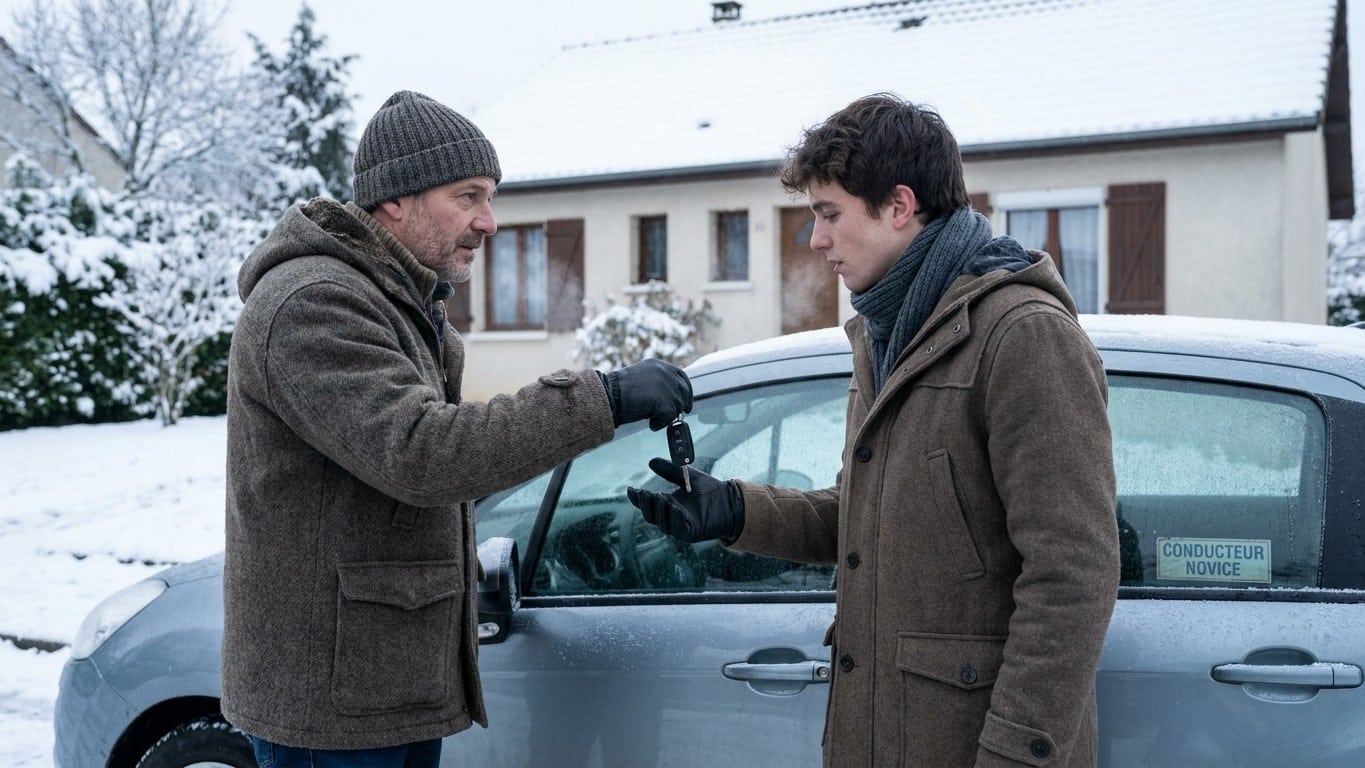
Oui, si votre fils conduit le véhicule de façon régulière, par exemple chaque matin pendant un hiver, il doit être déclaré comme conducteur secondaire. Un prêt purement occasionnel peut rester non déclaré, mais certains assureurs limitent cet usage à 30 jours par an, comme Matmut. Déclarer ce conducteur avant que l'usage ne s'installe évite une réduction d'indemnité ou une franchise en cas de sinistre.
Faut-il déclarer son fils comme conducteur secondaire ?
Oui, dès que le fils utilise la voiture de manière régulière sans être le conducteur principal. Le contrat auto distingue trois profils.
- Conducteur principal : il utilise le véhicule le plus souvent.
- Conducteur secondaire : il est désigné nommément au contrat car il conduit régulièrement, sans être le conducteur principal.
- Conducteur occasionnel : son identité n'est pas indiquée au contrat, et aucun document n'a besoin d'être transmis à l'assureur en cas de prêt, sous réserve que la responsabilité civile fonctionne normalement.
Chez Matmut, le conducteur occasionnel ne roule avec le véhicule que de manière épisodique, soit une période d'au maximum 30 jours par an. Un hiver de trajets quotidiens dépasse largement ce seuil.
Quand un prêt de voiture devient-il un usage régulier ?
Les assureurs raisonnent en fréquence. Un emprunt sporadique est toléré, mais un usage prévisible devient un cas à déclarer. Chez Macif, si un fils ou une fille emprunte le véhicule chaque fin de semaine, ou pour partir en vacances l'été, il convient de le déclarer comme deuxième conducteur. Des trajets domicile-travail cinq matins sur sept, tout l'hiver, cochent la même case. Les assureurs demandent en général de déclarer toutes les personnes qui conduisent régulièrement le véhicule, notamment les membres de la famille.
Que dit le Code des assurances ?
Le Code des assurances exige la communication de toute circonstance modifiant l'appréciation du risque. Un fils qui roule chaque matin sur une période prolongée modifie ce risque, car la probabilité de sinistre change de nature. La loi distingue toutefois deux cas : l'inexactitude innocente peut entraîner une réduction proportionnelle de l'indemnité, tandis que la fausse déclaration délibérée peut mener à la nullité du contrat.
Que risque-t-on en cas de sinistre ?
Un conducteur secondaire non déclaré qui provoque un sinistre expose à une réduction proportionnelle de l'indemnité, voire à un refus de garantie. Selon les assureurs, ne pas déclarer un conducteur occasionnel devenu régulier peut aussi entraîner une majoration de franchise ou l'annulation du contrat en cas de sinistre. La nullité pure et simple reste rare pour un usage réellement ponctuel, mais cette clémence disparaît dès que l'usage dépasse le stade épisodique.
Comment régulariser la situation ?
Prévenez l'assureur avant que le prêt ne s'installe dans la durée. Il est recommandé de déclarer tout conducteur amené à utiliser le véhicule de façon régulière, plusieurs fois par mois ou de façon prévisible, et d'informer l'assureur en cas de changement de situation. En cas de fréquence d'usage accrue, l'assuré doit informer l'assureur sous 15 jours pour éviter des complications sur sa couverture.
La déclaration a un coût. Ajouter un conducteur secondaire augmente en général le prix de l'assurance : un conducteur expérimenté augmente peu la prime, un jeune conducteur davantage. Pour un fils qui vient d'obtenir son permis, une surprime peut donc s'appliquer, mais elle protège le contrat entier.
Le bonus-malus du fils peut-il évoluer ?
Chez certains assureurs, le conducteur secondaire peut accumuler du bonus-malus, car il est déclaré au contrat. Ce coefficient de réduction-majoration fait varier le tarif selon le comportement routier. En l'absence d'accident responsable, le bonus reste acquis au contrat, mais dans la plupart des compagnies le second conducteur ne cumule pas de bonus personnel. Un hiver sans sinistre déclaré comme conducteur secondaire peut donc laisser un historique utile pour le jour où le fils assurera sa propre voiture.
👉 Un petit geste pour Journal des seniors ? Suivez-nous sur Google, ajoutez-nous à vos favoris et retrouvez-nous sur Google Actualités pour ne manquer aucun de nos articles.
Sources : constat-auto.com | best-assurances.com