


Le particulier qui voulait me payer par chèque de banque ne semblait pas du tout inquiet. C’est au guichet que j’ai compris qu’il fallait exiger autre chose avant de tendre les clés.
J’ai vendu ma voiture à un particulier qui voulait me payer par chèque de banque : au guichet, on m’a expliqué ce que je devais exiger avant de lui remettre les clés

Par
À retenir
- Le virement instantané est crédité en quelques secondes et ne peut plus être annulé.
- Il ne coûte pas plus cher qu'un virement classique.
- La banque de l'acheteur vérifie le nom du bénéficiaire par rapport à l'IBAN.
Au guichet, le chèque de banque est passé au second plan
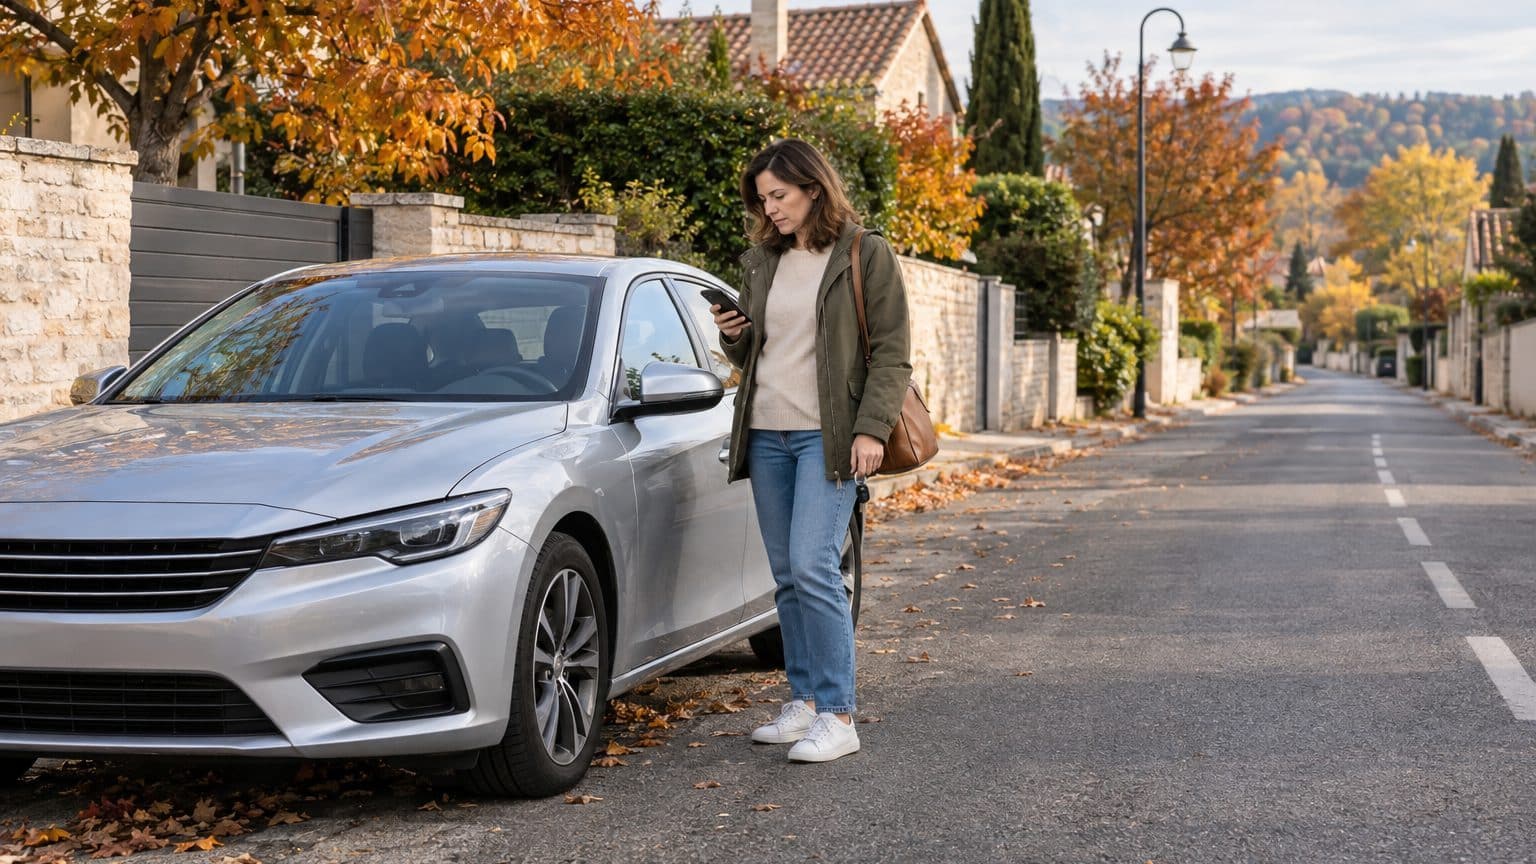
Ce qu'il faut exiger avant de remettre les clés tient en une phrase : un virement instantané, visible comme crédité sur votre propre compte. À l'agence, où j'étais passé demander comment sécuriser la vente de ma voiture, c'est ce qu'on m'a expliqué avant même que je parle du chèque. L'acheteur, un particulier, tenait à son chèque de banque, et je m'interrogeais sur la marche à suivre.
Le règlement (UE) 2024/886 a changé la donne.
Ce texte européen a fixé deux échéances aux banques de la zone euro. Elles devaient permettre de recevoir des virements instantanés au plus tard le 9 janvier 2025, puis d'en envoyer au plus tard le 9 octobre 2025. Nous sommes en octobre 2026 : le dispositif a donc un an de rodage complet. Votre acheteur, quelle que soit sa banque, doit pouvoir vous payer ainsi.
Ce que le texte garantit, sans option
L'article 5 ter interdit de facturer un virement instantané plus cher qu'un virement classique. Exiger ce mode de paiement ne coûte donc pas davantage à l'acheteur, ce qui retire l'argument le plus fréquent pour le refuser.
L'article 5 quater ajoute un service de vérification du bénéficiaire, fourni gratuitement. Avant de valider, la banque de l'acheteur interroge la vôtre pour contrôler que le nom saisi correspond bien à l'IBAN. Pour un particulier, ce sont le nom et le prénom qui sont comparés, ce qui vous oblige à communiquer un IBAN rattaché à votre état civil exact.
Le virement instantané est crédité en quelques secondes. Une fois exécuté, l'émetteur ne peut plus l'annuler.
Le jour de la remise, dans quel ordre procéder
Le rendez-vous se déroule en quatre temps. L'acheteur essaie la voiture et l'inspecte, puis ouvre l'application de sa banque et saisit votre IBAN. L'écran lui affiche le résultat de la vérification du nom, il confirme, et l'argent part. Vous, pendant ce temps, ouvrez votre propre application bancaire.
Regardez votre compte, pas son écran.
Une capture d'écran se retouche en trente secondes, alors que l'application de votre banque dit ce qui est réellement arrivé. Le crédit doit y apparaître en quelques secondes. S'il n'y est pas, les clés restent dans votre poche, et peu importe l'amabilité de la personne en face.
L'ordre compte : paiement constaté sur votre compte, puis clés, puis papiers du véhicule. Inverser la séquence, même par courtoisie, revient à faire crédit à un inconnu.
Le plafond, ce détail qui fait capoter une vente
Les banques fixent des plafonds pour les virements instantanés, et le prix d'une voiture récente peut les dépasser. L'acheteur doit parfois relever le sien à l'avance, depuis son application ou en contactant son conseiller. Mieux vaut le lui demander avant le rendez-vous qu'une fois la voiture essayée et la poignée de main échangée.
Une demande de relèvement peut ne pas être traitée à la minute, selon les établissements. Je suggère donc de poser la question par message deux ou trois jours avant la visite. Si le plafond bloque, le paiement doit s'organiser autrement, ou la remise des clés attendre.
Irrévocable : un virement qui protège le vendeur et expose l'acheteur
Pour vous qui vendez, le caractère définitif du virement instantané est un atout : l'émetteur ne peut pas annuler après exécution. L'acheteur, lui, se trouve dans la situation inverse. Une erreur de destinataire ou un paiement effectué sur la foi d'une fausse annonce ne se rattrape pas d'un geste. D'où l'intérêt de la vérification du bénéficiaire, même si en cas de non-concordance le client peut valider quand même, la banque ne portant alors plus la responsabilité du choix.
Un vendeur de bonne foi n'a donc aucune raison de presser son acheteur. Il peut le laisser contrôler le nom affiché par sa banque, relire l'IBAN, vérifier que la voiture est bien celle de l'annonce. Cette transparence rend la transaction plus sereine pour les deux parties, et c'est un bon test : l'acheteur qui s'agace de ces vérifications mérite qu'on le regarde de plus près.
L'acheteur paie après l'essai, jamais avant.
Ce que cela change par rapport au chèque de banque
Le chèque de banque se remet en main propre, et la somme n'apparaît sur votre compte qu'au rythme de votre banque. Le virement instantané supprime ce décalage : le paiement devient un crédit que vous constatez vous-même, sans intermédiaire.
L'acheteur n'a pas à se rendre à son agence pour faire établir un document, le paiement part de son téléphone. Le vendeur n'a pas à se demander si le papier tendu est authentique, puisqu'il voit directement l'argent arriver. Les deux parties disposent du même constat, au même moment, sur leurs écrans respectifs. Et le coût reste identique à celui d'un virement classique.
Je ne rejetterais pas un chèque de banque par principe, certains acheteurs y tiennent et c'est leur droit. Mais je le garderais en solution de repli, en demandant au guichet de confirmer sa validité avant de remettre quoi que ce soit. Face à un acheteur qui insiste pour ne payer que de cette façon, la conseillère m'avait dit que le virement instantané restait la voie la plus simple à vérifier.
Avant de fixer le rendez-vous
Trois vérifications préalables suffisent : demander à l'acheteur si son plafond de virement instantané couvre le prix, lui transmettre un IBAN à votre nom exact, et prévoir de retrouver votre application bancaire sur place. Cela se règle par message, la veille de la rencontre.
Le résultat de la vérification du bénéficiaire peut prendre plusieurs formes : concordance exacte, partielle, non-concordance, ou vérification impossible. Une concordance partielle vient parfois d'une simple faute d'orthographe ou d'un prénom composé écrit autrement. Écrivez votre nom exactement comme votre banque l'a enregistré, et l'écran de l'acheteur affichera le feu vert.
Sources : warning-trading.com | lysta.fr