


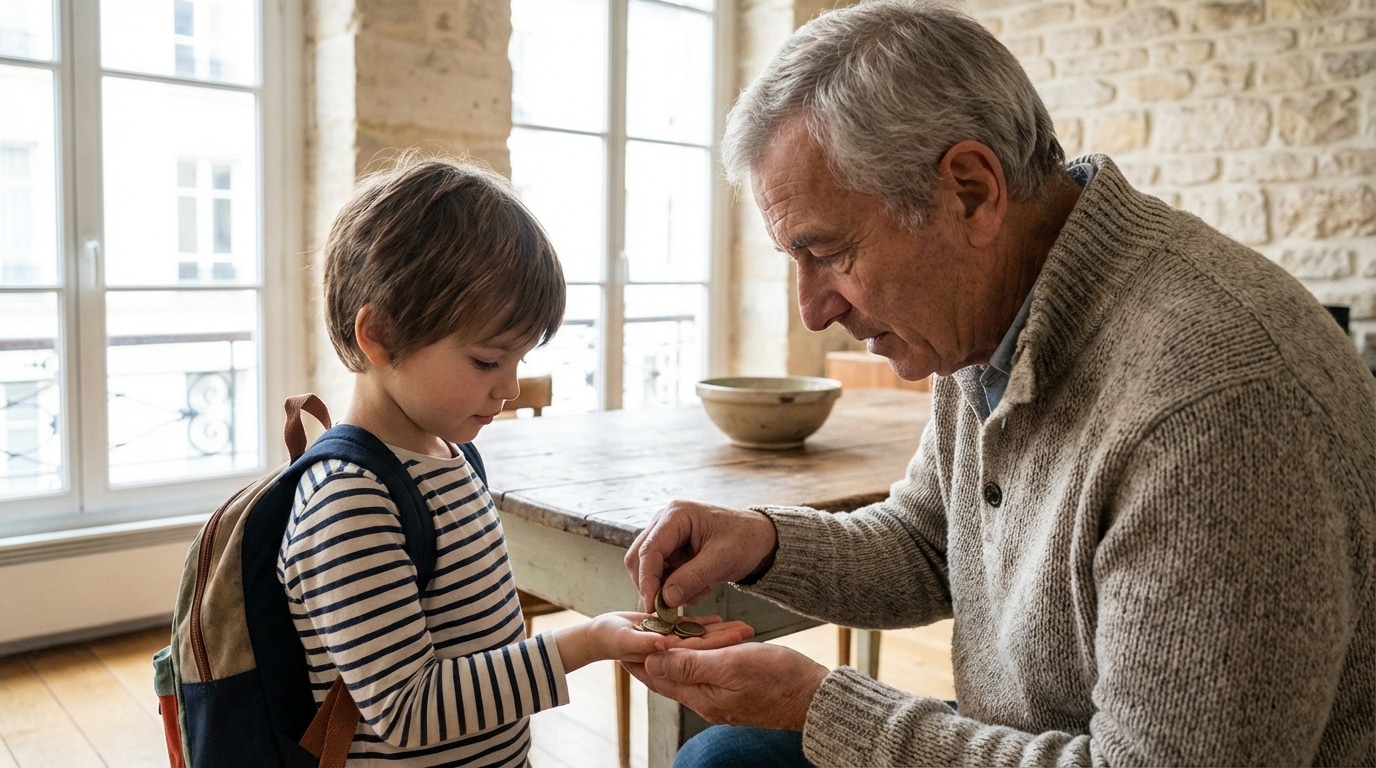
Fini le temps de la petite souris ou des billets glissés discrètement à la hâte dans la poche du manteau ! En ce moment, alors que le printemps fleurit et que la fin de l'année scolaire commence doucement à poindre le bout de son nez, beaucoup d'entre vous se posent la même question. Avouons-le, on a tous parfois l'impression de jouer les distributeurs automatiques face à des jeunes de plus en plus sollicités par la société de consommation. Pourtant, accompagner ses petits-enfants dans la gestion de leurs premières finances est un exercice délicat, mais absolument essentiel pour leur apprentissage de la vie. À quelle étape de leur scolarité faut-il instaurer cette habitude, et quelle somme exacte leur accorder pour créer les bons réflexes sans froisser les principes éducatifs de leurs parents ? Découvrez comment franchir cette étape familiale avec succès et bâtir leur autonomie, tout en douceur.
Le passage en classe de sixième sonne l'heure de la première véritable indépendance financière
Le nouveau quotidien du collégien implique inévitablement de faire face à de petites tentations
Le saut vers les études secondaires marque une rupture nette avec le cocon cajoleur du primaire. Fini les rangs d'oignons dans la cour, place aux emplois du temps à trous et aux trajets en autonomie. Forcément, cette nouvelle liberté rime avec des sollicitations inédites. Le fameux passage à la boulangerie avec les copains à la sortie des cours devient un rituel incontournable. En tant que grands-parents, il est tout à fait naturel de vouloir leur faire plaisir, mais il faut se rendre à l'évidence : financer ces petites viennoiseries au cas par cas n'aide pas vraiment l'enfant à grandir. Il a besoin d'un cadre pour comprendre la valeur des choses.
Disposer d'une dotation attitrée responsabilise bien mieux qu'une générosité pécuniaire distribuée au hasard
Plutôt que de céder à l'impulsion et de glisser un billet par-ci par-là de manière aléatoire, formaliser l'argent de poche change tout. Une somme régulière, même modeste, vaut infiniment mieux qu'une grosse coupure donnée à Noël et vitrifiée sur un livret d'épargne. Cela permet à l'enfant de faire ses propres choix, et surtout, de se tromper ! C'est aussi une excellente façon de soutenir vos propres enfants : les parents d’aujourd’hui sont souvent débordés par la charge mentale de l'éducation financière. En leur proposant de prendre en charge cette petite dotation avec constance, vous les soulagez tout en offrant une belle leçon de vie à vos petits-enfants.
Voici d'ailleurs un petit récapitulatif pour vous aider à vous positionner sans empiéter sur le rôle parental :
| À faire absolument | À éviter soigneusement |
|---|---|
| Se concerter avec les parents pour fixer ensemble les règles du jeu. | Donner de l'argent en cachette ou contre l'avis explicite des parents. |
| Verser la somme à date fixe pour instaurer un vrai rituel. | Rallonger le budget si le petit-enfant a tout dépensé trop vite. |
| Laisser l'enfant libre de ses petits achats (bonbons, magazines). | Juger ouvertement ses dépenses ou exiger les tickets de caisse. |
Les spécialistes plébiscitent un montant initial d'une quinzaine d'euros remis chaque mois
Une enveloppe calculée sur mesure pour permettre quelques achats simples sans tomber dans la flamboyance
La question qui fâche (ou du moins qui fait débattre lors des repas de famille) est invariablement celle du montant. Il ne sert à rien de viser trop haut, sous peine de fausser leur rapport à l'argent, mais la somme ne doit pas non plus être ridicule et empêcher le moindre plaisir. En réalité, l'entrée au collège représente l'âge recommandé pour introduire une allocation mensuelle fixe d'environ quinze euros. Cette somme est parfaitement proportionnée : elle couvre amplement un ou deux magazines mensuels, quelques friandises et permet même de mettre une petite pièce de côté pour un projet un peu plus grand.
Imposer le rythme mensuel oblige l'adolescent à anticiper son budget et à ne pas tout dilapider d'un coup
Si la tentation est grande de fractionner cette somme à la semaine, le format mensuel offre un exercice beaucoup plus formateur. Oui, les premiers mois, la tirelire sera probablement vide dès le 5 du mois. C'est classique, un brin prévisible, mais complètement nécessaire. L'adolescent apprendra à ses dépens qu'une fois le budget épuisé, il faut attendre de longues semaines avant le prochain versement. En tenant bon et en ne jouant pas les banquiers de secours, vous lui enseignez la patience et l'anticipation, des vertus que la société a grandement tendance à oublier ces jours-ci.
Confier ces quinze euros mensuels au nouveau collégien sème les graines d'une gestion saine pour l'avenir
Un rappel des bonnes pratiques pour maintenir un dialogue ouvert autour de ces toutes premières dépenses
Évidemment, aligner sa vision éducative avec celle de ses propres enfants devenus parents demande un peu de doigté. Rien ne remplace la communication, car le but n'est pas de faire cavalier seul, mais d'avancer main dans la main autour de ce projet de responsabilisation. Pour que cette mise en place soit une réussite familiale, il est utile de garder quelques principes en tête :
- Valoriser l'initiative avec bienveillance : prenez le temps de discuter calmement avec les parents de votre démarche. Présentez-la comme un outil d'apprentissage, pas comme un simple cadeau.
- Fixer un calendrier clair : le premier de chaque mois, ou lors du repas dominical mensuel, ritualisez la remise de la somme pour marquer l'importance du geste.
- Se retenir de commenter : même si l'achat d'un énième gadget en plastique vous laisse perplexe, laissez l'enfant faire l'expérience de la futilité par lui-même.
Cette méthode instaure un socle de confiance idéal appelé à grandir harmonieusement jusqu'aux années lycée
En endossant ce rôle d'initiateur financier sans pression ni jugement, vous tissez un lien unique avec vos petits-enfants. Vous devenez un de leurs repères concrets vers le monde des adultes. Les quinze euros d'aujourd'hui se transformeront naturellement en un petit budget sorties quelques années plus tard, au moment du lycée. Et, soyons sincères, quel parent ne serait pas rassuré de voir son enfant aborder l'adolescence avec un sens des réalités financières déjà bien aiguisé par des grands-parents attentifs et structurants ?
Donner de l'argent de poche n'est finalement pas qu'une histoire de billets, mais bel et bien une histoire de transmission et de confiance partagée. En jouant pleinement votre rôle de relais bienveillant, vous allégez le quotidien de vos enfants tout en préparant les plus jeunes à voler de leurs propres ailes. Alors, pourquoi ne pas profiter du prochain repas de famille dominical pour aborder doucement ce sujet et lancer cette nouvelle et belle étape éducative tous ensemble ?